ถ้ากำลังคิดจะ เก็บเงินซื้อบ้าน คำถามที่ควรตอบไม่ใช่แค่ “ซื้อบ้านต้องมีเงินเท่าไหร่” หรือ “เงินดาวน์บ้านกี่บาท” แต่คือ วันที่ต้องเซ็นสัญญาและรับโอน เราต้องมีเงินสดทั้งหมดเท่าไร และหลังจากนั้นยังเหลือเงินพอใช้หรือไม่ เพราะเงินดาวน์เป็นเพียงก้อนหนึ่งของต้นทุนการซื้อบ้าน ยังมีค่าใช้จ่ายวันทำสัญญา ค่าธรรมเนียมสินเชื่อ ค่าโอน ค่าแต่งบ้าน และเงินสำรองหลังย้ายเข้าอีก
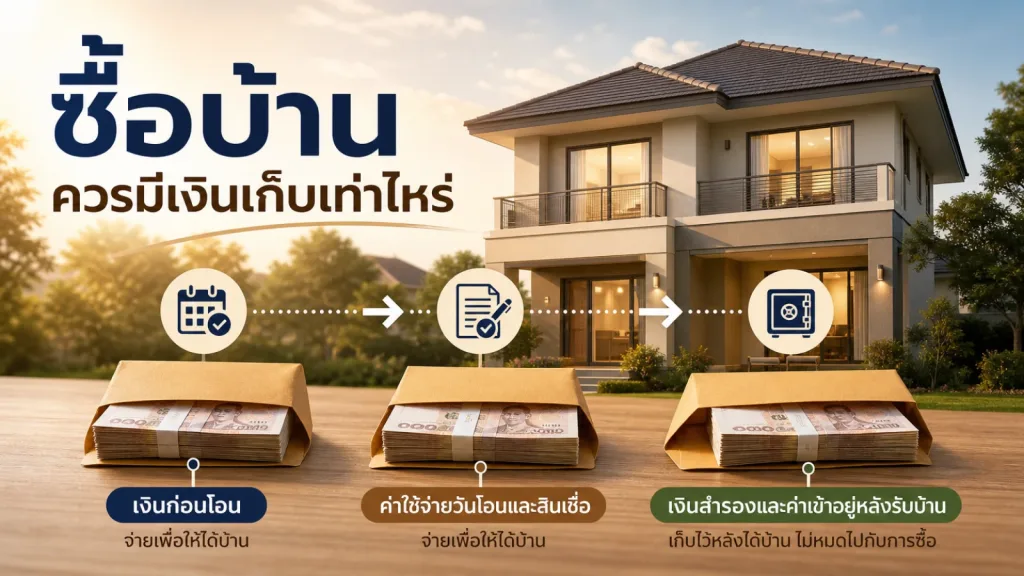
วิธีวางแผนที่ปลอดภัยกว่าการตั้งเป้าเป็นเปอร์เซ็นต์ลอย ๆ คือแยกเงินออกเป็น 3 ส่วนได้แก่ เงินที่ต้องจ่ายก่อนโอน เงินที่ต้องจ่ายในวันโอน และ เงินที่ต้องเหลือหลังซื้อบ้าน จากนั้นค่อยนำราคาบ้านและเงื่อนไขจริงจากโครงการกับธนาคารมาใส่ในรายการ
เงินเก็บซื้อบ้านควรแบ่งเป็น 3 ก้อน ไม่ใช่ก้อนเดียว
บ้านราคาเดียวกันอาจทำให้คนสองคนต้องเตรียมเงินสดไม่เท่ากัน ขึ้นอยู่กับวงเงินที่ธนาคารอนุมัติ เงินที่มีอยู่แล้ว หนี้เดิม ค่าใช้จ่ายของโครงการ และสภาพบ้านหลังรับมอบ ดังนั้นคำตอบที่ใช้ได้จริงควรเริ่มจากโครงสร้างต่อไปนี้
ก้อนที่หนึ่ง: เงินก่อนวันโอน
- เงินจองและเงินทำสัญญา หากโครงการกำหนดให้จ่าย โดยต้องตรวจสอบว่าสามารถนำไปหักจากราคาบ้านหรือเงินดาวน์ได้หรือไม่
- เงินดาวน์บ้านหรือเงินผ่อนดาวน์ จำนวนเงินจริงต้องดูจากราคาซื้อขายและเงื่อนไขของโครงการ ไม่ควรใช้ตัวเลขโฆษณาหรือสมมติว่าธนาคารจะปล่อยกู้เต็มราคาทุกกรณี
- ค่าใช้จ่ายระหว่างรอโอน เช่น ค่าเดินทางตรวจบ้าน ค่าตรวจรับบ้านโดยผู้เชี่ยวชาญถ้าเลือกใช้บริการ และค่าแก้ไขงานที่อาจเกิดขึ้น
จุดที่ต้องเช็กคือ เงินจอง เงินทำสัญญา และเงินผ่อนดาวน์เป็นคนละรายการหรือเป็นยอดที่นับรวมกันในสัญญา อย่าโอนเงินเพียงเพราะเห็นคำว่า “ดาวน์” แล้วคิดว่าจบครบทุกค่าใช้จ่ายก่อนโอน
ก้อนที่สอง: เงินวันโอนและค่าใช้จ่ายเกี่ยวกับสินเชื่อ
- ค่าธรรมเนียมโอนกรรมสิทธิ์ ตรวจสอบว่าใครเป็นผู้รับผิดชอบและแบ่งจ่ายอย่างไรตามสัญญาซื้อขาย
- ค่าจดจำนอง หากกู้ธนาคารและมีการจำนองหลักประกัน โดยจำนวนและผู้รับผิดชอบต้องยืนยันกับธนาคารหรือสำนักงานที่ดิน
- ค่าประเมินหลักประกัน หากธนาคารเรียกเก็บตามเงื่อนไขสินเชื่อ
- ค่าอากร ภาษี หรือค่าใช้จ่ายในวันโอนบางรายการ รายละเอียดอาจแตกต่างตามประเภททรัพย์สิน คู่สัญญา และเงื่อนไขของรายการ
- ค่าเบี้ยประกันที่เกี่ยวข้องกับสินเชื่อหรือทรัพย์สิน ต้องถามให้ชัดว่าเป็นค่าใช้จ่ายจำเป็น เงื่อนไขของสินเชื่อ หรือเป็นผลิตภัณฑ์ที่เลือกเพิ่มเติม
ค่าใช้จ่ายกลุ่มนี้ไม่ควรเดาเป็นตัวเลขเดียวแล้วใช้กับทุกบ้าน เพราะบางรายการอาจมีโปรโมชัน บางรายการอาจแบ่งจ่าย และบางรายการขึ้นกับวงเงินกู้หรือรายละเอียดการโอน ขอเอกสารสรุปค่าใช้จ่ายจากโครงการและธนาคารแยกกัน แล้วตรวจว่ารายการใดรวมอยู่ในราคาแล้ว
ก้อนที่สาม: เงินที่ต้องเหลือหลังรับบ้าน
- เงินสำรองฉุกเฉิน สำหรับกรณีรายได้สะดุด เจ็บป่วย หรือมีค่าใช้จ่ายจำเป็นกะทันหัน
- ค่าเข้าอยู่ เช่น เครื่องใช้ไฟฟ้า เฟอร์นิเจอร์ ผ้าม่าน เครื่องปรับอากาศ ค่าขนย้าย และอุปกรณ์ที่จำเป็นกับบ้านหลังนั้น
- ค่าปรับปรุงหรือซ่อมแซม โดยเฉพาะบ้านมือสอง บ้านที่ต้องต่อเติม หรือบ้านที่มีรายการแก้ไขหลังตรวจรับ
- ค่าใช้จ่ายประจำของบ้าน เช่น ค่าส่วนกลาง ค่าสาธารณูปโภค ค่าดูแลสวน และค่าเดินทางที่อาจเพิ่มขึ้นจากทำเลใหม่
หลักตั้งเป้าเงินเก็บ: เงินที่ควรมีไม่ใช่แค่เงินดาวน์ แต่คือ เงินก่อนโอน + เงินวันโอนที่ยังไม่รวมในราคา + ค่าเข้าอยู่ระยะแรก + เงินสำรองที่ต้องการเก็บไว้หลังซื้อบ้าน
วิธีคำนวณว่าเตรียมเงินซื้อบ้านเท่าไหร่
เริ่มจากทำใบคำนวณของบ้านแต่ละหลังแยกกัน อย่านำตัวเลขของโครงการหนึ่งไปใช้กับอีกโครงการหนึ่ง เพราะสิ่งที่รวมให้ อัตราการแบ่งค่าใช้จ่าย และกำหนดชำระอาจไม่เหมือนกัน
- เขียนราคาซื้อขายที่ยืนยันแล้ว แยกจากราคาโปรโมชัน ส่วนลด ของแถม และค่าใช้จ่ายที่โครงการออกให้
- หักวงเงินกู้ที่คาดว่าจะได้รับอย่างระมัดระวัง ใช้ข้อมูลจากการประเมินความสามารถกู้หรือการอนุมัติเบื้องต้น ไม่ใช่ใช้วงเงินสูงสุดที่หวังไว้
- คำนวณเงินส่วนต่างที่ต้องจ่ายเอง เงินส่วนนี้อาจประกอบด้วยเงินดาวน์และส่วนต่างระหว่างราคาซื้อขายกับวงเงินที่ธนาคารอนุมัติ
- ขอรายการค่าใช้จ่ายวันโอนเป็นลายลักษณ์อักษร แยกค่าธรรมเนียมที่ต้องจ่ายเองจากรายการที่โครงการหรือผู้ขายรับผิดชอบ
- ประเมินค่าเข้าอยู่ตามแผนจริง แบ่งเป็น “ต้องมีวันแรก” กับ “รอได้” เพื่อไม่ให้เฟอร์นิเจอร์ทำให้เงินสำรองหายไป
- กันเงินหลังซื้อบ้านออกจากเงินก้อนซื้อ หากหักค่าใช้จ่ายทั้งหมดแล้วไม่มีเงินเหลือสำหรับเหตุฉุกเฉิน แปลว่างบซื้อบ้านอาจสูงเกินกว่าที่กระแสเงินสดรับไหว
ตัวอย่างคำนวณเงินเก็บซื้อบ้านแบบสมมติ
ตัวอย่างต่อไปนี้เป็น กรณีสมมติ เพื่อให้เห็นวิธีคิด ไม่ใช่เกณฑ์สากลและไม่ใช่การประมาณค่าใช้จ่ายของทุกโครงการ สมมติว่าบ้านมีราคาซื้อขาย 3,000,000 บาท และผู้ซื้อกำหนดเงินส่วนแรกสำหรับบ้านไว้ 300,000 บาท โดยแบ่งเป็นเงินจองและทำสัญญา 30,000 บาท กับเงินดาวน์ส่วนที่เหลือ 270,000 บาท
ผู้ซื้อประเมินค่าใช้จ่ายวันโอนและสินเชื่อที่ต้องรับผิดชอบเองไว้ 60,000 บาท หลังจากนั้นกันค่าเข้าอยู่ที่จำเป็น 120,000 บาท และตั้งใจไม่แตะเงินสำรองฉุกเฉิน 180,000 บาท
เป้าหมายเงินสดก่อนตัดสินใจจึงเป็น:
- เงินก่อนโอน 300,000 บาท
- ค่าใช้จ่ายวันโอนและสินเชื่อ 60,000 บาท
- ค่าเข้าอยู่ระยะแรก 120,000 บาท
- เงินสำรองหลังซื้อบ้าน 180,000 บาท
- รวม 660,000 บาท
ถ้ามีเงินเก็บสำหรับเป้าหมายนี้แล้ว 260,000 บาทจะยังขาด 400,000 บาท หากตั้งใจเก็บเพิ่มเดือนละ 20,000 บาทจะใช้เวลาประมาณ 20 เดือน โดยยังต้องทบทวนอีกครั้งเมื่อได้รับตัวเลขวงเงินจริงจากธนาคารและค่าใช้จ่ายจริงจากโครงการ
ตัวอย่างนี้ชี้ให้เห็นว่า แม้เงินก่อนโอนจะอยู่ที่ 300,000 บาท แต่เงินสดที่ควรเตรียมอาจสูงกว่านั้นมาก เพราะต้องกันเงินสำหรับการย้ายเข้าและป้องกันไม่ให้การซื้อบ้านทำให้ไม่มีเงินเหลือรับมือเหตุไม่คาดคิด
ค่าใช้จ่ายที่คนมักลืมเมื่อวางแผนซื้อบ้าน
ค่าใช้จ่ายที่ไม่ได้เกิดในวันเดียวกัน
บางรายการเกิดตั้งแต่วันที่จอง บางรายการเกิดระหว่างผ่อนดาวน์ และบางรายการเกิดวันโอน หากนับเฉพาะเงินก้อนสุดท้ายที่ต้องจ่ายหน้าโครงการอาจทำให้เข้าใจว่ามีเงินพอ ทั้งที่เงินบางส่วนถูกใช้ไปก่อนแล้ว
ค่าใช้จ่ายที่ไม่ได้อยู่ในใบเสนอราคาหลัก
ราคาบ้านอาจไม่ได้สะท้อนค่าเฟอร์นิเจอร์ งานต่อเติม ค่าเดินทาง ค่าส่วนกลาง หรืออุปกรณ์ที่ต้องซื้อเพิ่ม ลองเดินดูบ้านจริงแล้วจดทุกอย่างที่ทำให้ “พร้อมอยู่” เพราะคำว่าพร้อมอยู่ของโครงการกับของผู้อยู่อาศัยอาจไม่เหมือนกัน
ต้นทุนจากการกู้ไม่เต็มตามที่คาด
หากวงเงินกู้ที่อนุมัติต่ำกว่าที่วางแผนไว้ ผู้ซื้อจะต้องเตรียมเงินส่วนต่างเพิ่ม การยื่นกู้เบื้องต้นจึงช่วยลดความไม่แน่นอน แต่ไม่ควรถือว่าเป็นการรับประกันวงเงินสุดท้ายจนกว่าธนาคารจะพิจารณาตามเอกสารและทรัพย์สินจริง
ค่าใช้จ่ายประจำที่เพิ่มขึ้นหลังย้าย
การมีบ้านอาจทำให้มีค่างวด ค่าส่วนกลาง ค่าดูแลรักษา และค่าเดินทางเพิ่มขึ้นพร้อมกัน ก่อนจองควรทดลองหักเงินจำนวนใกล้เคียงกับภาระที่จะเกิดขึ้นจากรายได้ทุกเดือน แล้วดูว่ายังจ่ายค่าใช้จ่ายจำเป็น หนี้เดิม และเงินออมได้หรือไม่ หากทำไม่ได้ต่อเนื่อง งบบ้านนั้นอาจยังไม่เหมาะ แม้จะหาเงินดาวน์ได้แล้วก็ตาม
ก่อนจ่ายเงินจองต้องเช็กอะไรให้ครบ
- ราคาซื้อขายสุทธิหลังหักส่วนลดและเงื่อนไขโปรโมชัน
- ยอดเงินจอง เงินทำสัญญา และเงินผ่อนดาวน์ รวมกันเป็นเท่าไร
- กำหนดชำระแต่ละงวดและเงื่อนไขกรณีกู้ไม่ผ่านหรือวงเงินกู้ไม่พอ
- รายการวัสดุ เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และงานที่รวมอยู่ในราคา
- กำหนดส่งมอบและขั้นตอนตรวจรับบ้าน
- ค่าใช้จ่ายวันโอนแต่ละรายการ รวมถึงผู้รับผิดชอบ
- ค่าส่วนกลางและค่าใช้จ่ายที่เริ่มนับตั้งแต่ช่วงใด
- ค่าใช้จ่ายจากธนาคาร เช่น ค่าประเมิน หลักประกัน ประกัน หรือค่าธรรมเนียมอื่นตามข้อเสนอจริง
ควรขอเอกสารกลับมาอ่านที่บ้านก่อนโอนเงิน หากมีคำที่ไม่เข้าใจ ให้ถามเป็นข้อ ๆ และเก็บคำตอบหรือเอกสารประกอบไว้ การรู้ยอดรวมอย่างเดียวไม่พอต้องรู้ด้วยว่าแต่ละยอดจ่ายเมื่อไร และคืนหรือหักออกจากราคาได้หรือไม่
ถ้าเงินเก็บยังไม่พอควรปรับแผนอย่างไร
อย่าแก้ปัญหาด้วยการดึงเงินสำรองฉุกเฉินออกจนหมด หรือรีบกู้เพิ่มเพื่อปิดค่าใช้จ่ายที่ไม่ได้คาดไว้ ให้แยกก่อนว่าขาดเงินส่วนใด
- ถ้าขาดเงินก่อนโอน ให้ชะลอการจองหรือเลือกบ้านที่มีราคาต่ำลงจนเงินส่วนต่างอยู่ในระดับที่รับได้
- ถ้าขาดค่าใช้จ่ายวันโอน ให้ขอรายการจริงจากโครงการและธนาคาร เพราะบางรายการอาจคำนวณใหม่หรือมีเงื่อนไขแบ่งความรับผิดชอบ
- ถ้าขาดค่าเข้าอยู่ ให้ย้ายเฉพาะสิ่งจำเป็นก่อน และเลื่อนของตกแต่งที่ยังไม่จำเป็น
- ถ้าขาดเงินสำรองหลังซื้อบ้าน ให้ทบทวนราคาบ้าน ระยะเวลาเก็บเงิน หรือความพร้อมของรายได้ก่อนทำสัญญา
จุดตัดสินใจสำคัญคือ หลังจ่ายเงินซื้อบ้านแล้วต้องยังมีเงินสำหรับชีวิตประจำวันและเหตุฉุกเฉิน ไม่ใช่มีเงินพอดีเฉพาะวันที่โอน หากยังตอบไม่ได้ว่าค่าใช้จ่ายวันโอนมีอะไรบ้าง หรือยังไม่รู้ว่าวงเงินกู้จริงเท่าไร การเก็บข้อมูลเพิ่มก่อนจองมักปลอดภัยกว่าการเร่งให้ถึงเป้าเร็วขึ้น
สรุป: เป้าหมายเก็บเงินซื้อบ้านที่ควรใช้จริง
การวางแผนซื้อบ้านควรตั้งเป้าเป็น “เงินสดที่ต้องใช้ทั้งหมด” ไม่ใช่ตั้งเป้าแค่เงินดาวน์บ้าน สูตรใช้งานได้คือ เงินก่อนโอน + ค่าใช้จ่ายวันโอนและสินเชื่อ + ค่าเข้าอยู่ + เงินสำรองหลังซื้อบ้าน แล้วตรวจสอบตัวเลขแต่ละรายการกับโครงการและธนาคารก่อนเซ็นสัญญา
เมื่อมีตัวเลขครบแล้ว ให้ทดสอบสองเรื่องควบคู่กัน: มีเงินสดพอถึงวันโอนหรือไม่ และหลังเริ่มผ่อนยังมีเงินเหลือสำหรับค่าใช้จ่ายจำเป็นกับเหตุฉุกเฉินหรือไม่ ถ้าคำตอบข้อใดข้อหนึ่งยังไม่ชัด นั่นไม่ใช่ความล้มเหลวของแผน แต่เป็นสัญญาณว่าควรปรับงบหรือเก็บข้อมูลเพิ่มก่อนตัดสินใจ