การทำ บัญชีรายรับรายจ่าย ไม่ได้มีเป้าหมายเพียงรู้ว่าเดือนนี้จ่ายเงินไปกับอะไร แต่คือการเปลี่ยนธุรกรรมที่กระจัดกระจายให้เป็นข้อมูลสำหรับตัดสินใจ เมื่อจดอย่างเป็นระบบ คุณจะเห็นว่าเงินเข้าจากทางไหน เงินไหลออกช่วงใด ค่าใช้จ่ายรายการไหนจำเป็น และพฤติกรรมใดกำลังทำให้เงินหายไปโดยไม่รู้ตัว จากนั้นจึงปรับการใช้เงินได้ตรงจุดมากกว่าการพยายามประหยัดแบบเดาสุ่ม
ทำบัญชีรายรับรายจ่ายแล้วได้อะไร
ประโยชน์ของบัญชีไม่ได้อยู่ที่ความสวยงามของสมุดหรือแอป แต่อยู่ที่คำตอบซึ่งนำไปใช้ต่อได้จริง บัญชีที่ดีควรช่วยให้คุณตอบคำถามเกี่ยวกับเงินของตัวเองได้ชัดขึ้นอย่างน้อย 4 เรื่อง
เห็นเงินเหลือจริง ไม่ใช่เงินที่คิดว่าน่าจะเหลือ
หลายคนประเมินรายจ่ายจากรายการใหญ่ เช่น ค่าเช่า ค่างวด หรือค่าเดินทาง แต่เงินจำนวนเล็ก ๆ ที่เกิดซ้ำ รวมถึงค่าใช้จ่ายที่จำไม่ได้ อาจทำให้ยอดคงเหลือต่างจากที่คาดไว้ การจดทุกครั้งทำให้เห็นความสัมพันธ์ระหว่างเงินเข้า เงินออก และยอดเงินที่ควรเหลืออยู่
ข้อมูลนี้สำคัญกว่าการดูยอดเงินในบัญชีเพียงอย่างเดียว เพราะยอดคงเหลืออาจรวมเงินที่กันไว้จ่ายบิล เงินที่ต้องคืนผู้อื่น หรือวงเงินบัตรที่ยังไม่ได้ชำระ บัญชีจึงช่วยแยก “มีเงินอยู่” ออกจาก “มีเงินที่ใช้ได้จริง”
รู้ว่ารายจ่ายแบบไหนควรแก้ก่อน
การเห็นรายการจ่ายไม่ได้แปลว่าทุกรายการต้องถูกตัดทิ้ง ค่าอาหาร ค่าเดินทาง ค่าโทรศัพท์ ของใช้ในบ้าน และความบันเทิงมีเหตุผลและความจำเป็นต่างกัน หากจัดหมวดให้เหมาะสม คุณจะมองเห็นว่าปัญหาอยู่ที่รายจ่ายประเภทใด เช่น ค่าใช้จ่ายประจำสูงเกินไป รายจ่ายที่เกิดจากความสะดวก หรือการซื้อเล็ก ๆ ที่เกิดบ่อย
การตัดสินใจจึงเปลี่ยนจาก “ต้องใช้ให้น้อยลงทุกอย่าง” เป็น “ควรลดหรือปรับรายการใดจึงกระทบชีวิตน้อยที่สุด” นี่เป็นจุดที่บัญชีช่วยให้การประหยัดมีเป้าหมาย
วางแผนค่าใช้จ่ายล่วงหน้าได้แม่นขึ้น
เมื่อมีข้อมูลย้อนหลัง คุณจะไม่ต้องรอให้บิลหรือค่าใช้จ่ายก้อนใหญ่เกิดขึ้นแล้วค่อยหาเงิน บัญชีช่วยให้เห็นรายจ่ายที่ไม่ได้เกิดทุกวัน เช่น ค่าประกัน ค่าเล่าเรียน ค่าซ่อมแซม ของขวัญ หรือค่าเดินทางในบางช่วง เมื่อรู้ว่ารายการเหล่านี้มีอยู่ คุณสามารถกันเงินไว้ล่วงหน้าและลดโอกาสดึงเงินจากส่วนอื่นมาใช้
การวางแผนในที่นี้ไม่จำเป็นต้องคาดการณ์ได้ตรงทุกบาท เป้าหมายแรกคือทำให้รายจ่ายที่เคย “โผล่มาแบบไม่ทันตั้งตัว” กลายเป็นรายการที่อยู่ในความรับรู้
ตรวจสอบพฤติกรรมการเงินได้โดยไม่ต้องพึ่งความรู้สึก
ความรู้สึกว่า “ช่วงนี้ไม่ได้ซื้ออะไรเป็นพิเศษ” อาจเกิดขึ้นได้แม้มีรายจ่ายหลายรายการกระจายอยู่ตลอดเดือน บัญชีทำหน้าที่เหมือนบันทึกหลักฐานให้คุณทบทวนได้ว่าเงินถูกใช้เมื่อไรและเพื่ออะไร จึงเหมาะกับการหาสาเหตุของปัญหา เช่น เงินหมดก่อนสิ้นเดือน หรือเก็บเงินไม่ได้ตามที่ตั้งใจ
ข้อมูลไม่ได้ตัดสินว่าการใช้เงินรายการใดดีหรือไม่ดี คุณเป็นคนกำหนดเองว่าอะไรสำคัญ แต่การตัดสินใจจะมีพื้นฐานชัดขึ้นเมื่อเห็นตัวเลขและเหตุการณ์จริง
ทำไมจดแล้วเงินอาจยังไม่เหลือ
การจดรายจ่ายเป็นเพียงขั้นเก็บข้อมูล หากจดเสร็จแล้วไม่เคยอ่านข้อมูล ไม่จัดกลุ่ม และไม่เปลี่ยนการตัดสินใจ บัญชีก็จะกลายเป็นบันทึกย้อนหลังที่ไม่ได้ช่วยจัดการเงิน สาเหตุที่พบบ่อยมีดังนี้
- จดไม่ครบ: ลืมรายการเล็ก ๆ รายจ่ายเงินสด หรือรายการที่จ่ายผ่านหลายช่องทาง ทำให้ยอดรวมต่ำกว่าความจริง
- จดไม่ทัน: รอจนสิ้นเดือนแล้วพยายามจำย้อนหลัง จึงปนกันระหว่างวันที่ รายการ และจำนวนเงิน
- ไม่แยกเงินที่มีหน้าที่ต่างกัน: เงินสำหรับบิล เงินเก็บ และเงินใช้ประจำถูกดูรวมเป็นยอดเดียว
- สรุปผิดประเด็น: เห็นว่ารายจ่ายสูง แต่ไม่ได้ระบุว่ารายการใดเป็นสาเหตุที่ปรับได้
- ตั้งเป้าหมายจากความอยากมากกว่าข้อมูล: กำหนดยอดเก็บสูงจนต้องถอนกลับมาใช้ หรือวางแผนรายจ่ายต่ำกว่าที่จำเป็นจริง
ดังนั้น วิธีจดรายรับรายจ่ายที่ช่วยให้เงินเหลือจริงต้องมี 2 ส่วน ได้แก่ บันทึกให้ใกล้เคียงความจริง และนำข้อมูลไปเปลี่ยนพฤติกรรมหรือกำหนดแผนในรอบถัดไป
วิธีจดรายรับรายจ่ายให้ได้ข้อมูลที่ใช้ตัดสินใจ
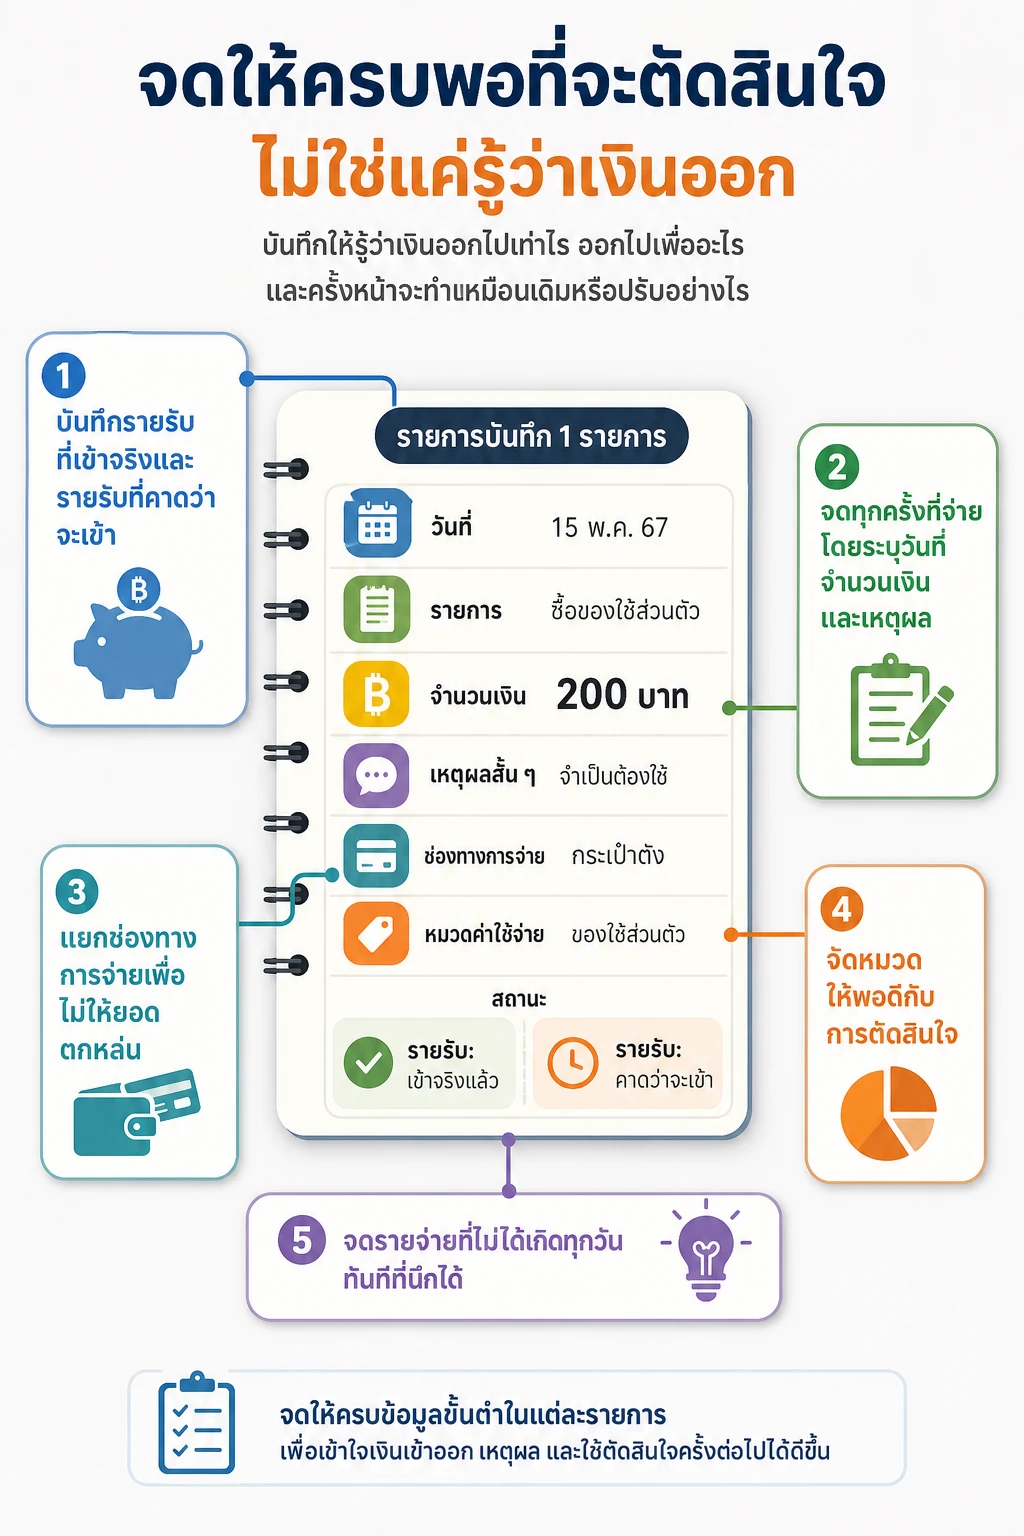
ไม่จำเป็นต้องเริ่มจากระบบซับซ้อน เลือกสมุด กระดาษ แอป หรือไฟล์ที่เปิดได้ง่ายที่สุด แล้วทำให้ข้อมูลมีรายละเอียดเพียงพอต่อการตอบคำถามของคุณ หลักสำคัญมีดังนี้
1. บันทึกรายรับที่เข้าจริงและรายรับที่คาดว่าจะเข้า
แยกรายรับที่ได้รับแล้วออกจากรายรับที่ยังไม่แน่นอน เช่น เงินเดือนที่เข้าบัญชีแล้ว ค่าจ้างที่ยังรอจ่าย เงินจากงานเสริมที่ยังไม่ยืนยัน หรือเงินที่ผู้อื่นสัญญาว่าจะคืน หากนำรายรับที่ยังไม่เข้าไปนับรวมกับเงินใช้ คุณอาจวางแผนเกินกำลัง
สำหรับรายรับที่ไม่สม่ำเสมอ ควรจดวันที่ได้รับและจำนวนเงินจริงในแต่ละครั้ง ไม่ควรใช้ยอดสูงสุดเป็นฐานของการใช้จ่ายประจำ เพราะรายรับรอบถัดไปอาจไม่เท่ากัน
2. จดทุกครั้งที่จ่าย โดยระบุวันที่ จำนวนเงิน และเหตุผล
ข้อมูลขั้นต่ำที่ควรมีคือ วันที่ รายการ จำนวนเงิน ช่องทางการจ่าย และหมวดค่าใช้จ่าย การเขียนว่า “จ่าย 200 บาท” อย่างเดียวอาจไม่พอเมื่อกลับมาทบทวน เพราะไม่รู้ว่าเป็นค่าอาหาร ค่าเดินทาง หรือค่าใช้จ่ายให้ผู้อื่น
ช่อง “เหตุผล” ไม่ต้องยาว เพียงระบุให้แยกได้ว่าเป็นของจำเป็นตามแผน ของที่เลือกซื้อเพิ่ม หรือรายจ่ายที่เกิดจากเหตุฉุกเฉิน เช่น “อาหารกลางวันทำงาน” “ค่าส่งเพราะไม่มีเวลาเดินทาง” หรือ “อุปกรณ์เสียต้องเปลี่ยน” รายละเอียดนี้ช่วยให้เห็นทางเลือกในการปรับครั้งต่อไป
3. แยกช่องทางการจ่ายเพื่อไม่ให้ยอดตกหล่น
เงินสด บัญชีธนาคาร บัตรเครดิต บัตรเดบิต และบริการผ่อนชำระควรมีร่องรอยในบัญชีเดียวกัน แม้เงินจะถูกตัดออกคนละเวลา เพราะสิ่งที่ต้องติดตามคือภาระการใช้เงิน ไม่ใช่เฉพาะเวลาที่เงินออกจากบัญชี
เมื่อใช้บัตรเครดิต ให้บันทึกวันที่ซื้อและจำนวนเงินเป็นรายจ่ายตั้งแต่วันที่ใช้ ไม่ควรรอวันที่ชำระบัตรแล้วค่อยบันทึก เพราะจะทำให้เดือนที่ใช้จริงดูเหมือนมีรายจ่ายต่ำ และเดือนที่จ่ายบัตรดูสูงผิดปกติ วิธีนี้ช่วยให้รู้ว่าการซื้อเกิดขึ้นในช่วงใดและยังเหลือภาระที่ต้องชำระเท่าไร
4. จัดหมวดให้พอดีกับการตัดสินใจ
หมวดมากเกินไปทำให้จดยากและเสียเวลา แต่หมวดกว้างเกินไปก็ไม่ช่วยบอกว่าควรแก้ตรงไหน จุดเริ่มต้นอาจใช้หมวดที่สื่อความหมายต่อชีวิตจริง เช่น ที่อยู่อาศัย อาหารและของใช้ การเดินทาง สุขภาพ ภาระหนี้ การดูแลครอบครัว ความบันเทิง และเงินเก็บ แล้วค่อยแยกย่อยเฉพาะหมวดที่ต้องการตรวจสอบ
ตัวอย่างเช่น หากหมวด “อาหาร” สูง คุณอาจแยกเป็นทำอาหารเอง อาหารระหว่างทำงาน และสั่งเดลิเวอรี เพื่อดูทางเลือกที่ปรับได้ แต่ไม่จำเป็นต้องแยกทุกเมนู เพราะรายละเอียดที่ไม่ถูกนำไปใช้จะเพิ่มภาระโดยไม่เพิ่มความเข้าใจ
5. จดรายจ่ายที่ไม่ได้เกิดทุกวันทันทีที่นึกได้
ค่าใช้จ่ายรายปี รายไตรมาส หรือรายครั้งเป็นจุดที่ทำให้แผนคลาดเคลื่อนได้ง่าย ให้สร้างรายการแยกไว้เมื่อทราบจำนวนหรือช่วงเวลาคร่าว ๆ แล้วระบุว่า “ยังไม่จ่าย” จนกว่าจะเกิดธุรกรรมจริง การแยกสถานะนี้ช่วยให้ไม่สับสนระหว่างเงินที่ต้องเตรียมกับเงินที่จ่ายไปแล้ว
หากจำนวนเงินยังไม่แน่นอน ให้ใช้ค่าประมาณเพื่อการเตรียมตัว แต่เมื่อจ่ายจริงต้องแก้เป็นยอดจริง และควรทำเครื่องหมายว่าเป็นการประมาณหรือเป็นรายการที่เกิดขึ้นแล้ว
หลักจำง่าย: จดให้รู้ว่าเงินออกไปเท่าไร ออกไปเพื่ออะไร และครั้งหน้าจะตัดสินใจเหมือนเดิมหรือปรับอย่างไร หากข้อมูลไม่ช่วยตอบคำถามข้อสุดท้าย แปลว่าระบบยังไม่เชื่อมกับการลงมือทำ
ตรวจบัญชีอย่างไรให้เปลี่ยนข้อมูลเป็นเงินเหลือ
หลังจากจดต่อเนื่องช่วงหนึ่ง ให้กำหนดเวลาทบทวนเป็นประจำ อาจเป็นทุกสัปดาห์สำหรับตรวจรายการตกหล่น และทุกสิ้นรอบรายรับสำหรับสรุปภาพรวม ไม่จำเป็นต้องรอถึงสิ้นเดือนถ้ารูปแบบการรับเงินของคุณเป็นรายสัปดาห์หรือไม่สม่ำเสมอ
เริ่มจากตรวจว่ายอดในบัญชีตรงกับบันทึกหรือไม่
นำรายการถอน โอน และชำระเงินมาเทียบกับบัญชีที่จดไว้ หากยอดไม่ตรง ให้ค้นหาสาเหตุทีละประเภท เช่น ลืมจดเงินสด รายการตัดอัตโนมัติ ค่าธรรมเนียม เงินคืน หรือรายการบัตรที่บันทึกไว้คนละช่วงเวลา การตรวจนี้ไม่ใช่เรื่องเล็ก เพราะบัญชีที่ขาดรายการจะทำให้ข้อสรุปต่อจากนั้นผิดตามไปด้วย
เงินโอนระหว่างบัญชีของตัวเองไม่ควรถูกนับเป็นรายรับหรือรายจ่ายใหม่ เพราะเป็นการย้ายเงิน หากนับทั้งฝั่งโอนออกและโอนเข้าเป็นรายจ่ายหรือรายรับ ยอดรวมจะสูงเกินจริง
แยกค่าใช้จ่ายที่ปรับไม่ได้ออกจากค่าใช้จ่ายที่มีทางเลือก
ค่าใช้จ่ายบางรายการมีข้อผูกพันหรือจำเป็นต่อการดำรงชีวิตในช่วงนั้น ส่วนบางรายการสามารถเปลี่ยนเวลา เปลี่ยนวิธี หรือยกเลิกได้ การแบ่งเช่นนี้ทำให้รู้ว่าการปรับควรเริ่มตรงไหน และช่วยลดการโทษตัวเองจากค่าใช้จ่ายที่หลีกเลี่ยงไม่ได้
อย่าดูเพียงรายการที่มีจำนวนเงินสูง รายการเล็กที่เกิดซ้ำอาจเหมาะกับการปรับมากกว่า ขณะเดียวกันรายจ่ายก้อนใหญ่บางรายการอาจเกิดขึ้นครั้งเดียวและไม่ใช่ต้นเหตุของปัญหาในระยะยาว การดูทั้งจำนวน ความถี่ และความสามารถในการปรับจึงให้ภาพที่ใช้งานได้กว่า
เลือกการเปลี่ยนแปลงเพียงไม่กี่เรื่องในรอบถัดไป
จากสรุปบัญชี ให้เลือกการกระทำที่ตรวจสอบได้ เช่น ลดความถี่ของรายจ่ายประเภทหนึ่ง กำหนดเพดานสำหรับหมวดที่มักเกินแผน ยกเลิกบริการที่ไม่ได้ใช้ หรือกันเงินสำหรับบิลที่กำลังจะถึง การเลือกน้อยเรื่องแต่ทำต่อเนื่องทำให้รู้ว่าการเปลี่ยนแปลงนั้นส่งผลจริงหรือไม่
การกำหนดเป้าหมายควรสอดคล้องกับรายรับและภาระที่มีอยู่ หากต้องลดรายจ่ายมากเกินไปจนกลับมาใช้เหมือนเดิมในเวลาไม่นาน บัญชีจะช่วยให้เห็นความไม่ยั่งยืนของแผนนั้น แล้วนำไปปรับให้เป็นจริงมากขึ้น
ตัวอย่างการใช้บัญชีเพื่อหาจุดที่เงินรั่ว
สมมติว่าคนหนึ่งจดรายจ่ายตลอดรอบการรับเงินและพบว่าเงินไม่ได้หายจากรายการใหญ่เพียงรายการเดียว แต่กระจายอยู่ในค่าอาหารนอกบ้าน ค่าจัดส่ง และการซื้อของระหว่างเดินทาง เมื่อแยกหมวดและระบุเหตุผล เขาอาจพบว่าบางรายการเกิดจากการออกจากบ้านโดยไม่ได้เตรียมอาหาร ขณะที่บางรายการเป็นค่าใช้จ่ายที่หลีกเลี่ยงไม่ได้
ข้อสรุปที่มีประโยชน์จึงไม่ใช่ “ห้ามกินนอกบ้าน” แต่เป็นการเลือกว่ารายการใดเปลี่ยนได้ เช่น เตรียมอาหารในวันที่ทำได้ กำหนดจำนวนครั้งที่สั่งอาหาร หรือเตรียมของจำเป็นก่อนออกจากบ้าน ในรอบถัดไปให้จดต่อและดูว่าการเปลี่ยนแปลงทำให้ยอดหมวดนั้นลดลงหรือเพียงย้ายไปอยู่ในหมวดอื่น
ตัวอย่างนี้เป็นกรอบคิด ไม่ใช่สูตรว่าทุกคนต้องลดหมวดเดียวกัน เพราะสาเหตุของเงินเหลือไม่เท่ากัน บางคนต้องแก้ภาระหนี้ บางคนต้องจัดการรายจ่ายที่เกิดเป็นครั้งคราว และบางคนมีปัญหาจากรายรับที่ไม่แน่นอน บัญชีมีหน้าที่ช่วยชี้จุดเริ่มต้นที่เหมาะกับสถานการณ์ของแต่ละคน
เลือกเครื่องมือและรูปแบบที่ทำต่อได้จริง
เครื่องมือที่ดีที่สุดคือเครื่องมือที่ทำให้คุณบันทึกได้ใกล้เวลาที่จ่าย และกลับมาเปิดดูได้โดยไม่รู้สึกยุ่งยาก หากใช้สมุด ให้พกไว้กับตัวหรือวางในจุดที่เห็นง่าย หากใช้โทรศัพท์ ให้เลือกวิธีกรอกที่ใช้เวลาไม่นาน และหากใช้ไฟล์ ให้กำหนดหมวดและรูปแบบวันที่ให้เหมือนกันทุกครั้ง
จะเริ่มจากการจดแบบละเอียดหรือแบบสั้นก็ได้ แต่ควรรู้ว่ารูปแบบนั้นตอบคำถามอะไร แบบละเอียดเหมาะกับช่วงค้นหาสาเหตุของเงินรั่ว ส่วนแบบสั้นเหมาะกับการรักษาวินัยระยะยาว หลังจากพบรูปแบบการใช้เงินชัดขึ้น คุณอาจลดรายละเอียดที่ไม่จำเป็น และเก็บเฉพาะข้อมูลที่ช่วยตัดสินใจ
- บันทึกทันทีเมื่อทำได้ หรือเก็บหลักฐานไว้ในที่เดียวเพื่อจดในช่วงเวลาที่กำหนด
- ใช้ชื่อหมวดเดิมอย่างสม่ำเสมอ ไม่เปลี่ยนคำเรียกจนเปรียบเทียบแต่ละรอบไม่ได้
- ทำเครื่องหมายรายการที่ยังไม่แน่ใจ แล้วกลับมาแก้ ไม่ปล่อยให้รายการคลุมเครือสะสม
- เก็บข้อมูลย้อนหลังพอให้เห็นรูปแบบ แต่ไม่ต้องบันทึกสิ่งที่ไม่มีผลต่อการตัดสินใจ
ทำบัญชีให้ช่วยวางแผนค่าใช้จ่ายต่อเนื่อง
เมื่อมีข้อมูลแล้ว ให้เชื่อมบัญชีกับการตัดสินใจในแต่ละรอบ เริ่มจากดูรายรับที่คาดว่าจะได้รับ ภาระที่ต้องจ่าย และรายจ่ายที่เลือกปรับได้ จากนั้นจึงกำหนดจำนวนเงินสำหรับการใช้จ่ายและเงินที่ต้องกันไว้ บัญชีจะทำหน้าที่ตรวจสอบว่าแผนที่วางไว้สอดคล้องกับสิ่งที่เกิดขึ้นจริงหรือไม่
หากรายรับเปลี่ยนแปลง ให้ทบทวนแผนเมื่อเงินเข้า ไม่ใช่ใช้แผนเดิมโดยอัตโนมัติ หากมีรายจ่ายฉุกเฉิน ให้บันทึกแยกจากค่าใช้จ่ายปกติและกลับมาดูว่าควรเตรียมเงินสำหรับเหตุคล้ายกันหรือไม่ หากมีเงินเหลือ ให้ระบุหน้าที่ของเงินก้อนนั้นแทนการปล่อยให้รวมกับเงินใช้จนหมดโดยไม่ตั้งใจ
การบริหารเงินส่วนบุคคลจึงไม่ใช่การทำให้ทุกเดือนมีตัวเลขเหมือนกัน แต่คือการรู้ล่วงหน้าว่าเงินแต่ละส่วนมีหน้าที่อะไร และมีข้อมูลพอที่จะปรับเมื่อชีวิตไม่เป็นไปตามแผน
สัญญาณว่าบัญชีของคุณเริ่มช่วยให้เงินเหลือ
คุณไม่จำเป็นต้องจดจนได้ระบบสมบูรณ์ก่อนจึงจะเห็นผล สัญญาณที่ดีคือเริ่มตอบได้ว่าเงินเหลือจริงเท่าไร มีบิลใดกำลังจะถึง รายจ่ายประเภทใดเกินจากที่ตั้งใจ และการปรับครั้งก่อนช่วยได้หรือไม่ นอกจากนี้ การซื้อของจะเริ่มเชื่อมโยงกับเงินที่ต้องใช้ในช่วงเดียวกัน ทำให้ตัดสินใจโดยเห็นผลกระทบมากขึ้น
หากยังตอบไม่ได้ ให้ย้อนกลับไปตรวจเฉพาะจุดที่ทำให้ข้อมูลใช้ไม่ได้ ไม่จำเป็นต้องเพิ่มกฎทุกอย่างพร้อมกัน บางครั้งการจดรายจ่ายเงินสดให้ครบ หรือแยกการโอนระหว่างบัญชีออกจากรายรับรายจ่าย ก็ทำให้ภาพรวมชัดขึ้นมากแล้ว
สรุป: บัญชีที่ดีต้องพาไปสู่การตัดสินใจ
ทำบัญชีรายรับรายจ่ายแล้วได้มากกว่ารายการตัวเลข เพราะช่วยให้เห็นเงินเหลือจริง รู้ต้นเหตุของรายจ่าย วางแผนค่าใช้จ่ายที่กำลังจะมาถึง และตรวจสอบว่าการปรับพฤติกรรมได้ผลหรือไม่ วิธีจดที่เหมาะสมคือบันทึกรายรับที่ได้รับจริง จดรายจ่ายให้ครบ แยกช่องทางและสถานะการชำระ จัดหมวดเท่าที่จำเป็น แล้วทบทวนเพื่อนำไปเปลี่ยนแผนในรอบถัดไป
เริ่มจากการเก็บข้อมูลให้ตรงความจริงก่อน ไม่ต้องพยายามทำระบบใหญ่ตั้งแต่วันแรก เมื่อบัญชีตอบได้ว่าเงินออกไปเพื่ออะไรและครั้งหน้าควรตัดสินใจอย่างไร มันจะเปลี่ยนจากสมุดบันทึกให้กลายเป็นเครื่องมือที่ทำให้เงินเหลืออย่างมีเหตุผล