เริ่มลงทุนตอนอายุ 40 ยังทัน และไม่จำเป็นต้องเร่งเสี่ยงเพื่อชดเชยเวลาที่หายไป จุดแข็งของวัยนี้คือรายได้ ประสบการณ์ และความเข้าใจภาระชีวิตที่ชัดขึ้น การออมระยะยาวจึงควรเริ่มจากแผนที่ทำต่อเนื่องได้ ไม่ใช่การไล่ล่าผลตอบแทนสูงสุดในเวลาอันสั้น
อายุ 40 ไม่ได้แปลว่าสายเกินไป แต่ต้องวางแผนต่างจากวัยเริ่มทำงาน
การลงทุนเมื่ออายุ 40 มีเวลาสร้างความมั่งคั่งน้อยกว่าการเริ่มตั้งแต่อายุ 20 จริง แต่คำว่า “เวลาน้อยลง” ไม่ได้หมายความว่าไม่มีเวลาเลย สิ่งสำคัญคือเป้าหมายทางการเงินของแต่ละคนอยู่ห่างออกไปกี่ปี ไม่ใช่ดูจากอายุเพียงอย่างเดียว หากยังมีเวลาหลายปีก่อนเกษียณ การลงทุนแบบมีระบบยังช่วยให้เงินเติบโตและรับมือกับเงินเฟ้อได้ในระยะยาว
ในทางกลับกัน วัย 40 มักมีภาระที่ต้องพิจารณามากขึ้น เช่น ค่าใช้จ่ายครอบครัว หนี้บ้าน ค่าเล่าเรียนบุตร หรือการดูแลพ่อแม่ ดังนั้นการเริ่มลงทุนวัย 40 ไม่ควรใช้แนวคิดว่า “ต้องเอาคืนเวลาที่เสียไป” ด้วยการเลือกสินทรัพย์ที่ผันผวนที่สุด แต่ควรออกแบบแผนให้เงินแต่ละก้อนมีหน้าที่ชัดเจน
หลักคิดสำคัญ: เริ่มตอนนี้ด้วยจำนวนเงินที่ทำได้สม่ำเสมอ และปรับความเสี่ยงให้เหมาะกับเวลาที่ต้องใช้เงินจริง ดีกว่ารอให้พร้อมสมบูรณ์แบบแล้วไม่ได้เริ่ม
ก่อนลงทุน ต้องรู้ก่อนว่าเงินก้อนนี้จะถูกใช้เมื่อไร
การจัดพอร์ตตามอายุอย่างเดียวอาจไม่เพียงพอ เพราะคนอายุเท่ากันอาจมีเป้าหมายและฐานะต่างกัน ให้แบ่งเงินตามระยะเวลาที่คาดว่าจะใช้เป็นหลัก โดยพิจารณาอย่างน้อยสามกลุ่มต่อไปนี้
- เงินที่อาจต้องใช้ในระยะใกล้: เช่น ค่าใช้จ่ายประจำ เงินสำรองสำหรับเหตุฉุกเฉิน หรือภาระที่กำหนดเวลาไว้ เงินกลุ่มนี้ควรเน้นสภาพคล่องและความมั่นคงมากกว่าการเติบโต
- เงินสำหรับเป้าหมายระยะกลาง: เช่น เงินดาวน์บ้าน การศึกษาบุตร หรือแผนใช้เงินในอีกไม่กี่ปี ควรเลือกความเสี่ยงโดยดูว่าหากมูลค่าลดลงในช่วงใกล้ใช้เงิน จะยังเลื่อนเป้าหมายหรือเติมเงินได้หรือไม่
- เงินสำหรับเกษียณและเป้าหมายระยะยาว: เงินที่ยังไม่จำเป็นต้องใช้ในช่วงใกล้ ๆ อาจรับความผันผวนได้มากกว่า แต่ต้องสอดคล้องกับระยะเวลาจริงและความสามารถในการถือครองเมื่อตลาดปรับตัวลง
การแบ่งแบบนี้เป็นกรอบคิด ไม่ใช่สูตรตายตัว หากเป้าหมายเกษียณอยู่ใกล้กว่าที่คาด หรือมีรายได้ไม่แน่นอน สัดส่วนเงินที่เน้นความมั่นคงอาจต้องมากขึ้น ในทางตรงข้าม คนที่มีเงินสำรองเพียงพอ หนี้ต่ำ และยังมีรายได้สม่ำเสมอ อาจมีความยืดหยุ่นมากกว่า
ประเมินฐานการเงินให้พร้อมก่อนเพิ่มเงินลงทุน
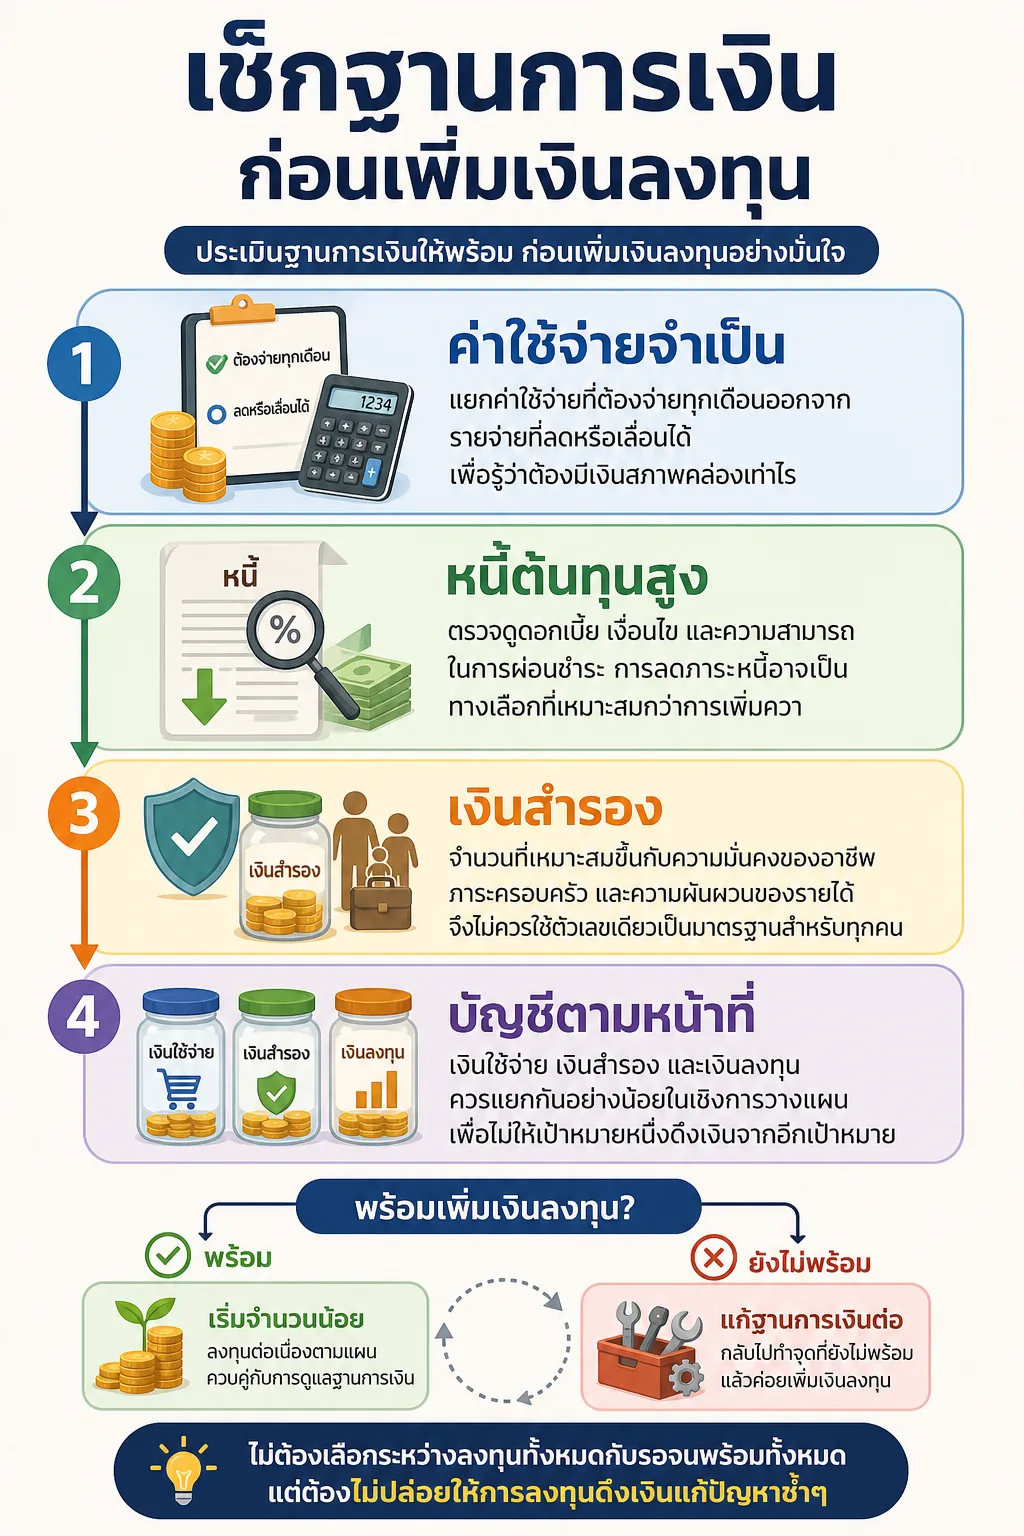
การลงทุนจะเดินหน้าได้ดีเมื่อไม่ต้องถอนเงินลงทุนออกมาแก้ปัญหาทุกครั้งที่เกิดเหตุไม่คาดคิด ก่อนเริ่มลงทุนจำนวนมาก ควรตรวจสอบฐานการเงินของตัวเองอย่างตรงไปตรงมา
- คำนวณค่าใช้จ่ายจำเป็น: แยกค่าใช้จ่ายที่ต้องจ่ายทุกเดือนออกจากรายจ่ายที่ลดหรือเลื่อนได้ เพื่อรู้ว่าต้องมีเงินสภาพคล่องเท่าไร
- จัดการหนี้ที่มีต้นทุนสูง: ตรวจดูดอกเบี้ย เงื่อนไข และความสามารถในการผ่อนชำระ การลดภาระหนี้อาจเป็นทางเลือกที่เหมาะสมกว่าการเพิ่มความเสี่ยงในการลงทุน
- กันเงินสำรอง: จำนวนที่เหมาะสมขึ้นกับความมั่นคงของอาชีพ ภาระครอบครัว และความผันผวนของรายได้ จึงไม่ควรใช้ตัวเลขเดียวเป็นมาตรฐานสำหรับทุกคน
- แยกบัญชีตามหน้าที่: เงินใช้จ่าย เงินสำรอง และเงินลงทุนควรแยกกันอย่างน้อยในเชิงการวางแผน เพื่อไม่ให้เป้าหมายหนึ่งดึงเงินจากอีกเป้าหมายโดยไม่รู้ตัว
หากยังมีหนี้ก้อนใหญ่หรือเงินสำรองไม่พอ อาจเริ่มลงทุนด้วยจำนวนเล็กน้อยเพื่อสร้างวินัยไปพร้อมกับแก้ฐานการเงิน ไม่จำเป็นต้องเลือกว่าจะ “ลงทุนทั้งหมด” หรือ “รอจนพร้อมทั้งหมด” เสมอไป
รายได้และประสบการณ์คือข้อได้เปรียบของการลงทุนวัย 40
วัย 40 อาจมีช่วงเวลาลงทุนสั้นลง แต่มีข้อได้เปรียบที่วัยเริ่มทำงานอาจยังไม่มี รายได้และทักษะการทำงานมักเห็นภาพชัดขึ้น รู้ระดับค่าใช้จ่ายของครอบครัวมากขึ้น และประเมินได้ดีขึ้นว่าตัวเองรับการขาดทุนชั่วคราวได้แค่ไหน
ข้อได้เปรียบเหล่านี้ควรนำมาใช้ในสามทาง หนึ่งคือกำหนดจำนวนเงินลงทุนที่ทำต่อเนื่องได้จริง สองคือเพิ่มเงินลงทุนเมื่อรายได้เพิ่ม แทนการตั้งยอดสูงจนกระทบค่าใช้จ่ายจำเป็น และสามคือใช้ประสบการณ์ตัดสิ่งล่อใจ เช่น การซื้อสินทรัพย์เพราะกระแสหรือเพราะคาดหวังผลตอบแทนเร็วโดยยังไม่เข้าใจความเสี่ยง
จำนวนเงินลงทุนที่เหมาะสมจึงไม่ควรตัดสินจากอายุเพียงอย่างเดียว แต่ควรดูรายได้สุทธิ ค่าใช้จ่าย หนี้สิน เงินสำรอง และเป้าหมายที่ต้องการให้เงินรองรับ หากตัวเลขยังไม่ลงตัว ให้เริ่มจากยอดที่ไม่ทำให้ต้องหยุดกลางคัน แล้วทบทวนเมื่อสถานะการเงินเปลี่ยน
เลือกความเสี่ยงจากเวลาที่เหลือและความสามารถในการรับขาดทุน
ความเสี่ยงของการลงทุนมีอย่างน้อยสองมิติที่ต้องแยกกัน ความสามารถในการรับความผันผวนคือฐานะทางการเงินรองรับการขาดทุนชั่วคราวได้หรือไม่ ส่วนความเต็มใจที่จะรับความเสี่ยงคือเมื่อเห็นมูลค่าลดลงแล้ว ยังทำตามแผนได้หรือไม่ คนที่มีรายได้ดีอาจมีความสามารถสูง แต่ถ้านอนไม่หลับเมื่อพอร์ตลดลง ก็อาจเลือกความเสี่ยงเกินกว่าที่ถือได้จริง
สำหรับการวางแผนเกษียณวัย 40 ให้ถามตัวเองว่า หากตลาดปรับตัวลงในช่วงที่ยังไม่ต้องใช้เงิน จะมีรายได้หรือเงินสำรองเพียงพอหรือไม่ และหากเกิดการลดลงในช่วงใกล้เกษียณ จะมีแผนลดการถอนเงิน เลื่อนเป้าหมาย หรือใช้เงินส่วนอื่นแทนหรือไม่ คำตอบเหล่านี้ช่วยกำหนดพอร์ตได้ดีกว่าการเลือกตามคำแนะนำทั่วไป
พอร์ตที่กระจายหลายสินทรัพย์อาจช่วยไม่ให้ผลลัพธ์ขึ้นอยู่กับสิ่งใดสิ่งหนึ่งมากเกินไป แต่การกระจายไม่ได้ทำให้ขาดทุนไม่ได้ และไม่ได้รับประกันผลตอบแทน ควรเข้าใจว่าสินทรัพย์แต่ละประเภทมีความเสี่ยง สภาพคล่อง และพฤติกรรมในภาวะตลาดต่างกันอย่างไร ก่อนนำมาใช้
ออกแบบพอร์ตให้มีทั้งการเติบโตและเงินที่พร้อมใช้
แทนที่จะถามว่า “อายุ 40 ควรลงทุนอะไร” ให้เริ่มจากถามว่า “เงินก้อนนี้มีเวลาทำงานนานเท่าไร” จากนั้นจึงพิจารณาส่วนประกอบของพอร์ตตามหน้าที่
ส่วนที่มุ่งสร้างการเติบโต
เงินสำหรับเป้าหมายระยะยาวอาจจัดสรรไปยังสินทรัพย์ที่มีโอกาสเติบโต แต่ต้องยอมรับว่ามูลค่าอาจผันผวนและขาดทุนได้ การเลือกควรอิงความเข้าใจของผู้ลงทุน ความเสี่ยงที่รับได้ และระยะเวลาที่ไม่ต้องใช้เงิน ไม่ใช่ดูผลการดำเนินงานในช่วงสั้นเพียงอย่างเดียว
ส่วนที่ช่วยลดแรงกระแทก
เงินที่เน้นความมั่นคงและสภาพคล่องมีหน้าที่รองรับการใช้จ่ายหรือช่วยลดความผันผวนของภาพรวม ข้อแลกเปลี่ยนคือโอกาสเติบโตอาจต่ำกว่า จึงควรมีเท่าที่สอดคล้องกับเป้าหมาย ไม่ใช่ถือเงินสดทั้งหมดเพราะกลัวความผันผวนจนเงินระยะยาวเติบโตไม่ทันเป้าหมาย
ส่วนที่ต้องทบทวนเมื่อเวลาใกล้ใช้เงิน
เมื่อเป้าหมายใกล้เข้ามา ความสำคัญของการรักษาเงินต้นและสภาพคล่องมักเพิ่มขึ้น การทยอยปรับพอร์ตเป็นระยะอาจช่วยไม่ให้ต้องขายสินทรัพย์ที่ผันผวนในช่วงที่มูลค่าลดลง ทั้งนี้ควรกำหนดหลักเกณฑ์ไว้ล่วงหน้า เช่น ทบทวนเมื่อเป้าหมายเปลี่ยน หรือเมื่อสัดส่วนเบี่ยงเบนจากแผนอย่างมีนัยสำคัญ แทนการตัดสินใจตามอารมณ์ในวันที่ตลาดผันผวน
ลงทุนอย่างไรให้มีโอกาสทำต่อเนื่อง
สำหรับคนที่เพิ่งเริ่มลงทุน การทำแผนให้เรียบง่ายมักมีประโยชน์กว่าการมีสินทรัพย์จำนวนมากจนติดตามไม่ไหว อาจกำหนดวันลงทุนเป็นกิจวัตร ตั้งการโอนเงินตามจำนวนที่ไม่กระทบค่าใช้จ่าย และตรวจสอบพอร์ตตามรอบเวลาที่กำหนด ไม่จำเป็นต้องเฝ้าดูราคาทุกวัน
- เขียนเป้าหมาย จำนวนเงินที่ต้องการ และช่วงเวลาที่คาดว่าจะใช้ให้ชัด
- บันทึกเหตุผลก่อนซื้อสินทรัพย์แต่ละประเภท เพื่อแยกแผนระยะยาวออกจากความรู้สึกชั่วคราว
- ตรวจสอบค่าธรรมเนียม เงื่อนไขการขาย และความเสี่ยงของผลิตภัณฑ์ก่อนตัดสินใจ
- เพิ่มเงินลงทุนเมื่อรายได้เพิ่ม โดยไม่ปล่อยให้รายจ่ายเพิ่มขึ้นทั้งหมดตามรายได้
- ทบทวนแผนเมื่อแต่งงาน มีบุตร เปลี่ยนอาชีพ รับภาระหนี้ใหม่ หรือใกล้ถึงเป้าหมาย
การลงทุนเป็นระยะไม่ได้ทำให้ซื้อได้ราคาดีทุกครั้ง และไม่ใช่การรับประกันกำไร แต่ช่วยให้การเริ่มต้นไม่ต้องรอจังหวะที่คาดเดาได้ยาก สิ่งที่ควรควบคุมให้ได้คือจำนวนเงิน แผนการถือครอง และการไม่ใช้เงินที่จำเป็นในระยะใกล้ไปเสี่ยง
ข้อผิดพลาดที่ควรระวังเมื่อเริ่มช้ากว่าแผนเดิม
ข้อผิดพลาดแรกคือการเร่งความเสี่ยงเกินไปเพราะรู้สึกว่าตัวเองเริ่มช้า การขาดทุนครั้งใหญ่ในช่วงใกล้ใช้เงินอาจทำให้เป้าหมายสะดุดมากกว่าการเริ่มด้วยแผนที่สมดุล ข้อผิดพลาดถัดมาคือการเชื่อว่าผลตอบแทนในอดีตจะเกิดซ้ำโดยไม่ประเมินเงื่อนไขและความเสี่ยง
อีกด้านหนึ่งคือการระมัดระวังจนไม่ยอมให้เงินระยะยาวทำงานเลย การถือเงินทั้งหมดในรูปแบบที่ผันผวนน้อยอาจทำให้ต้องออมมากขึ้นเพื่อให้ถึงเป้าหมาย แต่การตัดสินใจควรดูความเสี่ยงด้านกำลังซื้อและเป้าหมายร่วมกับความปลอดภัย ไม่ใช่ดูการแกว่งของราคาเพียงด้านเดียว
นอกจากนี้ อย่าลงทุนด้วยเงินกู้หรือเงินที่ต้องใช้ชำระภาระจำเป็นเพียงเพราะต้องการเร่งผลลัพธ์ และอย่าซื้อผลิตภัณฑ์ที่อธิบายไม่ได้ว่าเงินลงทุนอยู่ในอะไร มีความเสี่ยงอย่างไร ถอนเงินได้เมื่อไร และมีค่าใช้จ่ายใดบ้าง
แผนเริ่มต้นสำหรับคนอายุ 40 ที่ยังไม่เคยลงทุน
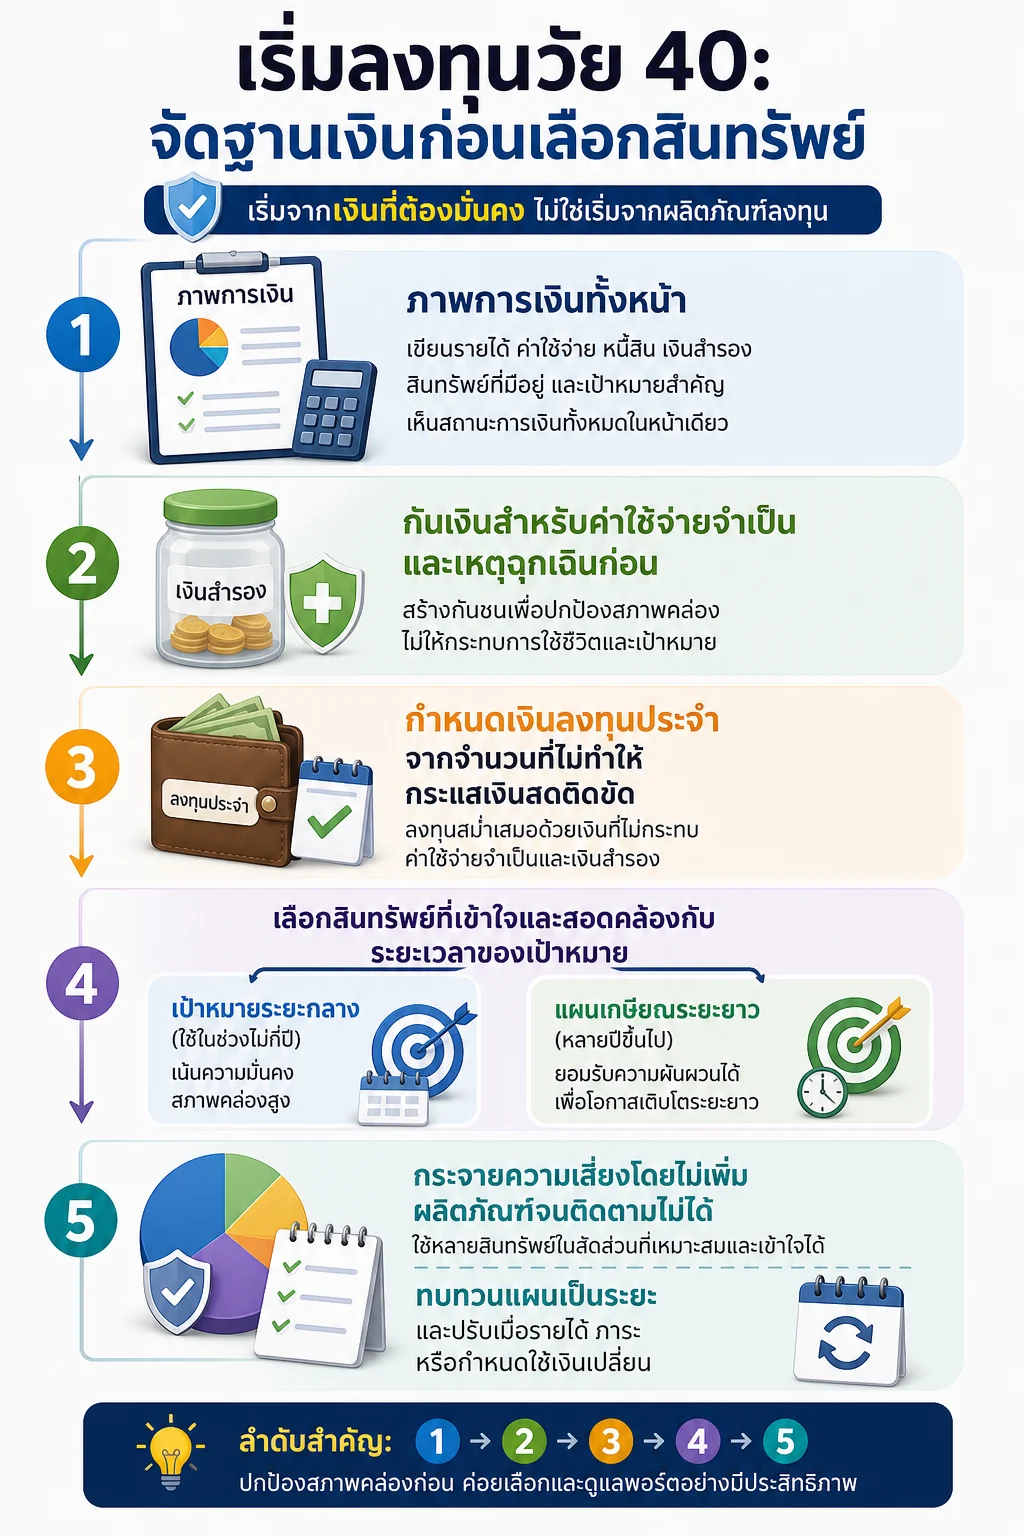
เริ่มจากการเขียนภาพการเงินปัจจุบันในหน้าเดียว ได้แก่ รายได้ ค่าใช้จ่าย หนี้สิน เงินสำรอง สินทรัพย์ที่มีอยู่ และเป้าหมายสำคัญ จากนั้นจัดลำดับว่าเป้าหมายใดต้องรักษาความแน่นอน เป้าหมายใดเลื่อนได้ และเป้าหมายใดมีเวลาระยะยาว
- กันเงินสำหรับค่าใช้จ่ายจำเป็นและเหตุฉุกเฉินก่อน
- กำหนดเงินลงทุนประจำจากจำนวนที่ไม่ทำให้กระแสเงินสดติดขัด
- เลือกสินทรัพย์ที่เข้าใจและสอดคล้องกับระยะเวลาของเป้าหมาย
- กระจายความเสี่ยงโดยไม่เพิ่มผลิตภัณฑ์จนติดตามไม่ได้
- ทบทวนแผนเป็นระยะ และปรับเมื่อรายได้ ภาระ หรือกำหนดใช้เงินเปลี่ยน
หากมีเป้าหมายหลายอย่าง ให้แยกแผนเกษียณออกจากเงินสำหรับเป้าหมายอื่น เพื่อเห็นชัดว่าเงินเกษียณเพิ่มขึ้นตามที่ตั้งใจหรือไม่ และเพื่อไม่ให้ค่าใช้จ่ายระยะกลางดึงเงินออกจากพอร์ตระยะยาวโดยไม่มีแผนรองรับ
คำตอบสุดท้าย: ยังทัน หากเริ่มจากแผนที่เหมาะกับชีวิตจริง
เริ่มลงทุนตอนอายุ 40 ยังทัน แต่ผลลัพธ์จะขึ้นกับการจัดลำดับเป้าหมาย วินัยในการเติมเงิน ระดับความเสี่ยง และการปกป้องเงินจากการตัดสินใจที่รีบร้อนมากกว่าการพยายามหาสินทรัพย์ที่ให้ผลตอบแทนสูงที่สุด
ใช้รายได้และประสบการณ์ที่มีเป็นข้อได้เปรียบ เริ่มจากฐานการเงินที่มั่นคง แบ่งเงินตามเวลาที่จะใช้ และทบทวนแผนเมื่อชีวิตเปลี่ยน หากทำให้การลงทุนเป็นส่วนหนึ่งของระบบการเงินอย่างสม่ำเสมอ อายุ 40 ก็ยังเป็นจุดเริ่มต้นที่มีความหมายสำหรับเป้าหมายระยะยาวได้