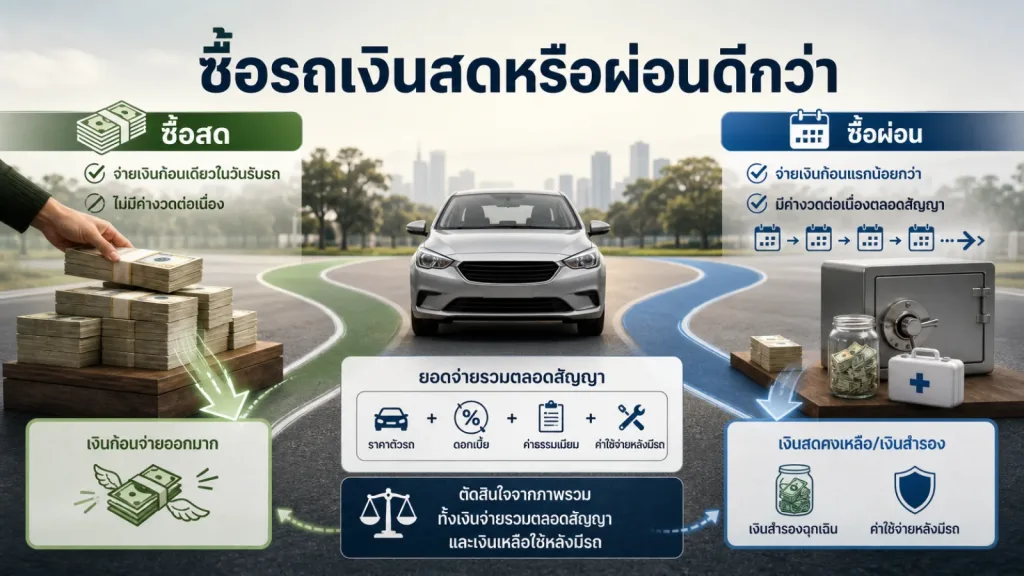
คำตอบของคำถามว่า “ซื้อรถเงินสดหรือผ่อน” ไม่ได้อยู่ที่วิธีไหนจ่ายน้อยกว่าบนกระดาษเพียงอย่างเดียว แต่อยู่ที่วิธีใดทำให้กระแสเงินสดของคุณยังรับมือค่าน้ำมัน ประกันภัย พ.ร.บ. ภาษี ค่าบำรุงรักษา ค่าจอดรถ และเหตุฉุกเฉินได้โดยไม่สะดุด เงินสดมักช่วยลดต้นทุนดอกเบี้ย ส่วนการผ่อนช่วยเก็บเงินก้อนไว้และกระจายภาระออกเป็นรายเดือน ดังนั้นก่อนตัดสินใจผ่อนรถหรือซื้อสด ควรดูทั้งเงินที่จ่ายวันนี้ ต้นทุนตลอดสัญญา และเงินเหลือใช้หลังมีรถ
เริ่มจากกระแสเงินสด ไม่ใช่เริ่มจากค่างวดที่ดูไหว
รถไม่ได้มีต้นทุนแค่ราคาซื้อหรือค่างวดรถ การประเมินที่ใกล้ความจริงควรนำค่าใช้จ่ายที่เกิดจากการมีรถมารวมกัน ได้แก่ ค่าน้ำมันหรือค่าไฟ ค่าประกันรถยนต์ พ.ร.บ. ภาษีรถยนต์ ค่าบำรุงรักษา ค่าล้างรถ ค่าที่จอดรถ และค่าทางด่วน หากเกิดอุบัติเหตุ ค่าใช้จ่ายอาจเพิ่มขึ้นจากค่าซ่อมรถ ค่าซ่อมคู่กรณี หรือค่ารักษาพยาบาลตามกรณี จึงไม่ควรใช้ตัวเลขค่างวดเพียงตัวเดียวตัดสินว่ารถคันนั้นเหมาะกับคุณ
ให้ทำภาพกระแสเงินสดหลังซื้อรถขึ้นมาก่อน โดยแยกเป็น 3 ส่วน
- เงินก้อนก่อนรับรถ: ราคาซื้อหรือเงินดาวน์ ค่าใช้จ่ายจดทะเบียน อุปกรณ์ และค่าใช้จ่ายที่ระบุในใบเสนอราคา
- ค่าใช้จ่ายประจำ: ค่างวดถ้ามี ค่าน้ำมันหรือค่าไฟ ค่าที่จอดรถ ทางด่วน และเบี้ยประกันที่ต้องเตรียมตามรอบชำระ
- เงินที่ต้องกันไว้: เงินสำรองฉุกเฉินและเงินสำหรับบำรุงรักษาหรือค่าใช้จ่ายก้อนที่ไม่ได้เกิดทุกเดือน
ตัวเลขที่ควรถามตัวเองไม่ใช่เพียง “จ่ายค่างวดเดือนละเท่าไร” แต่คือ “หลังหักค่าใช้จ่ายเกี่ยวกับรถทั้งหมดแล้ว ยังเหลือเงินสำหรับค่าใช้จ่ายจำเป็น หนี้เดิม การออม และเหตุไม่คาดฝันเท่าไร” หากคำตอบทำให้ต้องหยุดออม หยิบเงินสำรองมาใช้เป็นประจำ หรือพึ่งรายได้ล่วงเวลาเพื่อจ่ายค่างวด การลดราคารถหรือชะลอการซื้ออาจเหมาะกว่าการเลือกระยะผ่อนที่ยาวขึ้น
ซื้อรถเงินสดเหมาะเมื่อเงินก้อนนั้นไม่ใช่เงินที่ต้องใช้หมุนเวียน
ข้อได้เปรียบหลักของการซื้อรถเงินสดคือไม่ต้องมีดอกเบี้ยจากสินเชื่อและไม่มีค่างวดผูกพันในเดือนถัดไป การซื้อขายอาจมีขั้นตอนสินเชื่อน้อยกว่า และคุณไม่ต้องรอข้อเสนอทางการเงินเพื่อให้ตัดสินใจได้ แต่ข้อดีเหล่านี้จะมีความหมายก็ต่อเมื่อจ่ายแล้วไม่ทำให้สภาพคล่องหายไป
ก่อนใช้เงินก้อนซื้อรถ ให้ตรวจอย่างน้อย 3 เรื่อง
- หลังจ่ายค่ารถแล้ว ยังมีเงินสำรองสำหรับค่าใช้จ่ายจำเป็นและเหตุฉุกเฉินตามแผนของคุณหรือไม่ แหล่งข้อมูลด้านการเงินบางแห่งใช้กรอบเงินสำรอง 6–12 เดือนเป็นแนวทาง แต่ช่วงเวลาที่เหมาะสมจริงขึ้นกับรายจ่าย ความมั่นคงของรายได้ ภาระหนี้ และคนที่ต้องดูแล
- เงินก้อนนี้มีหน้าที่อื่นที่สำคัญกว่าหรือไม่ เช่น ใช้เป็นเงินทุนหมุนเวียน ชำระหนี้ดอกเบี้ยสูง หรือรองรับค่าใช้จ่ายที่รู้ว่าจะเกิดขึ้น
- เมื่อไม่มีค่างวดแล้ว คุณยังกันเงินสำหรับประกัน บำรุงรักษา และการซ่อมแซมได้หรือไม่
ถ้าซื้อสดแล้วเงินเหลือเพียงเล็กน้อย การไม่มีดอกเบี้ยอาจแลกมาด้วยความเสี่ยงที่ต้องกู้ยืมเมื่อเกิดเหตุฉุกเฉิน ในกรณีนี้การซื้อรถราคาต่ำลง หรือจ่ายเงินดาวน์บางส่วนแล้วเก็บเงินไว้ อาจรักษากระแสเงินสดได้ดีกว่าการทุ่มเงินทั้งหมดไปกับรถ
ซื้อรถผ่อนเหมาะเมื่อการเก็บเงินสดไว้มีประโยชน์มากกว่าดอกเบี้ยที่เพิ่ม
การผ่อนช่วยให้ไม่ต้องจ่ายราคารถทั้งหมดในวันเดียว แบ่งภาระเป็นงวด และอาจเหมาะกับคนที่ต้องรักษาเงินสดไว้สำหรับธุรกิจ ค่าใช้จ่ายจำเป็น หรือเงินสำรอง อย่างไรก็ตาม เงินที่ยังอยู่ในบัญชีไม่ได้แปลว่าการผ่อนคุ้มกว่าเสมอไป เพราะคุณต้องจ่ายดอกเบี้ย ค่าธรรมเนียมตามสัญญา และรับภาระค่างวดต่อเนื่องแม้รายได้หรือค่าใช้จ่ายในอนาคตจะเปลี่ยนแปลง
การผ่อนยังมีเงื่อนไขที่ต้องพิจารณา เช่น ต้องยื่นเอกสารและผ่านการอนุมัติ ต้องมีเงินดาวน์ตามข้อเสนอ และหากผิดนัดชำระอาจกระทบประวัติเครดิตและการขอสินเชื่อในอนาคต ระหว่างผ่อน กรรมสิทธิ์รถยังอยู่ภายใต้เงื่อนไขของสัญญาเช่าซื้อจนกว่าจะชำระครบ จึงควรอ่านเรื่องการโอนกรรมสิทธิ์ การปิดบัญชีก่อนกำหนด ค่าใช้จ่ายเมื่อผิดนัด และเงื่อนไขประกันให้ชัดเจน
อย่าเลือกผ่อนเพียงเพราะเห็นค่างวดต่ำ ระยะเวลาผ่อนที่ยาวขึ้นอาจลดภาระรายเดือน แต่โดยทั่วไปทำให้มีเวลาคิดดอกเบี้ยหรือมีต้นทุนทางการเงินนานขึ้น แหล่งข้อมูลสินเชื่อรถยนต์แห่งหนึ่งยกกรอบ 25/4/30 คือดาวน์ประมาณ 25% ผ่อนไม่เกิน 4 ปี และค่างวดไม่เกิน 30% ของรายได้ต่อเดือน กรอบนี้ใช้เป็นจุดเริ่มต้นเปรียบเทียบได้ ไม่ใช่เกณฑ์อนุมัติหรือคำตอบตายตัวสำหรับทุกคน เพราะยังต้องหักหนี้เดิมและค่าใช้จ่ายเกี่ยวกับรถรายการอื่นด้วย
เปรียบเทียบข้อเสนอด้วยเงินจ่ายรวม ไม่ใช่ดูแค่ดอกเบี้ยโฆษณา
เมื่อตัดสินใจว่าจะซื้อรถสดหรือผ่อน ให้ขอรายละเอียดข้อเสนอเป็นลายลักษณ์อักษร แล้วนำมาเทียบกับราคาซื้อเงินสด โดยตรวจรายการต่อไปนี้
- ราคารถหลังหักส่วนลดในกรณีเงินสดและกรณีจัดไฟแนนซ์
- เงินดาวน์ เงินที่ต้องจ่ายวันรับรถ และจำนวนค่างวดทั้งหมด
- อัตราดอกเบี้ยว่าเป็นอัตราคงที่หรืออัตราที่แท้จริง รวมถึงวิธีคำนวณ
- ยอดชำระรวมตลอดสัญญา ดอกเบี้ย ค่าธรรมเนียม และค่าใช้จ่ายที่บังคับซื้อ
- ค่าใช้จ่ายเมื่อชำระล่าช้า ปิดบัญชีก่อนกำหนด หรือเปลี่ยนแปลงสัญญา
- เงื่อนไขของประกัน บริการบำรุงรักษา ของแถม และส่วนลดที่ผูกกับการจัดสินเชื่อ
โปรโมชั่นดอกเบี้ย 0% อาจดูน่าสนใจ แต่ควรตรวจว่าราคาตัวรถ ส่วนลด เงินดาวน์ ระยะเวลา และค่าใช้จ่ายอื่นเป็นอย่างไร บางข้อเสนออาจให้ดอกเบี้ยต่ำแลกกับส่วนลดหรือสิทธิประโยชน์บางรายการที่ต่างจากการซื้อเงินสด จึงควรดู “ยอดที่ต้องจ่ายจริงทั้งหมด” มากกว่าคำว่า 0% เพียงคำเดียว
ตัวอย่างสมมติสำหรับเห็นวิธีคำนวณ
ตัวอย่างนี้เป็นเพียงภาพประกอบ ไม่ใช่ข้อเสนอสินเชื่อจริง สมมติรถราคา 600,000 บาท ซื้อสดจ่าย 600,000 บาท ขณะที่ทางเลือกผ่อนกำหนดเงินดาวน์ 150,000 บาท เหลือยอดจัด 450,000 บาท และเมื่อรวมดอกเบี้ยกับค่าธรรมเนียมตามข้อสมมติแล้ว ต้องจ่ายส่วนของสินเชื่อรวม 495,000 บาท หากผ่อน 60 งวด ค่างวดเฉลี่ยจะเป็น 495,000 ÷ 60 = 8,250 บาทต่อเดือน และเงินที่จ่ายเกี่ยวกับรถรวม 645,000 บาท
จากตัวอย่าง การผ่อนทำให้เก็บเงินสด 450,000 บาทไว้ในวันซื้อ แต่มีต้นทุนส่วนเพิ่มจากดอกเบี้ยและค่าธรรมเนียม 45,000 บาท ตัวเลขที่ต้องนำไปเทียบจึงมี 2 ด้านพร้อมกัน คือเงินที่เหลือหลังวันรับรถ และเงินจ่ายรวมตลอดสัญญา หาก 8,250 บาทยังไม่รวมค่าน้ำมัน ประกัน และบำรุงรักษา ก็ต้องนำรายการเหล่านั้นไปทดสอบกับกระแสเงินสดรายเดือนอีกครั้ง
ใช้ 5 คำถามนี้ตัดสินใจให้เข้ากับสถานการณ์ของตัวเอง
- จ่ายสดแล้วเงินสำรองเหลือพอหรือไม่? ถ้าไม่พอ อย่าใช้เงินก้อนทั้งหมดเพียงเพื่อหลีกเลี่ยงดอกเบี้ย
- รายได้มีความสม่ำเสมอแค่ไหน? รายได้ที่ผันผวนควรเผื่อเดือนที่รับเงินน้อยกว่าปกติ ไม่ควรคำนวณจากเดือนที่ดีที่สุด
- มีหนี้หรือเป้าหมายการเงินอื่นหรือไม่? ค่างวดรถต้องอยู่ร่วมกับหนี้บ้าน บัตรเครดิต สินเชื่อส่วนบุคคล และค่าใช้จ่ายของครอบครัว
- รถจำเป็นต่อการสร้างรายได้หรือเป็นความต้องการที่รอได้? หากรถช่วยให้ทำงานหรือเดินทางได้จริง ความเร็วในการมีรถอาจมีคุณค่า แต่ต้องไม่ทำให้ภาระเกินกำลัง
- ถ้ารายได้หายไปชั่วคราว จะจ่ายต่อได้กี่เดือน? คำตอบนี้ช่วยบอกว่าควรเพิ่มเงินดาวน์ ลดราคารถ เลือกระยะผ่อนสั้นลง หรือเลื่อนการซื้อ
คนที่มีเงินก้อนเพียงพอและยังมีเงินสำรองหลังซื้อ อาจเอนเอียงไปทางเงินสดเพื่อหลีกเลี่ยงต้นทุนสินเชื่อ ส่วนคนที่ต้องรักษาสภาพคล่องและมีรายได้สม่ำเสมอ อาจเลือกผ่อนโดยกำหนดเงินดาวน์และค่างวดให้ไม่บีบค่าใช้จ่ายจำเป็น ทั้งสองกรณีควรพิจารณาประกันรถยนต์และค่าใช้รถตั้งแต่ก่อนเซ็นสัญญา ไม่ใช่รอให้มีรถแล้วค่อยจัดการ
วิธีวางแผนก่อนเซ็นสัญญาซื้อรถ
เมื่อได้ตัวเลือกรถและรูปแบบการจ่ายแล้ว ให้ทำตามลำดับนี้เพื่อไม่ให้ข้อเสนอหน้าร้านเป็นตัวกำหนดงบแทนคุณ
- กำหนดงบจากกระแสเงินสดจริง โดยรวมค่าใช้รถทุกหมวดและหนี้เดิม
- กันเงินสำรองและเงินสำหรับค่าใช้จ่ายก้อนก่อนตัดสินใจใช้เงินดาวน์หรือเงินสด
- ขอใบเสนอราคาทั้งแบบเงินสดและผ่อนจากรถคันเดียวกัน
- คำนวณเงินจ่ายรวมตลอดสัญญา พร้อมอ่านเงื่อนไขค่าธรรมเนียมและการผิดนัด
- ทดสอบสถานการณ์รายได้ลดลงหรือมีค่าใช้จ่ายฉุกเฉิน แล้วดูว่ายังจ่ายไหวหรือไม่
- ตรวจเอกสาร สัญญา ประกัน และรายการค่าใช้จ่ายทุกข้อก่อนลงชื่อ
สรุปให้ตัดสินใจง่าย: ซื้อเงินสดเมื่อจ่ายแล้วสภาพคล่องยังแข็งแรงและต้องการลดต้นทุนรวม เลือกผ่อนเมื่อจำเป็นต้องเก็บเงินก้อนไว้และค่างวดรวมค่าใช้รถยังอยู่ในกระแสเงินสดอย่างปลอดภัย หากทั้งสองทางเลือกทำให้เงินเหลือไม่พอสำหรับชีวิตประจำวัน คำตอบอาจไม่ใช่เงินสดหรือผ่อน แต่คือการลดงบรถหรือเลื่อนการซื้อ
ดังนั้นการซื้อรถที่เหมาะกับบริหารเงินส่วนบุคคลไม่ใช่การหาวิธีที่ดูถูกที่สุดในวันแรก แต่คือการเลือกโครงสร้างการจ่ายที่ทำให้คุณมีรถได้โดยยังรักษาเงินสำรอง รับผิดชอบค่าใช้จ่ายประจำ และไม่ต้องสร้างหนี้ก้อนใหม่เมื่อเกิดเหตุไม่คาดคิด