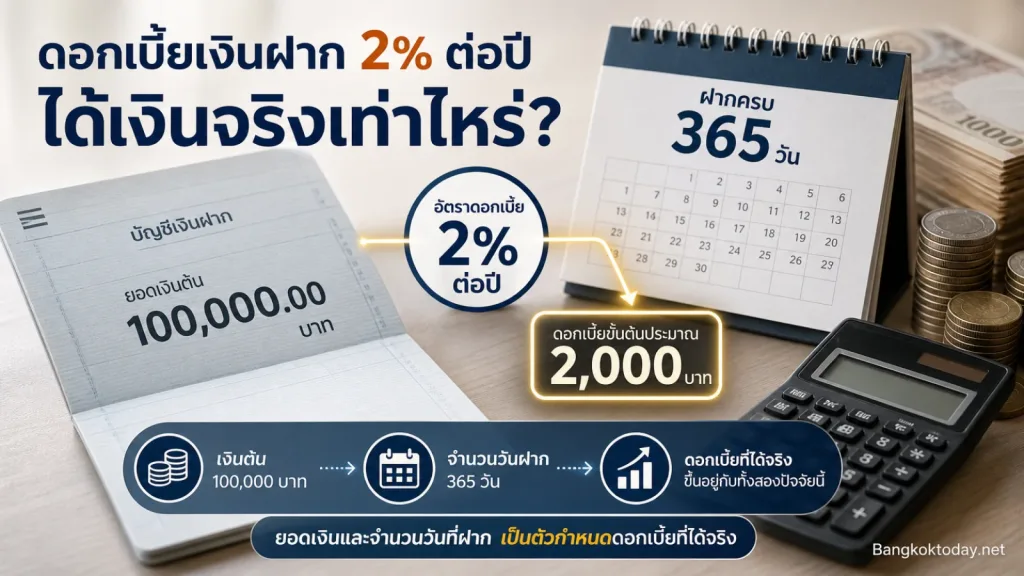
ดอกเบี้ยเงินฝาก 2% ต่อปี ไม่ได้แปลว่าเงินฝากทุก 100 บาทจะได้เพิ่ม 2 บาททันที แต่ต้องนำ “ยอดเงินต้น” มาคูณกับอัตราดอกเบี้ย และคูณสัดส่วนของวันที่ฝากจริงด้วย หากฝากเงิน 100,000 บาทไว้ครบ 1 ปีโดยยอดไม่เปลี่ยน ดอกเบี้ยขั้นต้นจะอยู่ที่ 2,000 บาท แต่ถ้าฝากเพียง 90 วันจะได้ประมาณ 493.15 บาทก่อนพิจารณาภาษีและเงื่อนไขของบัญชี
สรุปเร็ว: ดอกเบี้ย = เงินต้น × 2% × (จำนวนวันที่ฝาก ÷ 365) ดังนั้นเงิน 10,000 บาทที่ฝากครบ 365 วันจะได้ดอกเบี้ยประมาณ 200 บาท ส่วนเงิน 100,000 บาทจะได้ประมาณ 2,000 บาท
ดอกเบี้ย 2 เปอร์เซ็นต์ต่อปีหมายถึงอะไร
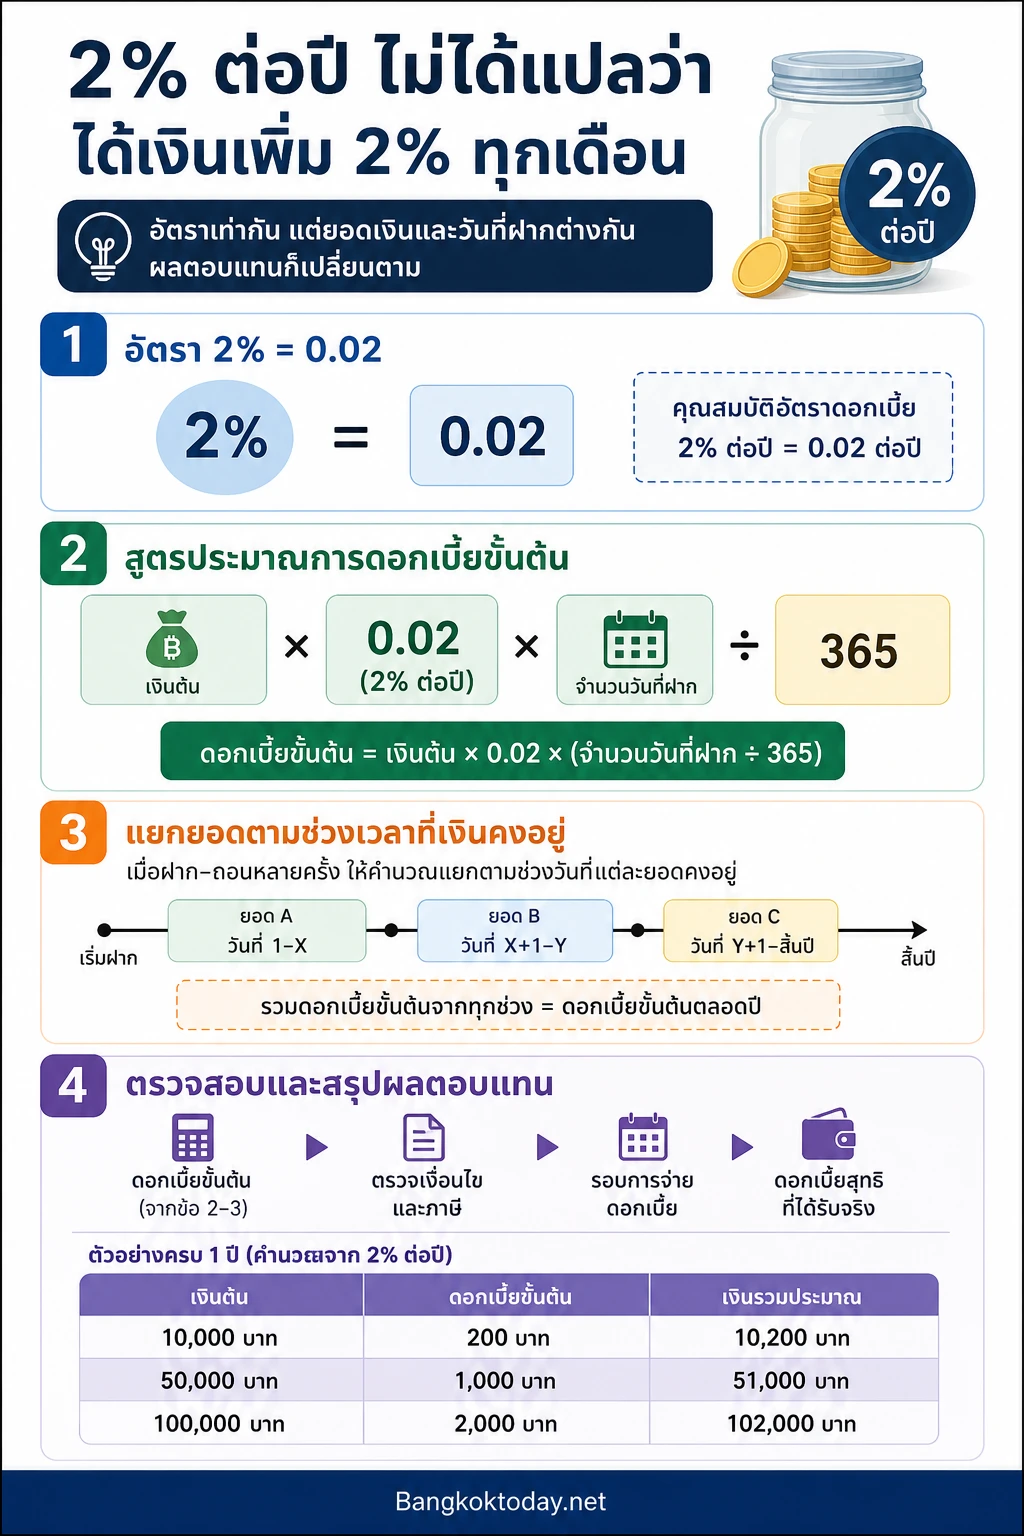
คำว่า “2% ต่อปี” หรือ “ดอกเบี้ย 2 เปอร์เซ็นต์” เป็นอัตราที่ใช้คำนวณผลตอบแทนในรอบ 1 ปี ไม่ใช่เงินที่ธนาคารจ่ายเพิ่ม 2% ของยอดฝากในทุกเดือน และไม่ใช่ 2% ของยอดเงินที่ฝากเข้าบัญชีเพียงครั้งเดียวโดยไม่สนใจระยะเวลา
ถ้าฝากเงินต้น 100,000 บาทคงที่ครบ 1 ปี การคำนวณแบบง่ายคือ 100,000 × 0.02 = 2,000 บาท แต่หากเงินอยู่ในบัญชีไม่ครบปี หรือยอดเงินเพิ่มลดระหว่างทาง ดอกเบี้ยก็จะเปลี่ยนตามยอดเงินและจำนวนวันที่แต่ละยอดคงอยู่
สูตรคำนวณดอกเบี้ยเงินฝาก 2% ตามจำนวนวัน
วิธีคิดดอกเบี้ยเงินฝากที่ใช้เป็นภาพประมาณการได้คือ
ดอกเบี้ยขั้นต้น = เงินต้น × อัตราดอกเบี้ยต่อปี × (จำนวนวันที่ฝาก ÷ 365)
สำหรับอัตรา 2% ให้เขียนเป็น 0.02 ในสูตร ไม่ใช่ใส่เลข 2 ตรง ๆ เพราะ 2% เท่ากับ 2 หาร 100
- ระบุยอดเงินที่ใช้คำนวณ เช่น 50,000 บาท
- แปลงอัตรา 2% เป็น 0.02
- นับจำนวนวันที่ยอดเงินนั้นอยู่ในบัญชี เช่น 90 วัน
- นำตัวเลขทั้งหมดเข้าสูตร แล้วตรวจสอบเงื่อนไขการจ่ายดอกเบี้ยและภาษีของบัญชี
สูตรนี้ใช้ฐาน 365 วันตามตัวอย่างการคำนวณดอกเบี้ยเงินฝากที่เผยแพร่ในแหล่งข้อมูลประกอบ อย่างไรก็ตาม บัญชีจริงอาจกำหนดวิธีนับวัน ฐานวัน หรือรอบการจ่ายดอกเบี้ยไว้ในประกาศอัตราดอกเบี้ยและเงื่อนไขผลิตภัณฑ์ จึงควรใช้สูตรนี้เพื่อประมาณการ แล้วตรวจตัวเลขกับธนาคารอีกครั้ง
ฝากเงินเท่าไหร่ได้ดอกเบี้ยจริงประมาณเท่าไหร่
ตัวอย่างต่อไปนี้เป็นการคำนวณแบบสมมติ โดยถือว่ายอดเงินคงที่ตลอดช่วง ไม่มีการถอน ไม่มีอัตราพิเศษเพิ่มเติม และยังไม่หักภาษี
ฝากครบ 1 ปี
- 10,000 บาท: 10,000 × 0.02 × (365 ÷ 365) = 200 บาท เงินรวมประมาณ 10,200 บาท
- 50,000 บาท: 50,000 × 0.02 = 1,000 บาท เงินรวมประมาณ 51,000 บาท
- 100,000 บาท: 100,000 × 0.02 = 2,000 บาท เงินรวมประมาณ 102,000 บาท
- 500,000 บาท: 500,000 × 0.02 = 10,000 บาท เงินรวมประมาณ 510,000 บาท
ตัวเลขนี้ทำให้เห็นหลักสำคัญว่า เมื่ออัตราเท่ากัน ดอกเบี้ยจะแปรตามยอดเงินต้นโดยตรง เงินฝาก 100,000 บาทจึงให้ดอกเบี้ยเป็นสองเท่าของเงินฝาก 50,000 บาท หากฝากด้วยระยะเวลาเดียวกัน
ฝากไม่ครบ 1 ปี
- 10,000 บาทเป็นเวลา 30 วัน: 10,000 × 0.02 × (30 ÷ 365) ≈ 16.44 บาท
- 50,000 บาทเป็นเวลา 90 วัน: 50,000 × 0.02 × (90 ÷ 365) ≈ 246.58 บาท
- 100,000 บาทเป็นเวลา 90 วัน: 100,000 × 0.02 × (90 ÷ 365) ≈ 493.15 บาท
- 100,000 บาทเป็นเวลา 180 วัน: 100,000 × 0.02 × (180 ÷ 365) ≈ 986.30 บาท
ดังนั้นการเห็นอัตรา 2% ต่อปีไม่ได้หมายความว่าจะได้รับ 2,000 บาทเสมอไป ตัวเลข 2,000 บาทในกรณีเงินต้น 100,000 บาทจะเกิดขึ้นเมื่อยอดนั้นอยู่ครบประมาณ 365 วันภายใต้สมมติฐานเดียวกัน
นับจำนวนวันที่ฝากอย่างไรเมื่อฝากหรือถอนระหว่างปี
หากฝากเงินก้อนเดียวและไม่เคลื่อนไหว การนับวันทำได้ตรงไปตรงมา เช่น ฝากไว้ 90 วันก็นำ 90 ไปแทนในสูตร แต่บัญชีออมทรัพย์ที่มีเงินเข้าออกหลายครั้งต้องแยกคำนวณเป็นช่วง เพราะยอดเงินแต่ละจำนวนอยู่ในบัญชีไม่เท่ากัน
สมมติว่ามีเงิน 100,000 บาทอยู่ 90 วัน จากนั้นถอนออก 40,000 บาท เหลือ 60,000 บาทอีก 30 วัน ดอกเบี้ยโดยประมาณต้องแบ่งเป็นสองช่วงดังนี้
- ช่วงแรก: 100,000 × 0.02 × (90 ÷ 365) ≈ 493.15 บาท
- ช่วงที่สอง: 60,000 × 0.02 × (30 ÷ 365) ≈ 98.63 บาท
- รวมดอกเบี้ยขั้นต้นโดยประมาณ: 591.78 บาท
นี่คือเหตุผลที่การนำยอดคงเหลือปลายปีมาคูณ 2% อาจคลาดเคลื่อน หากระหว่างปีมีการฝากเพิ่ม ถอนเงิน หรือโอนเงินออก บัญชีที่คำนวณดอกเบี้ยรายวันจะพิจารณายอดตามช่วงวันที่กำหนด ไม่ใช่ดูเฉพาะยอด ณ วันใดวันหนึ่ง
ดอกเบี้ยที่คำนวณได้กับเงินที่ได้รับจริงอาจไม่เท่ากัน
ตัวเลขจากสูตรเป็น “ดอกเบี้ยขั้นต้น” ก่อนหักรายการอื่น หากบัญชีมีการหักภาษี ณ ที่จ่าย เงินที่เข้าบัญชีจริงจะต่ำกว่าดอกเบี้ยขั้นต้น การพิจารณาภาษีต้องดูดอกเบี้ยรวมตามเงื่อนไขที่เกี่ยวข้อง ไม่ใช่ดูเฉพาะเงินต้น
ตัวอย่างเช่น ดอกเบี้ยขั้นต้น 2,000 บาทไม่ได้แปลว่าจะถูกหัก 2% หรือถูกหัก 2,000 บาท ภาษีเป็นคนละเรื่องกับอัตราดอกเบี้ยเงินฝาก และอัตรา 2% ก็ไม่ใช่ภาษี การจะทราบยอดสุทธิควรดูรายการหัก ณ ที่จ่ายในเอกสารหรือแอปธนาคาร รวมถึงเงื่อนไขภาษีที่ใช้กับสถานะของผู้ฝาก
ดอกเบี้ยจ่ายรายวันไม่ได้แปลว่าได้เงินเข้าทุกวัน
บัญชีอาจใช้ยอดคงเหลือรายวันในการคำนวณ แต่ธนาคารอาจจ่ายดอกเบี้ยเป็นรอบ เช่น จ่ายเมื่อครบกำหนดหรือจ่ายตามรอบที่ระบุในข้อกำหนดของบัญชี จึงต้องแยกสองเรื่องออกจากกัน
- รอบการคำนวณ: ธนาคารใช้ยอดเงินและจำนวนวันที่เข้าเงื่อนไขเพื่อหาดอกเบี้ย
- รอบการจ่าย: วันที่ธนาคารนำดอกเบี้ยเข้าบัญชีจริง
- การทบต้น: หากดอกเบี้ยถูกนำไปรวมเป็นยอดเงินต้นและยังคงฝากต่อ งวดถัดไปอาจคำนวณจากยอดใหม่ตามเงื่อนไขของบัญชี
ถ้าเงินต้นไม่เปลี่ยนและอัตราไม่เปลี่ยน การประมาณแบบรายวันจะเพียงพอสำหรับการวางแผนทั่วไป แต่ยอดในรายการจริงอาจต่างจากการคำนวณเล็กน้อยจากการปัดเศษ วิธีนับวัน รอบจ่าย หรือข้อกำหนดเฉพาะของบัญชี
ก่อนเลือกบัญชีเงินฝาก 2% ควรตรวจอะไรบ้าง
อัตราที่ประกาศอาจเป็นอัตราปกติ อัตราโปรโมชั่น หรืออัตราที่ใช้เฉพาะวงเงินบางส่วน การดูเพียงคำว่า 2% อาจทำให้ประเมินผลตอบแทนสูงกว่าที่ได้รับจริงควรตรวจรายการต่อไปนี้ก่อนนำเงินไปฝาก
- 2% เป็นอัตราต่อปีหรืออัตราในช่วงเวลาอื่น
- ใช้กับยอดเงินทั้งหมด หรือเฉพาะวงเงินไม่เกินจำนวนที่กำหนด
- ต้องเปิดบัญชีใหม่ ฝากเงินขั้นต่ำ หรือทำตามเงื่อนไขใดหรือไม่
- ต้องคงเงินไว้ครบกำหนดหรือไม่ และการถอนก่อนกำหนดทำให้อัตราดอกเบี้ยเปลี่ยนหรือไม่
- ธนาคารคิดดอกเบี้ยจากยอดรายวัน ยอดต่ำสุด หรือวิธีอื่น
- จ่ายดอกเบี้ยเมื่อใด และมีการหักภาษี ณ ที่จ่ายหรือไม่
วิธีคำนวณดอกเบี้ยเงินฝากให้ใกล้เคียงยอดจริง
เริ่มจากแบ่งเงินตามวันที่ยอดคงเหลือเปลี่ยน แล้วคำนวณทีละช่วง อย่าใช้ยอดรวมทั้งปีหากเงินไม่ได้อยู่ในบัญชีตลอดปี จากนั้นใช้เครื่องคิดเลขหรือสเปรดชีตตรวจซ้ำด้วยสูตรเดียวกัน และเปรียบเทียบกับประกาศอัตราดอกเบี้ยของบัญชี
หากต้องการตัดสินใจระหว่างบัญชีเงินฝากหลายแบบ ให้ดู “ดอกเบี้ยเป็นเงินบาทหลังครบเงื่อนไข” ไม่ใช่ดูเปอร์เซ็นต์เพียงอย่างเดียว บัญชีที่ให้ 2% แต่อัตรานี้ใช้กับเงินบางส่วนหรือใช้ช่วงสั้นอาจให้เงินดอกเบี้ยน้อยกว่าบัญชีที่ให้อัตราต่ำกว่าแต่ใช้กับยอดทั้งหมดและฝากได้นานกว่า
สรุปแล้ว การคำนวณดอกเบี้ยเงินฝาก 2% ต้องตอบให้ครบสามคำถาม: ฝากเงินต้นเท่าไหร่ อัตรานี้ใช้กับยอดใด และยอดนั้นอยู่ในบัญชีนานกี่วัน เมื่อคูณทั้งสามปัจจัยเข้าด้วยกัน คุณจะเห็นยอดดอกเบี้ยขั้นต้นได้ชัดเจน และสามารถตรวจต่อได้ว่าหลังเงื่อนไขการจ่ายและภาษีแล้วจะได้รับเงินจริงประมาณเท่าไหร่