ดอกเบี้ยลดต้นลดดอก หรือ Effective Rate คือการคิดดอกเบี้ยจาก “เงินต้นคงเหลือ” ในแต่ละงวด ไม่ใช่เงินต้นก้อนเดิมตลอดสัญญา ดังนั้น แม้สัญญาจะกำหนดให้จ่ายเงินกู้เท่ากันทุกเดือน แต่จำนวนเงินที่ถูกนำไปตัดเงินต้นจะไม่เท่ากัน โดยช่วงแรกมักตัดเงินต้นได้น้อยกว่า เพราะต้องจ่ายดอกเบี้ยจากยอดหนี้ที่ยังสูงอยู่
จำง่าย ๆ: เงินที่จ่ายในแต่ละงวด = ดอกเบี้ยของงวดนั้น + เงินต้นที่ลดลง หากยอดผ่อนเท่ากัน แต่ดอกเบี้ยลดลงตามเงินต้นคงเหลือ ส่วนที่เหลือจึงถูกนำไปตัดเงินต้นมากขึ้น
ลดต้นลดดอกคืออะไร
ดอกเบี้ยเงินกู้มีหน้าที่เป็นค่าตอบแทนที่ผู้กู้จ่ายให้ผู้ให้กู้ วิธีคิดแบบลดต้นลดดอกจะนำยอดเงินต้นที่ยังค้างอยู่มาคำนวณดอกเบี้ยในงวดนั้น เมื่อชำระเงินไปแล้วบางส่วน เงินต้นคงเหลือก็ลดลง และดอกเบี้ยของงวดถัดไปจึงมีโอกาสลดลงตาม
หลักการนี้ต่างจากดอกเบี้ยแบบเงินต้นคงที่ หรือ Flat Rate ซึ่งคำนวณดอกเบี้ยจากเงินต้นเต็มจำนวนตลอดช่วงเวลาที่กำหนด แม้ผู้กู้จะทยอยชำระเงินต้นไปแล้วก็ตาม ตัวเลขอัตราดอกเบี้ยของสองวิธีจึงไม่ควรนำมาเทียบกันตรง ๆ เพราะเป็นคนละฐานการคำนวณ
ทำไมจ่ายเท่ากันทุกเดือน แต่เงินต้นลดไม่เท่ากัน
ให้แยกเงินผ่อนออกเป็นสองส่วนก่อน คือ “ดอกเบี้ย” และ “เงินต้น” ในแต่ละเดือน
- คำนวณดอกเบี้ยจากเงินต้นคงเหลือของงวดนั้น
- นำเงินที่จ่ายทั้งหมดลบด้วยดอกเบี้ย เพื่อหาเงินต้นที่ถูกตัด
- นำเงินต้นเดิมลบด้วยเงินต้นที่ถูกตัด เพื่อหายอดคงเหลือสำหรับงวดถัดไป
เมื่อเริ่มกู้ เงินต้นคงเหลือยังมาก ดอกเบี้ยจึงกินสัดส่วนของค่างวดมากกว่า เงินที่เหลือไปตัดเงินต้นจึงน้อยกว่า พอผ่านไปหลายงวด ยอดเงินต้นลดลง ดอกเบี้ยก็ลดลง แม้ยอดชำระรวมยังเท่าเดิม เงินส่วนที่เหลือไปตัดเงินต้นจึงมากขึ้น
นี่คือเหตุผลที่ผู้กู้อาจรู้สึกว่า “จ่ายมาหลายเดือนแล้ว แต่หนี้ลดไม่เร็ว” ในช่วงต้นของสัญญา ไม่ได้แปลว่าการชำระเงินผิดปกติเสมอไป แต่เป็นผลจากโครงสร้างการคำนวณแบบลดต้นลดดอก
ตัวอย่างวิธีคิดดอกเบี้ยลดต้นลดดอก
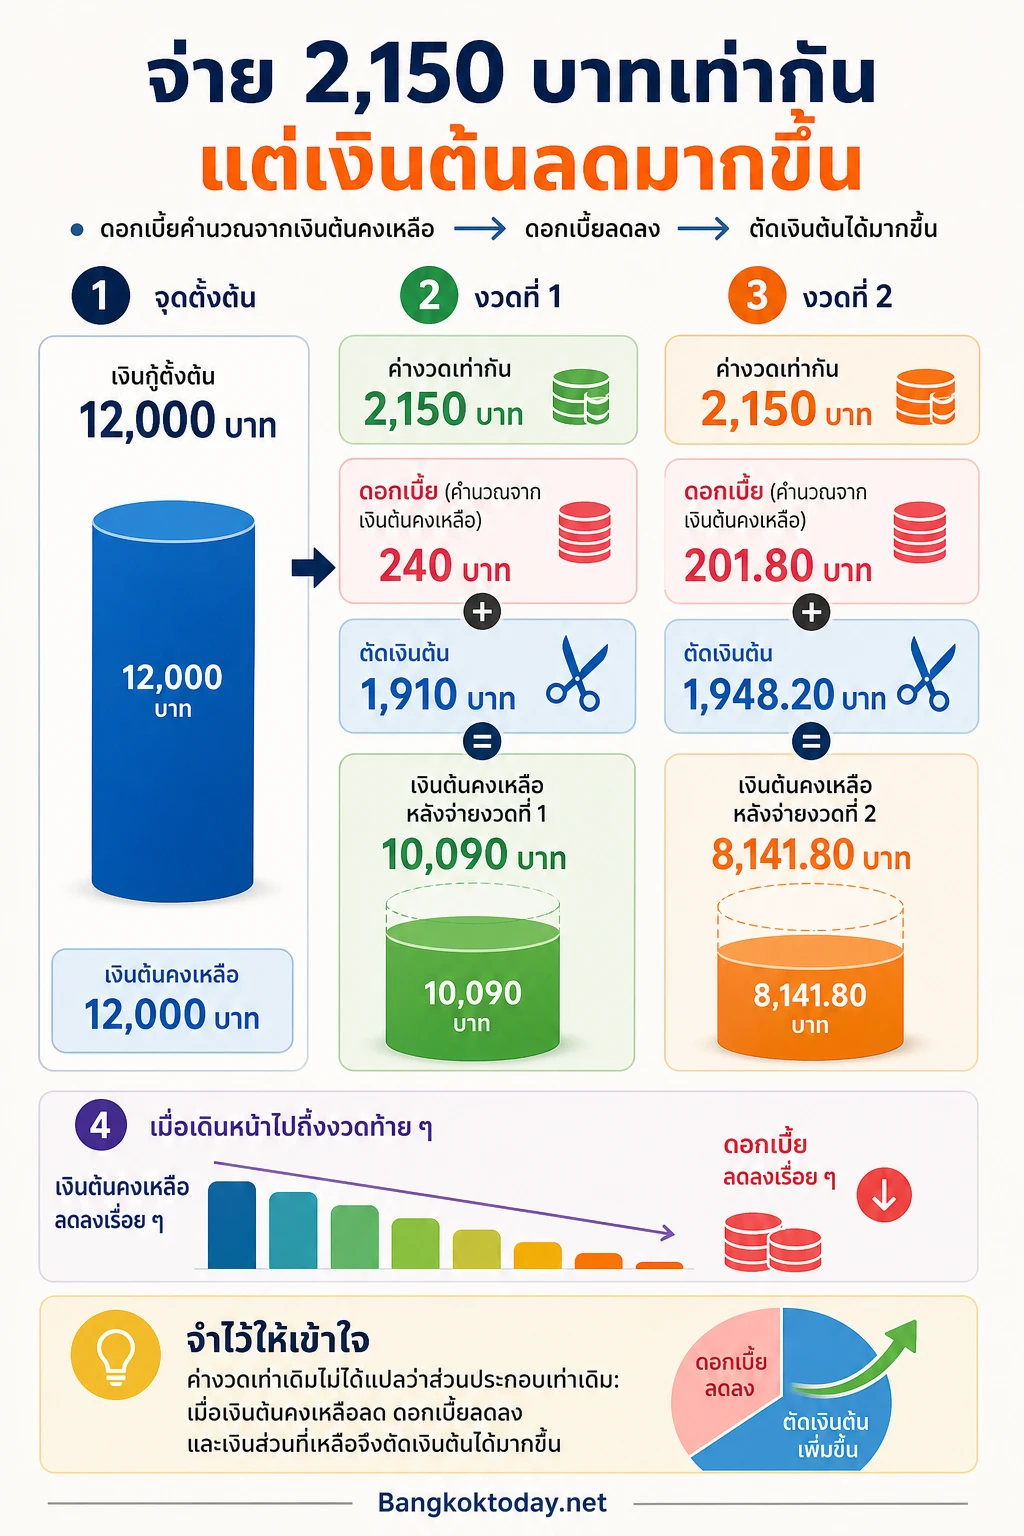
ตัวอย่างต่อไปนี้เป็นกรณีสมมติที่ใช้เพื่ออธิบายกลไก ไม่ใช่ข้อเสนอหรือเกณฑ์สากล: กู้เงิน 12,000 บาท ผ่อน 6 เดือน อัตราดอกเบี้ย 24% ต่อปี และใช้อัตรารายเดือน 2% เพื่อให้เห็นภาพง่ายขึ้น โดยสมมติว่าค่างวดถูกปัดเป็น 2,150 บาทใน 5 งวดแรก และปรับงวดสุดท้ายตามยอดที่เหลือ
งวดที่ 1
ดอกเบี้ย = 12,000 × 2% = 240 บาท
เงินต้นที่ลดลง = 2,150 − 240 = 1,910 บาท
เงินต้นคงเหลือ = 12,000 − 1,910 = 10,090 บาท
งวดที่ 2
ดอกเบี้ย = 10,090 × 2% = 201.80 บาท
เงินต้นที่ลดลง = 2,150 − 201.80 = 1,948.20 บาท
จะเห็นว่าแม้จ่าย 2,150 บาทเท่าเดิม แต่เงินต้นงวดที่ 2 ลดลงมากกว่างวดแรก เพราะดอกเบี้ยลดจาก 240 บาทเหลือ 201.80 บาท
เมื่อเดินหน้าไปถึงงวดท้าย ๆ
หากคำนวณต่อ เงินต้นจะลดลงเป็นลำดับ ดอกเบี้ยก็ลดลงตาม ตัวอย่างยอดโดยประมาณคือ งวดที่ 3 ดอกเบี้ย 162.84 บาท งวดที่ 4 ประมาณ 123.09 บาท และงวดที่ 5 ประมาณ 82.55 บาท ส่วนงวดสุดท้ายจะปรับยอดชำระให้พอดีกับหนี้ที่เหลือ โดยตัวอย่างของธนาคารแห่งประเทศไทยระบุกรณีนี้ว่า 5 งวดแรกชำระงวดละ 2,150 บาท และงวดสุดท้าย 2,093 บาท ทั้งนี้ ตัวเลขจริงอาจต่างกันตามวิธีนับวัน การปัดเศษ และเงื่อนไขในสัญญา
สูตรและวิธีคิดที่ควรรู้ก่อนตรวจสัญญา
สูตรพื้นฐานสำหรับตรวจความเข้าใจคือ
ดอกเบี้ยของงวด = เงินต้นคงเหลือ × อัตราดอกเบี้ยของงวด
ถ้าอัตราที่ระบุเป็นรายปีต้องดูสัญญาว่าผู้ให้กู้แปลงเป็นรายเดือนหรือคิดตามจำนวนวันอย่างไร ตัวอย่างหนึ่งที่ใช้การนับวันคือ เงินต้นคงเหลือ × อัตราดอกเบี้ยต่อปี × จำนวนวันในงวด ÷ จำนวนวันในปี ดังนั้นอย่านำสูตรรายเดือนมาใช้แทนสูตรรายวันโดยไม่ตรวจเงื่อนไขก่อน
สำหรับสินเชื่อที่กำหนดค่างวดเท่ากัน ผู้ให้กู้มักใช้สูตรค่างวดแบบผ่อนชำระเป็นงวดเพื่อให้ยอดจ่ายใกล้เคียงกันตลอดสัญญา แต่ยอดจริงอาจมีการปัดเศษ และงวดสุดท้ายอาจไม่เท่ากับงวดก่อนหน้า สิ่งที่ควรขอดูคือเอกสารแสดงการแบ่งค่างวดว่าแต่ละเดือนเป็นดอกเบี้ยเท่าไร ตัดเงินต้นเท่าไร และเหลือหนี้เท่าไร
การจ่ายเพิ่มหรือโปะมีผลอย่างไร
ในระบบลดต้นลดดอก การชำระเงินต้นเร็วขึ้นย่อมทำให้ฐานที่ใช้คำนวณดอกเบี้ยงวดถัดไปลดลง จึงอาจช่วยลดดอกเบี้ยรวมและระยะเวลาผ่อนได้ แต่ผลจริงต้องดูว่าสัญญาอนุญาตให้โปะอย่างไร เงินที่จ่ายเพิ่มถูกนำไปตัดเงินต้นทันทีหรือไม่ และมีค่าธรรมเนียมชำระก่อนกำหนดหรือเงื่อนไขอื่นหรือเปล่า
หากมีเงินก้อน ไม่ควรดูแค่ว่า “จ่ายเพิ่มแล้วค่างวดลดไหม” เพราะบางสัญญายังคงค่างวดเดิม แต่ลดจำนวนงวดที่เหลือ ขณะที่บางสัญญาอาจปรับค่างวดใหม่ การขอใบคำนวณยอดปิดบัญชีหรือยอดคงเหลือหลังโปะจากผู้ให้กู้จะตอบได้แม่นกว่าการประมาณจากยอดค่างวดเพียงอย่างเดียว
Effective Rate ต่างจาก Flat Rate อย่างไร
Effective Rate เป็นชื่อที่ใช้เรียกอัตราหรือวิธีคิดแบบลดต้นลดดอก โดยดอกเบี้ยผูกกับเงินต้นคงเหลือ ส่วน Flat Rate หรือเงินต้นคงที่ คิดจากเงินต้นเต็มจำนวนตามเงื่อนไขที่กำหนด แม้ยอดหนี้จะทยอยลดลงแล้ว
ตัวอย่างเช่น อัตรา Flat Rate 4% ต่อปีอาจดูต่ำกว่า Effective Rate 6% ต่อปีเมื่อมองเฉพาะตัวเลข แต่ธนาคารแห่งประเทศไทยยกวิธีแปลงแบบคร่าว ๆ ว่า Flat Rate 4% × 1.8 ได้ประมาณ 7.2% แบบลดต้นลดดอก จึงอาจแพงกว่า Effective Rate 6% ในตัวอย่างนั้น อย่างไรก็ตาม ตัวคูณ 1.8 เป็นเพียงค่าประมาณ ไม่ใช่สูตรที่ใช้แทนการคำนวณต้นทุนจริงได้ทุกสัญญา
เวลาจะเปรียบเทียบดอกเบี้ยเงินกู้ ให้แปลงอัตราเป็นวิธีเดียวกันก่อน แล้วดูยอดเงินที่ต้องจ่ายตลอดสัญญาร่วมกับค่าใช้จ่ายอื่น ระยะเวลาผ่อน เงื่อนไขโปะ และค่าปรับ ไม่ควรตัดสินจากตัวเลขอัตราดอกเบี้ยที่อยู่คนละระบบ
ข้อดีและข้อจำกัดของดอกเบี้ยลดต้นลดดอก
ข้อดี
- ดอกเบี้ยงวดถัดไปสะท้อนยอดเงินต้นที่เหลือจริงมากกว่า
- เมื่อเงินต้นลด ดอกเบี้ยก็มีโอกาสลด ทำให้การโปะเงินต้นมีประโยชน์ต่อดอกเบี้ยรวม
- เหมาะกับการทำความเข้าใจต้นทุนของสินเชื่อระยะยาว เช่น สินเชื่อที่อยู่อาศัย โดยต้องพิจารณาอัตราและเงื่อนไขเฉพาะสัญญาด้วย
ข้อจำกัด
- การคำนวณซับซ้อนกว่าการคิดดอกเบี้ยจากเงินต้นเต็มจำนวน
- ค่างวดช่วงแรกอาจมีสัดส่วนดอกเบี้ยสูง ทำให้เงินต้นลดช้ากว่าที่คาด
- หากอัตราดอกเบี้ยเป็นอัตราลอยตัว ค่างวดหรือดอกเบี้ยในอนาคตอาจเปลี่ยนแปลงตามเงื่อนไขสัญญา
เช็กอะไรบ้างก่อนกู้หรือรีไฟแนนซ์
ก่อนเซ็นสัญญา ให้ดูเอกสารให้ครบว่าระบุวิธีคิดแบบใด อัตราดอกเบี้ยอ้างอิงคืออะไร และค่างวดที่แจ้งเป็นยอดคงที่ตลอดสัญญาหรือเป็นเพียงช่วงแรก จากนั้นขอรายละเอียดต่อไปนี้
- ยอดเงินต้น ดอกเบี้ย และยอดคงเหลือแยกเป็นรายงวด
- ดอกเบี้ยรวมตลอดอายุสัญญา ไม่ใช่ดูเฉพาะอัตราต่อปี
- ค่าธรรมเนียม ประกัน ค่าใช้จ่ายประกอบ และค่าปรับที่เกี่ยวข้อง
- เงื่อนไขการชำระเกินค่างวด การโปะ และการปิดบัญชีก่อนกำหนด
- วิธีนับวันและการปัดเศษ โดยเฉพาะสินเชื่อที่คิดดอกเบี้ยเป็นรายวัน
สรุปคือ ค่างวดที่เท่ากันไม่ได้หมายความว่าส่วนที่ตัดเงินต้นจะเท่ากัน เพราะดอกเบี้ยของแบบลดต้นลดดอกถูกคำนวณจากยอดเงินต้นคงเหลือ ช่วงแรกดอกเบี้ยจึงสูงกว่าและเงินต้นลดน้อยกว่า เมื่อยอดหนี้ลดลง ดอกเบี้ยลดลง และเงินส่วนที่เหลือจากค่างวดจะไปตัดเงินต้นมากขึ้น การอ่านตารางผ่อนและเปรียบเทียบต้นทุนด้วยวิธีคิดเดียวกันจึงสำคัญกว่าการมองแค่คำว่า “ดอกเบี้ยกี่เปอร์เซ็นต์”