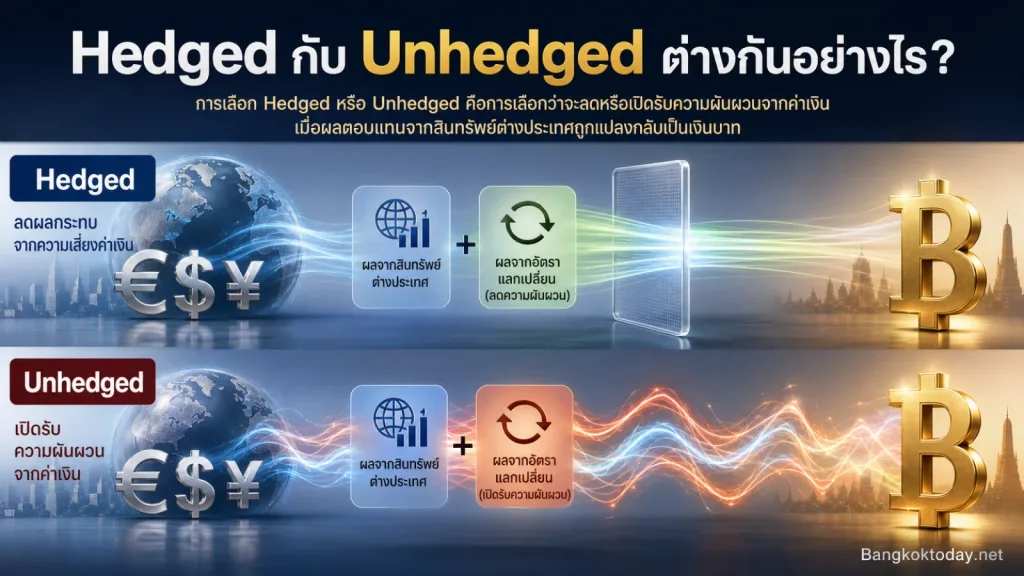
Hedged Unhedged คือทางเลือกในการจัดการความเสี่ยงจากอัตราแลกเปลี่ยนของกองทุนต่างประเทศ ไม่ได้หมายความว่ากองทุนแบบใดจะเหมาะกว่ากันในทุกกรณี หากเลือก Hedged กองทุนจะพยายามลดผลกระทบจากค่าเงินต่อผลตอบแทน แต่ยังมีต้นทุนและอาจป้องกันความเสี่ยงได้ไม่สมบูรณ์ ส่วน Unhedged จะเปิดรับทั้งผลการลงทุนของสินทรัพย์ต่างประเทศและการเปลี่ยนแปลงของค่าเงิน ดังนั้นคำถามสำคัญจึงไม่ใช่แค่ “ค่าเงินจะขึ้นหรือลง” แต่คือพอร์ตนี้รับความผันผวนแบบใดได้ และต้องใช้เงินเมื่อไร
Hedged และ Unhedged หมายถึงอะไร
เวลาคนไทยลงทุนในกองทุนต่างประเทศ เราไม่ได้รับผลจากราคาหุ้น พันธบัตร หรือสินทรัพย์ในต่างประเทศอย่างเดียว แต่ยังได้รับผลจากการแปลงมูลค่ากลับมาเป็นเงินบาทด้วย คำว่า Hedged และ Unhedged จึงใช้บอกระดับการจัดการความเสี่ยงค่าเงินของกองทุนหรือชนิดหน่วยลงทุนที่เราถือ
Hedged คือการป้องกันความเสี่ยงค่าเงิน
กองทุนแบบ Hedged ใช้เครื่องมือทางการเงินเพื่อช่วยลดผลกระทบจากการเปลี่ยนแปลงของอัตราแลกเปลี่ยนระหว่างเงินบาทกับสกุลเงินของสินทรัพย์ที่กองทุนไปลงทุน ตัวอย่างเช่น กองทุนไทยนำเงินไปลงทุนในสินทรัพย์ที่มีมูลค่าเป็นดอลลาร์สหรัฐ กองทุนอาจทำสัญญาเพื่อจัดการความเสี่ยงจากการที่ดอลลาร์เปลี่ยนแปลงเมื่อเทียบกับเงินบาท
เป้าหมายของการ Hedge ไม่ใช่การทำให้ผลตอบแทนสูงขึ้นโดยอัตโนมัติ แต่เป็นการทำให้ผลตอบแทนจากค่าเงินมีอิทธิพลต่อพอร์ตน้อยลง เมื่อการป้องกันทำได้ดี ผลลัพธ์ที่นักลงทุนเห็นจึงมักใกล้เคียงกับผลการเคลื่อนไหวของสินทรัพย์ต่างประเทศในสกุลเงินต้นทางมากกว่าแบบที่เปิดรับค่าเงินเต็มที่ อย่างไรก็ตาม ผลจริงขึ้นอยู่กับนโยบาย สัดส่วนการป้องกัน ช่วงเวลาของสัญญา ต้นทุน และวิธีดำเนินการของแต่ละกองทุน
Unhedged คือไม่ได้ป้องกันความเสี่ยงค่าเงิน หรือเปิดรับค่าเงิน
กองทุนแบบ Unhedged ปล่อยให้มูลค่าการลงทุนได้รับผลจากอัตราแลกเปลี่ยนมากกว่าแบบ Hedged หากสินทรัพย์ต่างประเทศมีมูลค่าเพิ่มขึ้นและสกุลเงินนั้นแข็งค่าขึ้นเมื่อเทียบกับเงินบาท ผลตอบแทนเมื่อแปลงกลับเป็นเงินบาทอาจเพิ่มขึ้นจากทั้งสองปัจจัย แต่หากสินทรัพย์เพิ่มขึ้นแล้วสกุลเงินต่างประเทศอ่อนค่าลง ผลตอบแทนในมุมเงินบาทอาจถูกลดทอนลง
Unhedged จึงไม่ได้แปลว่าไม่มีการบริหารจัดการใด ๆ และไม่ได้แปลว่าขาดทุนแน่นอนเมื่อเงินบาทแข็งค่า ความหมายที่ถูกต้องคือผู้ลงทุนยังรับความเสี่ยงจากการเปลี่ยนแปลงของค่าเงินตามนโยบายของกองทุนหรือชนิดหน่วยลงทุนนั้น
ผลตอบแทนของกองทุนต่างประเทศมาจากสองส่วน
เพื่อทำความเข้าใจความต่างควรแยกผลตอบแทนออกเป็นสองชั้นได้แก่ ผลตอบแทนของสินทรัพย์ที่กองทุนไปลงทุน และผลจากอัตราแลกเปลี่ยนระหว่างสกุลเงินนั้นกับเงินบาท ในเชิงแนวคิด ผลตอบแทนในเงินบาทจึงได้รับอิทธิพลจากทั้งสองส่วน ไม่ได้ดูจากกราฟของดัชนีหรือกองทุนต้นทางในสกุลเงินต่างประเทศเพียงอย่างเดียว
ตัวอย่างสมมติ: หากสินทรัพย์ต่างประเทศเพิ่มขึ้นในสกุลเงินต้นทาง แต่ในช่วงเดียวกันสกุลเงินต้นทางอ่อนค่าลงเมื่อเทียบกับเงินบาท ผลตอบแทนที่นักลงทุนไทยได้รับอาจต่ำกว่าผลตอบแทนของสินทรัพย์เมื่อวัดด้วยสกุลเงินต้นทาง ในทางกลับกัน หากสินทรัพย์เพิ่มขึ้นพร้อมกับสกุลเงินต่างประเทศแข็งค่าขึ้น ผลตอบแทนในมุมเงินบาทอาจได้แรงหนุนเพิ่ม ตัวอย่างนี้เป็นเพียงภาพอธิบาย ไม่ใช่การคาดการณ์ทิศทางค่าเงิน
สำหรับแบบ Hedged ผลของค่าเงินจะถูกลดทอนลงตามระดับการป้องกันและผลจากการทำสัญญา จึงยังอาจไม่เท่ากับผลตอบแทนของสินทรัพย์ต้นทางแบบตรง ๆ ส่วนแบบ Unhedged ผลจากค่าเงินจะเข้ามาเป็นส่วนหนึ่งของความผันผวนที่ผู้ลงทุนต้องยอมรับ
Hedged ไม่ได้แปลว่าปลอดภัยกว่าในทุกด้าน
การป้องกันความเสี่ยงค่าเงินช่วยลดความเสี่ยงประเภทหนึ่ง แต่ไม่ได้ลดความเสี่ยงทั้งหมดของกองทุน หากกองทุนลงทุนในหุ้นต่างประเทศ ราคาหุ้นยังสามารถปรับตัวลงได้แม้จะ Hedge ค่าเงินไว้แล้ว หากลงทุนในตราสารหนี้ ก็ยังมีความเสี่ยงจากอัตราดอกเบี้ย คุณภาพเครดิต และราคาตราสารตามนโยบายของกองทุน
นอกจากนี้ การ Hedge ยังมีต้นทุนและผลลัพธ์ที่เปลี่ยนไปตามภาวะตลาด เครื่องมือป้องกันความเสี่ยงบางประเภทอาจต้องต่ออายุหรือปรับสถานะตามเวลา ขึ้นอยู่กับประเภทเครื่องมือและวิธีบริหารความเสี่ยงของกองทุน อัตราดอกเบี้ยระหว่างสองสกุลเงินและเงื่อนไขของสัญญาอาจทำให้ผลตอบแทนของแบบ Hedged แตกต่างจากแบบ Unhedged แม้สินทรัพย์ที่กองทุนลงทุนจะเหมือนกัน
คำว่า “ป้องกันความเสี่ยงค่าเงิน” จึงควรอ่านเป็นการลดผลกระทบ ไม่ใช่การรับประกันว่าจะไม่มีผลขาดทุนจากค่าเงินหรือทำให้มูลค่าหน่วยลงทุนไม่ลดลง
ความเสี่ยงค่าเงินสำคัญแค่ไหนสำหรับผู้ลงทุนไทย
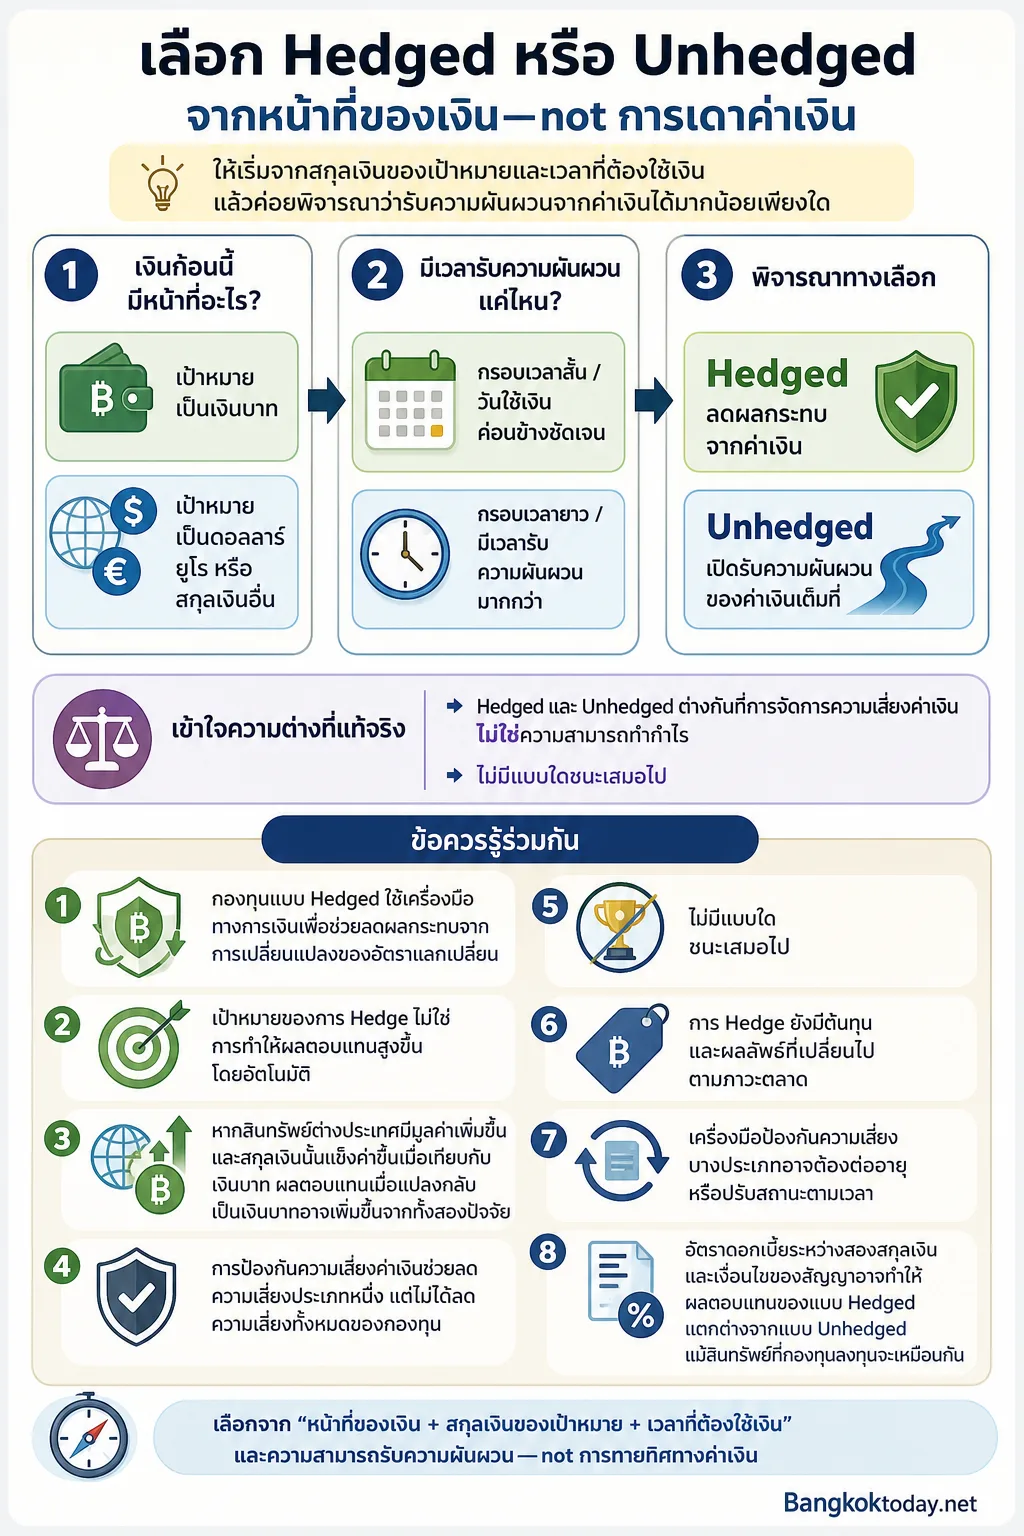
ไม่มีคำตอบเดียวสำหรับทุกคน เพราะความสำคัญของค่าเงินขึ้นอยู่กับว่าเงินก้อนนี้มีหน้าที่อะไรในพอร์ต และผู้ลงทุนมีเวลารับความผันผวนได้นานเพียงใด แต่ใช้คำถามต่อไปนี้ช่วยประเมินได้
1. เป้าหมายใช้เงินอยู่ในสกุลใด
หากเป้าหมายสุดท้ายเป็นเงินบาท เช่น เงินสำรอง ค่าใช้จ่ายประจำ หรือเงินที่ต้องใช้ในช่วงเวลาใกล้ การเปลี่ยนแปลงของค่าเงินมีผลโดยตรงต่อจำนวนเงินบาทที่จะได้รับ การลดความผันผวนจากค่าเงินอาจมีความสำคัญมากขึ้น โดยเฉพาะเมื่อไม่ต้องการให้ผลลัพธ์ของพอร์ตเปลี่ยนไปมากเพราะปัจจัยที่ไม่ได้เกี่ยวกับสินทรัพย์หลัก
แต่หากมีแผนใช้เงินเป็นเงินดอลลาร์ ยูโร หรือสกุลเงินอื่นอยู่แล้ว การเปิดรับสกุลเงินนั้นอาจสอดคล้องกับภาระในอนาคตมากกว่า การเลือก Hedged หรือ Unhedged จึงควรพิจารณาความสัมพันธ์ระหว่างสกุลเงินของเงินลงทุนกับสกุลเงินของค่าใช้จ่าย ไม่ใช่พิจารณาจากความรู้สึกว่าค่าเงินใดกำลังแข็งหรืออ่อนในช่วงสั้น ๆ
2. ระยะเวลาลงทุนยาวหรือสั้น
ผู้ลงทุนที่มีกรอบเวลาสั้นและมีวันใช้เงินค่อนข้างชัดเจนมักมีเวลาน้อยในการรอให้ความผันผวนของค่าเงินคลี่คลาย การเปิดรับความเสี่ยงค่าเงินจึงอาจทำให้มูลค่าในวันที่ต้องขายไม่เป็นไปตามที่วางแผนไว้
สำหรับการลงทุนระยะยาว ค่าเงินยังคงมีผลต่อผลตอบแทน แต่ผู้ลงทุนอาจมีเวลารับความผันผวนและกระจายการลงทุนผ่านหลายช่วงเวลาได้มากกว่า นี่ไม่ได้หมายความว่า Unhedged จะชนะ Hedged ในระยะยาว เพียงแต่ความผันผวนของค่าเงินอาจเป็นสิ่งที่ผู้ลงทุนบางรายยอมรับได้เพื่อแลกกับการเปิดรับสินทรัพย์และสกุลเงินต่างประเทศ
3. ต้องการให้พอร์ตสะท้อนอะไรเป็นหลัก
ถ้าตั้งใจลงทุนในหุ้นต่างประเทศเพราะเชื่อในศักยภาพของบริษัทหรือเศรษฐกิจประเทศนั้น และไม่ต้องการให้ค่าเงินเป็นตัวแปรหลัก แบบ Hedged อาจทำให้ติดตามเหตุผลการลงทุนได้ตรงขึ้น ส่วนผู้ที่มองว่าการถือสินทรัพย์และสกุลเงินต่างประเทศเป็นการกระจายความเสี่ยงจากการถือเงินบาทเพียงด้านเดียวอาจพิจารณา Unhedged ได้
ทั้งสองแนวคิดมีเหตุผลคนละแบบ การถือ Unhedged ไม่ควรถูกอธิบายว่าเป็นการเก็งกำไรค่าเงินเสมอไป เพราะบางคนถือไว้เพื่อให้พอร์ตมีสินทรัพย์และสกุลเงินที่แตกต่างจากเงินบาท ขณะเดียวกัน การถือ Hedged ก็ไม่ใช่การคาดการณ์ว่าค่าเงินจะอ่อนหรือแข็ง แต่เป็นการกำหนดว่าต้องการลดความผันผวนส่วนนี้
ดูอะไรในหนังสือชี้ชวนและข้อมูลกองทุน
ชื่อกองทุนที่มีคำว่า Hedged หรือ Unhedged ช่วยคัดกรองเบื้องต้นได้ แต่ไม่ควรใช้แทนการอ่านนโยบาย เพราะกองทุนแต่ละแห่งอาจกำหนดวิธีป้องกันความเสี่ยงแตกต่างกัน ก่อนตัดสินใจควรตรวจสอบประเด็นเหล่านี้
- นโยบายการป้องกันความเสี่ยง: ระบุว่าป้องกันทั้งหมด บางส่วน ป้องกันตามดุลยพินิจ หรือไม่ได้ป้องกันหรือไม่
- สกุลเงินที่เกี่ยวข้อง: กองทุนลงทุนในสินทรัพย์หรือกองทุนหลักที่มีสกุลเงินใดบ้าง เพราะความเสี่ยงอาจไม่ได้มีแค่ดอลลาร์สหรัฐ
- ระดับการ Hedge ที่เกิดขึ้นจริง: นโยบายที่ “มุ่งป้องกัน” ไม่จำเป็นต้องทำให้ความเสี่ยงถูกปิดเป็นศูนย์ตลอดเวลา
- ต้นทุนและผลกระทบต่อผลตอบแทน: ตรวจสอบค่าใช้จ่ายของกองทุนและคำอธิบายเกี่ยวกับการป้องกันความเสี่ยง ไม่ควรเทียบผลตอบแทนจากตัวเลขช่วงเดียวโดยไม่ดูบริบท
- ชนิดหน่วยลงทุน: กองทุนเดียวกันอาจมีหลายชนิดหน่วยลงทุนที่มีนโยบายค่าเงินไม่เหมือนกัน จึงต้องตรวจให้ตรงกับชนิดที่กำลังจะซื้อ
- สกุลเงินของ NAV และราคาซื้อขาย: ตัวเลขที่แสดงในเอกสารอาจอยู่คนละสกุลเงินกับสินทรัพย์ต้นทางต้องดูว่าผลตอบแทนที่รายงานเป็นผลตอบแทนในมุมของผู้ลงทุนไทยหรือไม่
หากเป็นกองทุนที่ไปลงทุนต่อในกองทุนหลักควรดูด้วยว่าการจัดการค่าเงินเกิดขึ้นที่ระดับใด บางกรณีกองทุนไทยอาจจัดการความเสี่ยงระหว่างเงินบาทกับสกุลเงินที่กองทุนหลักถืออยู่ ขณะที่กองทุนหลักเองอาจมีนโยบายค่าเงินอีกชั้นหนึ่ง รายละเอียดจึงต้องยึดเอกสารของกองทุนและชนิดหน่วยลงทุนที่เลือก
เลือก Hedged หรือ Unhedged จากสถานการณ์ของตัวเอง
การเลือกที่ใช้งานได้จริงควรเริ่มจากบทบาทของกองทุนในพอร์ต แล้วจึงดูนโยบายค่าเงิน ไม่ใช่เริ่มจากการพยายามทายว่าพรุ่งนี้เงินบาทจะไปทางไหน แนวคิดต่อไปนี้เป็นกรอบพิจารณา ไม่ใช่กฎตายตัว
Hedged อาจเหมาะเมื่อ
- ต้องการให้ความผันผวนของพอร์ตมาจากสินทรัพย์หลักมากกว่าค่าเงิน
- มีเป้าหมายใช้เงินเป็นเงินบาทและมีช่วงเวลาที่ต้องใช้เงินค่อนข้างชัดเจน
- ไม่สบายใจกับการเห็นผลตอบแทนเปลี่ยนทิศเพราะเงินบาทแข็งหรืออ่อน แม้สินทรัพย์ต้นทางจะไม่ได้เปลี่ยนแปลงมาก
- ต้องการลดความไม่แน่นอนของพอร์ต แม้ต้องยอมรับต้นทุนและโอกาสที่ผลตอบแทนบางช่วงอาจด้อยกว่า Unhedged
Unhedged อาจเหมาะเมื่อ
- ลงทุนระยะยาวและมีความสามารถรับความผันผวนจากทั้งสินทรัพย์และค่าเงิน
- ต้องการกระจายการถือครองออกจากเงินบาทด้วยการเปิดรับสกุลเงินต่างประเทศ
- มีรายรับหรือแผนใช้เงินเป็นสกุลเงินเดียวกับสินทรัพย์ที่ลงทุน
- เข้าใจว่าค่าเงินอาจเพิ่มหรือลดผลตอบแทนในมุมเงินบาท และไม่ตัดสินกองทุนจากผลลัพธ์ช่วงสั้นเพียงช่วงเดียว
ไม่จำเป็นต้องเลือกแบบเดียวทั้งพอร์ต
การจัดสรรบางส่วนไปยังแบบ Hedged และบางส่วนไปยังแบบ Unhedged เป็นทางเลือกเชิงโครงสร้างสำหรับผู้ที่ไม่ต้องการให้พอร์ตเปิดรับค่าเงินทั้งหมดหรือปิดความเสี่ยงทั้งหมด แต่สัดส่วนที่เหมาะสมไม่มีตัวเลขสากล เพราะขึ้นอยู่กับเป้าหมาย สินทรัพย์ ระยะเวลาลงทุน และความเสี่ยงที่รับได้ การแบ่งเงินจึงควรมีเหตุผลรองรับ ไม่ใช่แบ่งเพียงเพราะไม่แน่ใจว่าจะเลือกอะไร
ข้อผิดพลาดที่พบบ่อยเมื่อตัดสินใจเรื่องค่าเงิน
ดูผลตอบแทนย้อนหลังแล้วสรุปว่าแบบใดดีกว่า: ผลตอบแทนในอดีตสะท้อนทั้งทิศทางตลาด ต้นทุน และค่าเงินในช่วงนั้น เมื่อสภาพแวดล้อมเปลี่ยน ผลลัพธ์ของ Hedged และ Unhedged ก็เปลี่ยนได้ จึงควรดูเหตุผลและความผันผวนประกอบ ไม่ใช่ดูอันดับย้อนหลังอย่างเดียว
คิดว่า Hedged ปิดความเสี่ยงได้ร้อยเปอร์เซ็นต์: ระดับการป้องกันอาจไม่เต็มจำนวนและอาจมีช่วงเวลาที่สถานะป้องกันไม่ตรงกับมูลค่าหรือสกุลเงินจริงของสินทรัพย์ ผลที่เกิดขึ้นจริงจึงอาจยังแตกต่างจากการถือสินทรัพย์ต้นทางโดยไม่มีความเสี่ยงค่าเงิน
มอง Unhedged เป็นการทายค่าเงิน: การเปิดรับค่าเงินอาจเป็นส่วนหนึ่งของการกระจายพอร์ต ไม่จำเป็นต้องหมายถึงการเก็งกำไร แต่ผู้ลงทุนต้องยอมรับว่าผลลัพธ์ในเงินบาทอาจไม่เหมือนกราฟสินทรัพย์ในต่างประเทศ
เปลี่ยนชนิดหน่วยลงทุนตามข่าวค่าเงินระยะสั้น: การสลับไปมาระหว่าง Hedged กับ Unhedged มีต้นทุนและอาจทำให้แผนลงทุนขึ้นกับการคาดการณ์ที่ผิดได้ง่ายกว่าเดิม หากจะปรับควรทบทวนจากเป้าหมายและสัดส่วนความเสี่ยงของพอร์ตเป็นหลัก
สรุป: สนใจความเสี่ยงค่าเงินแค่ไหนจึงพอดี
เมื่อลงทุนกองทุนต่างประเทศต้องสนใจความเสี่ยงค่าเงินในระดับที่มากพอจะรู้ว่าผลตอบแทนในเงินบาทไม่ได้มาจากสินทรัพย์ต่างประเทศเพียงอย่างเดียว แต่ไม่จำเป็นต้องพยายามทำนายค่าเงินทุกครั้งที่จะลงทุน จุดตัดสินใจอยู่ที่การเลือกว่าต้องการให้พอร์ตเปิดรับหรือจำกัดปัจจัยนี้มากน้อยเพียงใด
Hedged เหมาะกับแนวคิดลดความผันผวนจากค่าเงินและเน้นผลของสินทรัพย์หลัก ขณะที่ Unhedged เหมาะกับผู้ที่ยอมรับการเคลื่อนไหวของค่าเงินและต้องการเปิดรับสกุลเงินต่างประเทศด้วย ไม่มีแบบใดชนะเสมอไป ให้ตรวจนโยบายจริง ระดับการป้องกัน ชนิดหน่วยลงทุน ต้นทุน และสกุลเงินของเป้าหมายก่อนซื้อ เมื่อเข้าใจบทบาทของค่าเงินแล้ว การเลือกกองทุนจะสอดคล้องกับแผนการเงินมากกว่าการเลือกจากคำว่า Hedged หรือ Unhedged เพียงอย่างเดียว