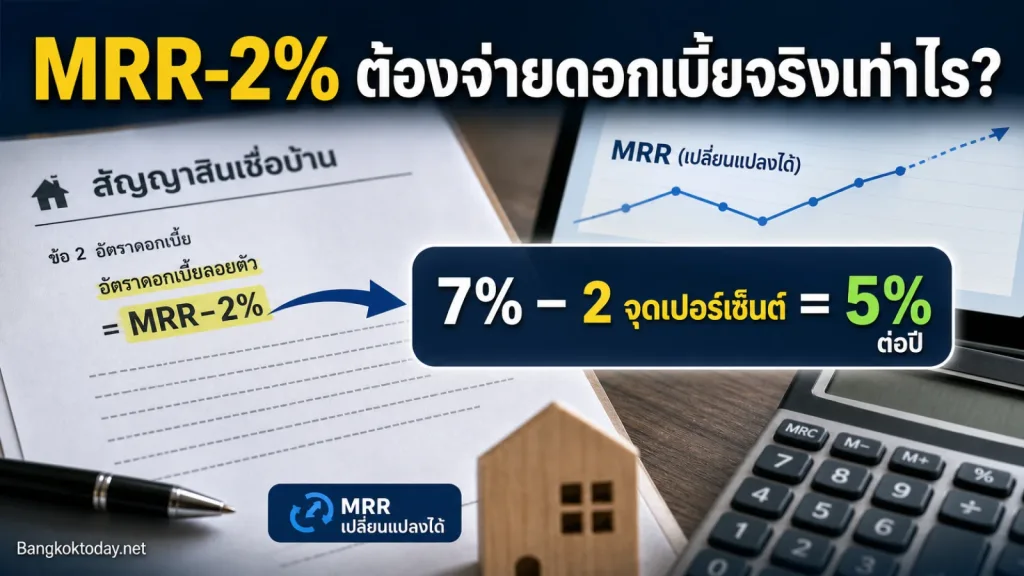
MRR คือ อัตราดอกเบี้ยลอยตัวที่ธนาคารใช้เป็นฐานสำหรับสินเชื่อลูกค้ารายย่อย เช่น สินเชื่อบ้าน ดังนั้นเมื่อในสัญญาเขียนว่า MRR-2% ดอกเบี้ยที่ต้องจ่ายจริงไม่ได้เท่ากับ 2% แต่ต้องนำ MRR ล่าสุดของธนาคารเจ้าของสัญญามาลบด้วย 2 จุดเปอร์เซ็นต์ก่อนเสมอ เช่น หาก MRR ขณะนั้นเท่ากับ 7% ต่อปี อัตราดอกเบี้ยตามสูตรจะเป็น 5% ต่อปี
สรุปสั้น ๆ: MRR-2% = MRR ปัจจุบันของธนาคาร − 2 จุดเปอร์เซ็นต์ ไม่ใช่การนำ MRR มาคูณด้วย 98% และไม่สามารถรู้ตัวเลขสุดท้ายจากคำว่า MRR-2% เพียงอย่างเดียว หากยังไม่รู้ว่า MRR ล่าสุดอยู่ที่เท่าไร
MRR คืออะไร และทำไมเกี่ยวข้องกับดอกเบี้ยบ้าน
MRR ย่อมาจาก Minimum Retail Rate หรืออัตราดอกเบี้ยอ้างอิงสำหรับลูกค้ารายย่อยชั้นดี ธนาคารนำอัตรานี้ไปใช้เป็นฐานในการกำหนดดอกเบี้ยสินเชื่อบางประเภท โดยเฉพาะสินเชื่อที่อยู่อาศัยและสินเชื่อส่วนบุคคล
จุดสำคัญคือ MRR ไม่ใช่อัตราดอกเบี้ยเดียวกันทุกธนาคาร แต่ละธนาคารประกาศ MRR ของตนเอง และอัตรานี้เป็นอัตราลอยตัว หมายความว่าอาจเปลี่ยนแปลงได้ตามนโยบายของธนาคารและสภาวะเศรษฐกิจ การเห็นสูตรเดียวกัน เช่น MRR-2% จึงไม่ได้แปลว่าผู้กู้ทุกธนาคารจะได้ดอกเบี้ยจริงเท่ากัน
สำหรับสินเชื่อบ้าน สูตร MRR มักเข้ามามีบทบาทหลังช่วงดอกเบี้ยคงที่ในโปรโมชั่นสิ้นสุดลง แต่ต้องยึดข้อความในสัญญาและเอกสารเสนอสินเชื่อเป็นหลัก เพราะแต่ละผลิตภัณฑ์อาจกำหนดช่วงเวลา สูตร และเงื่อนไขไม่เหมือนกัน
เจอ MRR-2% ต้องคำนวณดอกเบี้ยจริงอย่างไร
ให้อ่านเครื่องหมายลบเป็นการลบออกจากอัตราดอกเบี้ยแบบ “จุดเปอร์เซ็นต์” โดยใช้สูตรนี้
อัตราดอกเบี้ยตามสูตรต่อปี = MRR ล่าสุดของธนาคาร − 2%
ในทางการอ่านตัวเลขทางการเงิน การเขียน MRR-2% ในข้อเสนอสินเชื่อโดยทั่วไปหมายถึงนำค่า MRR ที่แสดงเป็นเปอร์เซ็นต์ต่อปีมาลบ 2 จุดเปอร์เซ็นต์ ไม่ใช่การลดค่า MRR ลง 2% ของตัวมันเอง
ตัวอย่างการคำนวณ
สมมติเป็นตัวอย่างเพื่อให้เห็นวิธีคิด ไม่ใช่อัตราที่ใช้กับทุกธนาคารหรือทุกสัญญา หากธนาคารประกาศ MRR เท่ากับ 7% ต่อปี และสัญญาระบุอัตราดอกเบี้ย MRR-2% ต่อปี
- เริ่มจาก MRR = 7% ต่อปี
- นำส่วนลดตามสัญญา 2 จุดเปอร์เซ็นต์มาลบ
- อัตราดอกเบี้ยตามสูตร = 7% − 2% = 5% ต่อปี
ถ้าในภายหลัง MRR เปลี่ยนเป็น 7.25% ต่อปี โดยสัญญายังคงให้ส่วนลด 2 จุดเปอร์เซ็นต์ อัตราตามสูตรก็จะเปลี่ยนเป็น 5.25% ต่อปี ในทางกลับกัน หาก MRR ลดลงเหลือ 6.75% อัตราตามสูตรจะเป็น 4.75% ต่อปี การเปลี่ยนแปลงของ MRR จึงทำให้อัตราดอกเบี้ยลอยตัวของผู้กู้เปลี่ยนตาม แม้ส่วนลด “-2%” ในสัญญาจะไม่เปลี่ยน
MRR-2% ไม่ได้บอกค่างวดบ้านโดยตรง
การคำนวณข้างต้นบอก “อัตราดอกเบี้ยตามสูตรต่อปี” ไม่ใช่จำนวนเงินที่ต้องจ่ายในแต่ละเดือนโดยตรง ค่างวดจริงยังขึ้นอยู่กับเงินต้นคงเหลือ ระยะเวลาผ่อน วิธีคำนวณของสัญญา และการปรับค่างวดของธนาคาร
เมื่อดอกเบี้ยถูกคิดจากเงินต้นคงเหลือ ดอกเบี้ยที่เกิดขึ้นในแต่ละงวดอาจไม่เท่ากัน เพราะเงินต้นลดลงตามการชำระหนี้ หากอัตราดอกเบี้ยลอยตัวปรับขึ้น ภาระดอกเบี้ยในงวดต่อ ๆ ไปอาจสูงขึ้น และอาจทำให้ค่างวดเพิ่มขึ้นหรือทำให้สัดส่วนเงินที่นำไปตัดเงินต้นลดลง ทั้งนี้ต้องดูวิธีปรับค่างวดและเงื่อนไขในสัญญา ไม่ควรใช้เพียงสูตร MRR-2% เพื่อคาดเดาค่างวดที่แน่นอน
นอกจากอัตราดอกเบี้ยแล้วควรตรวจค่าธรรมเนียม ค่าใช้จ่าย ประกัน เงื่อนไขการชำระคืนก่อนกำหนด และข้อกำหนดอื่นที่ระบุในสัญญาด้วย เพราะต้นทุนของสินเชื่อบ้านไม่ได้มีเฉพาะตัวเลขดอกเบี้ยอ้างอิง
MRR เปลี่ยนเมื่อไร และผู้กู้ต้องติดตามอย่างไร
MRR ไม่มีรอบการเปลี่ยนแปลงที่ตายตัว การปรับขึ้นหรือลงขึ้นอยู่กับนโยบายของธนาคารและภาวะเศรษฐกิจ โดยอาจมีการปรับเมื่อแนวทางทางการเงินเปลี่ยนแปลง หรือเมื่อธนาคารทบทวนอัตราของตนเอง แหล่งข้อมูลอธิบายเรื่องสินเชื่อบ้านบางแห่งระบุว่า ในทางทั่วไปอาจเห็นการปรับทุก 3–6 เดือน แต่ช่วงเวลาดังกล่าวไม่ใช่กำหนดตายตัวสำหรับทุกธนาคาร
สิ่งที่ควรทำคือเช็กประกาศอัตราดอกเบี้ยล่าสุดจากธนาคารเจ้าของสินเชื่อ หรือสอบถามธนาคารโดยตรงว่า MRR ที่ใช้กับสัญญาของคุณคืออัตราใดและมีผลตั้งแต่วันไหน อย่าใช้ MRR ของธนาคารอื่น หรือ MRR จากโฆษณาเก่า มาคำนวณแทนตัวเลขที่ผูกอยู่กับสัญญาของคุณ
อ่านข้อเสนอสินเชื่อบ้านให้ไม่พลาดจุดสำคัญ
คำว่า MRR-2% ดูเหมือนมีส่วนลดมากหรือน้อยเมื่อมองเฉพาะเลข 2 แต่การตัดสินใจควรมองทั้งโครงสร้างของอัตราดอกเบี้ยตลอดช่วงเวลาที่กู้ โดยเฉพาะช่วงโปรโมชั่นและช่วงที่กลับไปใช้อัตราลอยตัว
- ดูช่วงเวลาที่ใช้สูตร: ตรวจว่า MRR-2% เริ่มใช้ตั้งแต่ปีใดใช้ตลอดอายุสัญญาหรือเฉพาะบางช่วง
- ดูฐานที่นำมาลบ: ยืนยันว่าเป็น MRR ของธนาคารใด และธนาคารมีสิทธิปรับอัตราอย่างไร
- แยกอัตราคงที่ออกจากอัตราลอยตัว: ดอกเบี้ยคงที่ในช่วงแรกไม่ได้ทำให้ช่วงหลังคงที่ไปด้วย หากสัญญากำหนดให้กลับมาใช้ MRR
- ถามผลเมื่อ MRR เปลี่ยน: ขอให้ธนาคารอธิบายว่าจะปรับค่างวด ขยายระยะเวลาผ่อน หรือใช้วิธีใดเมื่ออัตราเปลี่ยน
- เปรียบเทียบต้นทุนรวม: อย่าดูเฉพาะส่วนลดจาก MRR ควรพิจารณาดอกเบี้ยในแต่ละช่วงและค่าใช้จ่ายที่เกี่ยวข้องร่วมกัน
MRR ต่างจาก MLR และ MOR อย่างไร
MRR, MLR และ MOR ล้วนเป็นอัตราอ้างอิงแบบลอยตัว แต่ใช้กับกลุ่มลูกค้าหรือประเภทสินเชื่อแตกต่างกัน MRR เชื่อมโยงกับสินเชื่อลูกค้ารายย่อย เช่น บ้าน ขณะที่ MLR มักใช้กับลูกค้ารายใหญ่หรือสินเชื่อธุรกิจ และ MOR เกี่ยวข้องกับวงเงินเบิกเกินบัญชี การจัดลำดับว่าอัตราใดสูงหรือต่ำกว่ากันไม่ควรนำไปใช้เป็นกฎตายตัวข้ามธนาคาร เพราะแต่ละแห่งกำหนดอัตราตามนโยบายและกลยุทธ์ของตนเอง
ดังนั้น หากข้อเสนอหนึ่งเขียน MLR-1% และอีกข้อเสนอเขียน MRR-2% ยังสรุปไม่ได้ทันทีว่าข้อใดถูกกว่าต้องนำอัตราฐานล่าสุดของธนาคารนั้นมาคำนวณ แล้วดูช่วงเวลาที่ใช้ เงื่อนไข และต้นทุนรวมประกอบกัน
ก่อนเซ็นสัญญาควรถามให้ได้คำตอบอะไรบ้าง
หากยังไม่แน่ใจว่าอัตราดอกเบี้ยบ้านจะเป็นเท่าไร ให้ขอคำตอบเป็นตัวเลขและเงื่อนไข ไม่ใช่ถามเพียงว่ามีส่วนลดกี่เปอร์เซ็นต์ โดยควรตรวจสอบประเด็นต่อไปนี้
- MRR ล่าสุดที่ใช้คำนวณในวันที่สอบถามคือเท่าไร
- อัตรา MRR-2% เริ่มใช้เมื่อใด และใช้กับยอดเงินต้นส่วนใด
- หาก MRR เพิ่มขึ้น ธนาคารจะปรับค่างวดหรือระยะเวลาผ่อนอย่างไร
- หลังหมดช่วงดอกเบี้ยคงที่ สูตรจะเปลี่ยนเป็น MRR-2% หรือสูตรอื่น
- มีค่าธรรมเนียมหรือเงื่อนไขใดที่ทำให้ต้นทุนรวมต่างจากการดูอัตราดอกเบี้ยเพียงอย่างเดียว
หลักจำง่ายคือ อย่าตัดสินจากคำว่า “ลบ 2%” ให้ดู MRR จริงในวันนั้นและอ่านสูตรตลอดอายุสัญญา เมื่อรู้ทั้งอัตราฐาน วิธีปรับเมื่อ MRR เปลี่ยน และค่าใช้จ่ายประกอบแล้ว จึงจะประเมินได้สมเหตุสมผลว่าอัตราดอกเบี้ยเงินกู้และภาระผ่อนบ้านเหมาะกับแผนการเงินของตนหรือไม่