การจ่ายขั้นต่ำบัตรเครดิตทุกเดือนช่วยไม่ให้บัญชีค้างชำระในทันที แต่ไม่ได้หมายความว่ายอดหนี้จะลดลงเร็ว เพราะเงินที่จ่ายเข้าไปต้องถูกนำไปหักดอกเบี้ยและค่าใช้จ่ายตามเงื่อนไขของผู้ออกบัตรก่อน ส่วนที่เหลือจึงค่อยไปลดเงินต้น หากยอดที่จ่ายไม่มากกว่าต้นทุนของหนี้อย่างมีนัยสำคัญ ยอดคงค้างก็จะลดช้า และการใช้บัตรต่อระหว่างนั้นอาจทำให้ยอดกลับเพิ่มขึ้นได้
จุดสำคัญจึงไม่ใช่แค่คำถามว่าเดือนนี้จ่ายครบหรือไม่ แต่ต้องดูว่าเงินที่จ่ายไปลดเงินต้นได้เท่าไรมีรายการใช้ใหม่เข้ามาหรือไม่ และยอดขั้นต่ำในใบแจ้งหนี้กำลังทำให้เราจ่ายหนี้ด้วยความเร็วแค่ไหน
ทำไมจ่ายขั้นต่ำแล้วเงินต้นลดนิดเดียว
ยอดที่เห็นในใบแจ้งหนี้ไม่ได้มีเพียงเงินต้นก้อนเดียว แต่อาจประกอบด้วยยอดใช้จ่ายเดิม ดอกเบี้ย ค่าธรรมเนียม ยอดผ่อนชำระ และรายการใหม่ที่เกิดขึ้นในรอบบัญชี การชำระเงินจึงไม่ได้ถูกส่งไปลดเงินต้นทั้งหมด
ในภาพรวม ลำดับการคิดยอดอาจมีรายละเอียดแตกต่างกันตามสัญญาและผู้ออกบัตร แต่หลักที่ต้องเข้าใจคือ ดอกเบี้ยและค่าใช้จ่ายเกิดขึ้นตามยอดคงค้างและเงื่อนไขของบัญชี ขณะที่ยอดชำระขั้นต่ำถูกออกแบบให้เป็นจำนวนที่ช่วยรักษาสถานะบัญชี ไม่ใช่แผนปิดหนี้ในเวลาสั้น ๆ
สรุปสั้น ๆ: จ่ายขั้นต่ำอาจทำให้บัญชีไม่กลายเป็นค้างชำระ แต่ไม่ได้ทำให้เงินต้นลดในอัตราที่เร็วพอเสมอไป ยิ่งมียอดใช้ใหม่ ดอกเบี้ยและยอดคงค้างจะยิ่งบดบังเงินที่จ่ายเข้าไป
ตัวเลขที่ควรแยกให้ออก
ก่อนสรุปว่าบัตรเครดิตจ่ายขั้นต่ำแล้วไม่ลด ให้แยกดู 4 ตัวเลขจากใบแจ้งยอดของเดือนนั้น
- ยอดคงค้างรวม: หนี้ที่ยังไม่ได้ชำระ ณ วันที่ออกใบแจ้งยอด
- ยอดชำระขั้นต่ำ: จำนวนที่ต้องชำระอย่างน้อยตามกำหนด เพื่อหลีกเลี่ยงผลกระทบจากการชำระไม่ครบหรือไม่ทันตามเงื่อนไข
- ดอกเบี้ยและค่าธรรมเนียม: ต้นทุนที่ไม่ได้ลดเงินต้น แต่เพิ่มภาระของบัญชี
- ยอดใช้จ่ายใหม่: รายการที่ทำให้ยอดหนี้เพิ่มขึ้น แม้จะเพิ่งชำระเงินไป
ถ้าอยากรู้ว่าการจ่ายในเดือนหนึ่งช่วยลดเงินต้นจริงเท่าไร ให้ใช้การตรวจสอบเบื้องต้นว่า ยอดชำระที่จ่ายไป หักด้วยดอกเบี้ยและค่าใช้จ่าย แล้วหักด้วยยอดใช้ใหม่ เหลือประมาณเท่าไรสำหรับลดหนี้เดิม ตัวเลขนี้เป็นการประเมินเพื่อดูทิศทาง ไม่ใช่การแทนวิธีคำนวณของผู้ออกบัตร
ภาพจำลอง: เงินที่จ่ายไปไม่ได้เท่ากับเงินต้นที่ลด
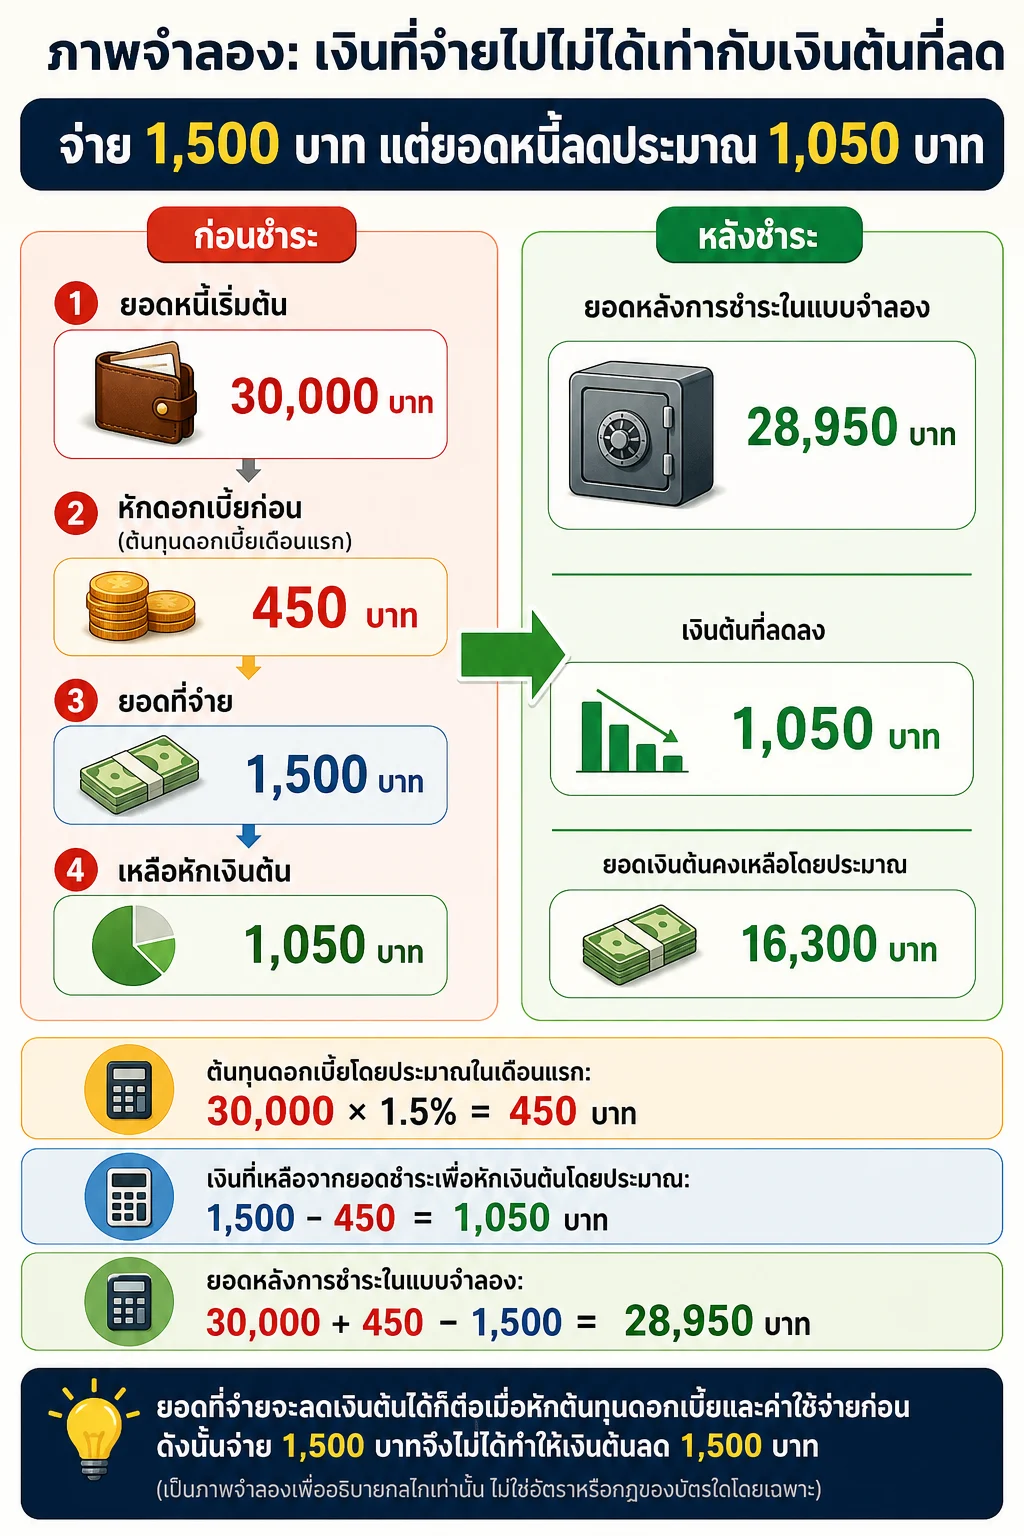
ตัวอย่างต่อไปนี้เป็น กรณีสมมติสำหรับอธิบายกลไกเท่านั้น ไม่ใช่อัตราหรือวิธีเรียกเก็บของบัตรใดโดยเฉพาะ สมมติว่ามียอดหนี้ 30,000 บาท ไม่มีการใช้บัตรเพิ่ม ไม่มีค่าธรรมเนียมอื่น และใช้ต้นทุนดอกเบี้ยเพื่อการคำนวณอย่างง่ายที่ 1.5% ต่อเดือน หากจ่าย 1,500 บาทในเดือนแรก
- ต้นทุนดอกเบี้ยโดยประมาณในเดือนแรก: 30,000 × 1.5% = 450 บาท
- เงินที่เหลือจากยอดชำระเพื่อหักเงินต้นโดยประมาณ: 1,500 – 450 = 1,050 บาท
- ยอดหลังการชำระในแบบจำลอง: 30,000 + 450 – 1,500 = 28,950 บาท
แม้จ่ายไป 1,500 บาท แต่เงินต้นลดประมาณ 1,050 บาท หรือราว 70% ของยอดชำระในเดือนแรกเท่านั้น ในแบบจำลองเดียวกัน หากจ่ายคงที่เดือนละ 1,500 บาทตลอด 12 เดือนและไม่มีรายการใหม่ ยอดอาจเหลือประมาณ 16,300 บาทจากการคำนวณแบบทบต้นรายเดือนอย่างง่าย ตัวเลขนี้เป็นเพียงภาพจำลอง เพราะของจริงอาจใช้อัตรารายวันมีวันตัดรอบหลายช่วงมีค่าธรรมเนียม หรือกำหนดยอดชำระไม่เท่ากันในแต่ละเดือน
สิ่งที่ตัวอย่างนี้ต้องการชี้ให้เห็นไม่ใช่จำนวนเดือนที่แน่นอน แต่คือความสัมพันธ์ระหว่างต้นทุนของหนี้กับยอดที่จ่าย หากยอดชำระใกล้เคียงกับดอกเบี้ยและค่าใช้จ่าย เงินต้นจะลดเพียงเล็กน้อย เมื่อยอดลดลง ดอกเบี้ยอาจลดตาม แต่ถ้ามีการใช้ใหม่เข้ามาชดเชยหรือมากกว่าส่วนที่จ่าย เงินต้นก็อาจไม่ลดตามที่คาด
กรณีที่ยอดหนี้ลดช้าหรือไม่ลดเลย
1. จ่ายน้อยเมื่อเทียบกับยอดคงค้าง
ยอดขั้นต่ำมักคำนวณเป็นสัดส่วนหรือเป็นไปตามเกณฑ์ของผู้ออกบัตร จึงอาจดูเหมือนเป็นจำนวนที่จัดการได้ในแต่ละเดือน แต่จำนวนที่จัดการได้กับจำนวนที่ทำให้หนี้ลดเร็วเป็นคนละเรื่อง เมื่อยอดหนี้สูง ดอกเบี้ยของเดือนนั้นก็มีฐานคำนวณสูงตามไปด้วย
ถ้าจ่ายเพียงขั้นต่ำ การลดเงินต้นจึงอาจช้ากว่าความรู้สึกของผู้จ่าย โดยเฉพาะเมื่อดูจากจำนวนเงินที่โอนออกจากบัญชีแล้วคาดว่ายอดหนี้ควรลดลงใกล้เคียงกัน
2. จ่ายแล้วใช้บัตรต่อ
นี่เป็นสาเหตุที่ทำให้หลายคนเข้าใจว่าจ่ายแล้วแต่หนี้ไม่ไปไหน สมมติจ่าย 2,000 บาท แต่มีรายการใช้ใหม่ 1,800 บาทในช่วงเดียวกัน เงินที่ลดหนี้เดิมได้จริงก่อนคิดรายละเอียดอื่นอาจเหลือเพียงส่วนต่างเล็กน้อย หากต้นทุนดอกเบี้ยและค่าใช้จ่ายสูงกว่าส่วนต่างนั้น ยอดรวมก็อาจแทบไม่เปลี่ยนหรือเพิ่มขึ้น
การหยุดใช้บัตรชั่วคราวจึงไม่ใช่คำตอบสำหรับทุกคน แต่เป็นวิธีแยกให้เห็นชัดว่า หนี้เดิมกำลังลดหรือกระแสเงินสดกำลังหมุนหนี้ใหม่มาปิดหนี้เก่า หากยังจำเป็นต้องใช้บัตร ให้บันทึกยอดใช้ใหม่แยกจากยอดหนี้เดิมและดูว่ามีเงินสดพอชำระรายการนั้นหรือไม่
3. มีดอกเบี้ย ค่าธรรมเนียม หรือรายการค้างจากรอบก่อน
การชำระเงินไม่ครบตามเงื่อนไขอาจทำให้เกิดต้นทุนเพิ่มเติมตามสัญญา รายละเอียดจะแตกต่างกันไป จึงควรอ่านส่วนสรุปดอกเบี้ย ค่าธรรมเนียม วันที่คำนวณ และยอดที่ต้องชำระในใบแจ้งยอด แทนการเดาจากยอดขั้นต่ำเพียงบรรทัดเดียว
4. มีหลายบัญชีและมองเฉพาะยอดรวม
ถ้ามีบัตรหลายใบ การเห็นยอดหนี้รวมลดลงเล็กน้อยอาจทำให้ไม่รู้ว่าบัญชีใดกำลังลด บัญชีใดมียอดใช้ใหม่ หรือบัญชีใดมีต้นทุนสูงกว่าควรติดตามแยกเป็นรายบัญชี แล้วค่อยรวมภาพทั้งหมดภายหลัง วิธีนี้ต่างจากการเรียงลำดับเพื่อแก้หนี้หลายทางแบบเต็มรูปแบบ แต่ช่วยตรวจกลไกของการจ่ายขั้นต่ำได้ตรงจุดกว่า
วิธีตรวจว่าการจ่ายขั้นต่ำกำลังพาหนี้ไปทางไหน
ใช้ข้อมูลจากใบแจ้งยอดอย่างน้อย 2–3 รอบบัญชีเพื่อดูแนวโน้ม อย่าตัดสินจากเดือนเดียว เพราะวันใช้จ่ายและวันตัดรอบอาจทำให้ยอดแต่ละเดือนแตกต่างกัน
- จดวันที่ ยอดคงค้าง และยอดขั้นต่ำ ของแต่ละเดือน แยกตามบัตร ไม่รวมทุกบัญชีเป็นก้อนเดียว
- จดดอกเบี้ย ค่าธรรมเนียม และยอดใช้ใหม่ ตามที่แสดงในใบแจ้งยอด หากมีรายการที่ไม่เข้าใจ ให้สอบถามผู้ออกบัตรก่อนคำนวณต่อ
- คำนวณเงินต้นที่ลดโดยประมาณ ด้วยยอดชำระลบต้นทุนและยอดใช้ใหม่ แล้วเปรียบเทียบกับยอดคงค้างในรอบถัดไป
- ตรวจว่าบัญชีถูกใช้ซ้ำหรือไม่ ถ้ายอดใช้ใหม่เกือบเท่ากับยอดที่ชำระ การจ่ายเงินอาจเพียงหมุนวงเงิน ไม่ได้ลดหนี้เดิมอย่างแท้จริง
- ดูวันที่ครบกำหนดและยอดที่ต้องจ่าย ให้ชัดเจน การจ่ายหลังวันครบกำหนดอาจทำให้เกิดผลตามเงื่อนไขของบัญชี แม้ตั้งใจจะจ่ายเพียงขั้นต่ำก็ตาม
จุดตรวจที่ใช้งานได้จริงคือ หลังผ่านไปหลายรอบ ยอดคงค้างควรลดลงโดยไม่มีการใช้ใหม่เพิ่ม หากยังทรงตัวหรือเพิ่มขึ้น ให้หยุดคาดเดาและหาสาเหตุจากรายการดอกเบี้ย ค่าธรรมเนียม ยอดใช้ใหม่ และยอดชำระที่เกิดขึ้นจริง
ถ้ายังจ่ายขั้นต่ำอยู่ควรปรับอย่างไรให้หนี้ลดเร็วขึ้น
เป้าหมายแรกคือรักษาการชำระให้ตรงกำหนดตามความสามารถ เพื่อไม่เพิ่มความเสียหายจากการค้างชำระ จากนั้นจึงหาจำนวนเงินที่จ่ายเกินขั้นต่ำได้อย่างสม่ำเสมอ โดยไม่ดึงเงินจำเป็นจนต้องกลับมาใช้บัตรเพื่อดำรงชีวิตในเดือนถัดไป
- กำหนดวงเงินชำระที่สูงกว่าขั้นต่ำแบบทำได้จริง: ใช้เงินที่เหลือหลังหักค่าใช้จ่ายจำเป็นและภาระที่ต้องจ่าย ไม่เลือกตัวเลขสูงจนทำให้เกิดการกู้หรือรูดเพิ่ม
- หยุดการเพิ่มยอดของบัญชีเป้าหมาย: หากชำระบัญชีหนึ่งมากขึ้นแต่ยังใช้บัญชีนั้นต่อ ผลจากการเร่งจ่ายจะถูกหักล้างได้
- ส่งเงินส่วนเกินไปยังบัญชีเป้าหมายอย่างต่อเนื่อง: บัญชีอื่นที่ยังมีภาระต้องชำระควรได้รับเงินตามเงื่อนไขก่อน แล้วจึงนำส่วนเกินไปลดบัญชีที่เลือก
- เมื่อมีเงินก้อน ให้ตรวจยอดปิดบัญชีก่อนจ่าย: ยอดที่ต้องชำระเพื่อปิดหนี้อาจต้องอ้างอิงวันที่ชำระและเงื่อนไขของผู้ออกบัตร ไม่ควรใช้ยอดจากใบแจ้งเดือนเก่าเป็นตัวเลขสุดท้าย
การเพิ่มยอดชำระไม่จำเป็นต้องทำให้ชีวิตขาดสภาพคล่อง หากเพิ่มแล้วต้องรูดบัตรซื้ออาหาร เดินทาง หรือจ่ายบิลที่ขาดเงินสด วิธีนั้นอาจดูเหมือนจ่ายหนี้มากขึ้น แต่ยอดรวมอาจไม่ได้ลดเร็วขึ้นจริง การปิดหนี้บัตรเครดิตจึงต้องพิจารณาทั้งจำนวนเงินที่จ่ายและการไม่สร้างยอดใหม่
เมื่อไหร่ควรหยุดจ่ายแบบเดิมและขอทางเลือกอื่น
ควรหาทางเลือกเพิ่มเติมเมื่อจ่ายขั้นต่ำต่อเนื่องแล้วไม่สามารถทำให้ยอดคงค้างลดลงมีการใช้บัตรเพื่อจ่ายค่าใช้จ่ายจำเป็นซ้ำ ๆ หรือเริ่มชำระไม่ทันตามกำหนด อย่ารอให้ยอดค้างสะสมจนไม่รู้จำนวนต้นทุนที่แท้จริง
ขั้นแรกให้รวบรวมใบแจ้งยอด สัญญาหรือข้อมูลเงื่อนไขของบัญชี รายได้ที่ใช้ชำระได้ และค่าใช้จ่ายจำเป็น แล้วติดต่อผู้ออกบัตรหรือผู้ให้บริการที่เกี่ยวข้องเพื่อสอบถามทางเลือกที่มีอยู่จริง เช่น การปรับรูปแบบการชำระหรือการจัดการหนี้ตามเกณฑ์ของผู้ให้บริการ การอนุมัติ เงื่อนไข และต้นทุนของแต่ละทางเลือกต้องตรวจสอบเป็นรายกรณี
อย่าตัดสินใจจากคำว่า ยอดต่อเดือนน้อยลง เพียงอย่างเดียว เพราะยอดชำระที่ลดลงอาจแลกกับระยะเวลาที่นานขึ้นหรือค่าใช้จ่ายรวมที่แตกต่างกัน ก่อนตกลงควรถามให้ครบว่า ยอดรวมที่ต้องจ่ายคือเท่าไร ระยะเวลานานแค่ไหน ดอกเบี้ยหรือค่าธรรมเนียมคิดอย่างไร และจะเกิดอะไรขึ้นหากชำระไม่ตรงตามแผน
เช็กความเข้าใจให้ถูกก่อนวางแผน
- การจ่ายขั้นต่ำไม่ได้แปลว่าเงินต้นจะลดลงเร็ว
- ยอดที่จ่ายต้องนำไปเทียบกับดอกเบี้ย ค่าธรรมเนียม และยอดใช้ใหม่ ไม่ใช่เทียบกับเงินต้นอย่างเดียว
- การหยุดใช้บัตรช่วยให้เห็นการลดลงของหนี้เดิมได้ชัดขึ้น แต่ต้องไม่ทำให้ขาดเงินสำหรับค่าใช้จ่ายจำเป็น
- การจ่ายมากกว่าขั้นต่ำอย่างสม่ำเสมอมีประโยชน์ก็ต่อเมื่อไม่ทำให้ต้องสร้างหนี้ใหม่
- รายละเอียดการคิดดอกเบี้ยและการจัดสรรเงินชำระต้องยืนยันกับใบแจ้งยอดและผู้ออกบัตรของบัญชีนั้น
ดังนั้น คำตอบของคำถามว่าจ่ายขั้นต่ำบัตรเครดิตทุกเดือนเกิดอะไรขึ้นคือ หนี้อาจยังไม่ค้างชำระตามเงื่อนไข แต่เงินที่ลดเงินต้นมีเพียงส่วนที่เหลือหลังหักต้นทุนและยอดใหม่ เมื่อส่วนนี้เล็ก ยอดหนี้ก็จะลดช้า การเริ่มแก้ที่ตรงที่สุดคือดูบัญชีแบบแยกรายการ หยุดการเพิ่มยอดเท่าที่ทำได้ และกำหนดยอดชำระที่สูงกว่าขั้นต่ำในระดับที่จ่ายต่อเนื่องได้จริง