ข้อดีของการมีบัตรเครดิตไม่ได้อยู่ที่การมีวงเงินเพิ่มเพื่อใช้จ่ายเกินรายได้ แต่อยู่ที่การใช้เป็นเครื่องมือบริหารกระแสเงินสดและรับสิทธิประโยชน์จากรายจ่ายที่จำเป็น โดยไม่ต้องจ่ายเงินสดทันที หากชำระยอดเต็มจำนวนภายในกำหนด บัตรเครดิตอาจช่วยให้จ่ายสะดวกขึ้น ปลอดภัยขึ้น และได้รับคะแนน เงินคืน หรือส่วนลดกลับมา แต่ถ้าจ่ายขั้นต่ำหรือจ่ายล่าช้า ข้อดีเหล่านี้อาจถูกกลบด้วยดอกเบี้ยและภาระหนี้
บัตรเครดิตทำงานอย่างไร และข้อดีอยู่ตรงไหน
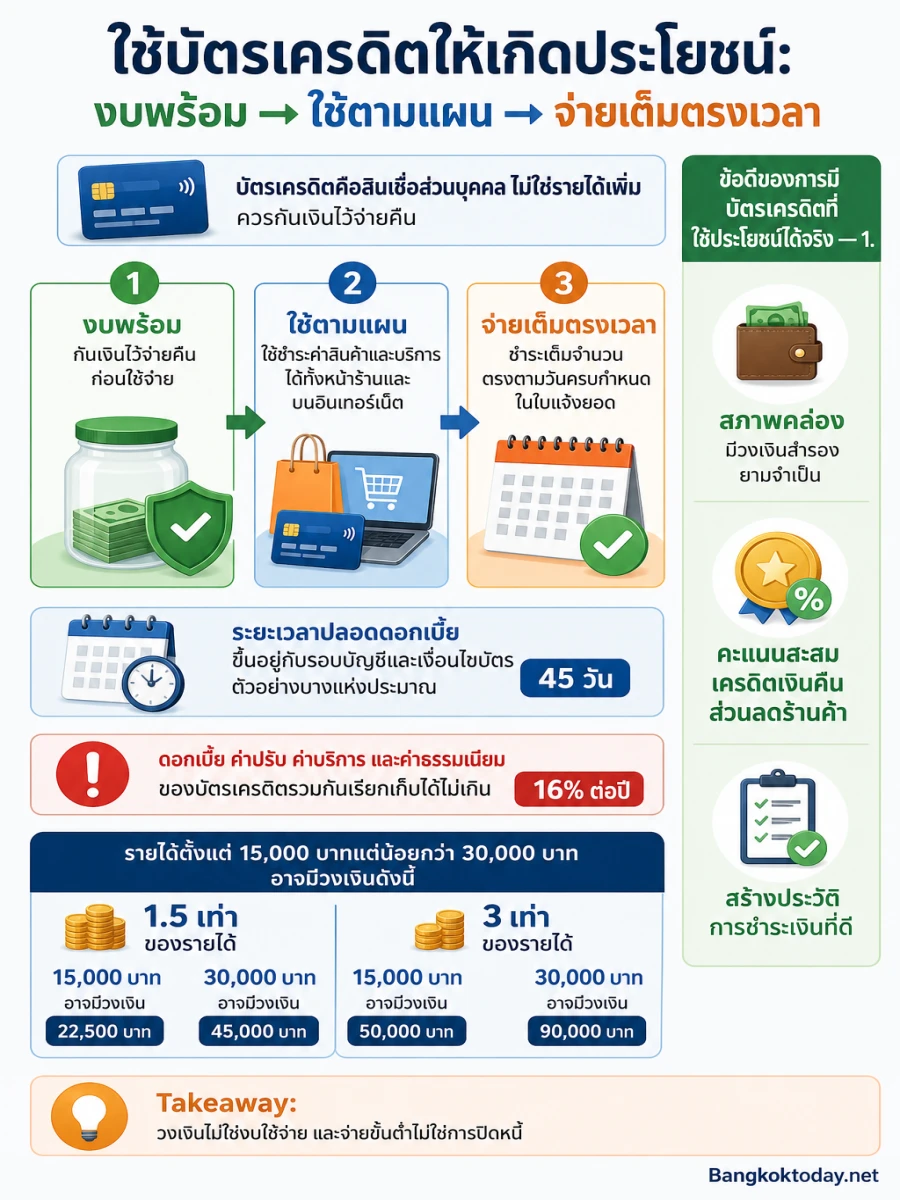
บัตรเครดิตคือสินเชื่อส่วนบุคคลรูปแบบหนึ่ง ผู้ออกบัตรจะสำรองจ่ายค่าสินค้าหรือบริการให้ร้านค้าก่อน แล้วผู้ถือบัตรจึงชำระคืนตามวันครบกำหนดในใบแจ้งยอด ดังนั้นเงินที่ใช้ผ่านบัตรไม่ใช่รายได้เพิ่ม แต่เป็นยอดที่ต้องกันเงินไว้จ่ายคืนในภายหลัง
ช่วงเวลาระหว่างการใช้บัตรกับวันครบกำหนดชำระอาจช่วยเพิ่มสภาพคล่องได้ โดยระยะเวลาปลอดดอกเบี้ยขึ้นอยู่กับรอบบัญชีและเงื่อนไขของผู้ออกบัตร ตัวอย่างข้อมูลผลิตภัณฑ์บางแห่งระบุช่วงเวลาประมาณ 30–45 วัน จึงควรตรวจสอบเงื่อนไขของบัตรแต่ละใบและไม่ควรจำตัวเลขเดียวแล้วนำไปใช้กับทุกบัตร
ข้อดีของการมีบัตรเครดิตที่ใช้ประโยชน์ได้จริง
1. จ่ายค่าสินค้าและบริการได้สะดวกโดยไม่ต้องพกเงินสด
บัตรเครดิตใช้ชำระค่าสินค้าและบริการได้ทั้งหน้าร้านและบนอินเทอร์เน็ตที่รองรับเครือข่ายของบัตร เช่น Visa, Mastercard, American Express, JCB หรือ UnionPay จึงเหมาะกับรายจ่ายประจำที่วางแผนไว้แล้ว รวมถึงการใช้จ่ายระหว่างเดินทาง ทั้งนี้ควรตรวจสอบร้านค้า สกุลเงิน และค่าธรรมเนียมก่อนชำระทุกครั้ง
2. ช่วยบริหารจังหวะเงินเข้าและเงินออก
หากมีรายได้เข้าตามรอบแน่นอน การใช้บัตรซื้อของที่จำเป็นแล้วชำระเต็มจำนวนเมื่อถึงกำหนดอาจช่วยให้ไม่ต้องดึงเงินสดออกจากบัญชีทันทีในวันที่ซื้อ แต่ประโยชน์นี้เกิดขึ้นก็ต่อเมื่อมีเงินสำรองสำหรับยอดบัตรแล้ว ไม่ใช่การใช้บัตรเพื่อแก้ปัญหาเงินไม่พออย่างต่อเนื่อง
3. ได้คะแนน เงินคืน และสิทธิประโยชน์จากรายจ่ายเดิม
บัตรแต่ละใบอาจให้คะแนนสะสม เครดิตเงินคืน ส่วนลดร้านค้า การผ่อนชำระตามเงื่อนไข หรือบริการพิเศษ เช่น สิทธิประโยชน์ด้านการเดินทางและห้องรับรอง รายละเอียดแตกต่างกันมาก บางบัตรคิดคะแนนทุกยอดใช้จ่ายตามอัตราที่กำหนด ขณะที่บางรายการอาจไม่ร่วมรายการหรือมีเพดานสิทธิประโยชน์
หลักคิดที่ปลอดภัยคือใช้บัตรกับรายจ่ายที่ตั้งใจจะจ่ายอยู่แล้ว ไม่ใช่ซื้อของเพิ่มเพื่อให้ได้แต้ม เพราะมูลค่าคะแนนหรือเงินคืนมักไม่คุ้มกับดอกเบี้ยที่อาจเกิดขึ้นหากชำระไม่เต็มจำนวน หากกำลังเปรียบเทียบประเภทบัตร ควร เลือกบัตรเครดิตให้เหมาะกับไลฟ์สไตล์ โดยดูหมวดการใช้จ่าย ค่าธรรมเนียม และเงื่อนไขแลกสิทธิประโยชน์ประกอบกัน
4. ลดความเสี่ยงจากการพกเงินสด
การใช้บัตรช่วยลดจำนวนเงินสดที่ต้องพก และบัตรบางประเภทมีระบบป้องกันธุรกรรมหรือขั้นตอนยืนยันตัวตนเพิ่มเติม หากพบรายการผิดปกติควรรีบติดต่อผู้ออกบัตรและตรวจสอบเงื่อนไขการคัดค้านรายการ ไม่ควรปล่อยให้รายการที่ไม่รู้จักค้างอยู่จนถึงรอบถัดไป
5. สร้างประวัติการชำระเงินที่ดี
การใช้วงเงินอย่างเหมาะสมและชำระตรงเวลาช่วยสะท้อนวินัยทางการเงิน และอาจเป็นประโยชน์เมื่อขอสินเชื่อในอนาคต แต่การมีบัตรหลายใบหรือใช้วงเงินจนตึงมือไม่ได้ทำให้ประวัติดีขึ้นโดยอัตโนมัติ สิ่งสำคัญกว่าคือความสามารถในการชำระหนี้และการไม่สร้างยอดค้างสะสม
ใช้บัตรเครดิตอย่างไรให้ข้อดีกลายเป็นประโยชน์จริง
- กำหนดงบก่อนรูด แยกยอดใช้บัตรออกจากเงินสดในบัญชี และถือว่ายอดที่รูดไปคือเงินที่ใช้แล้ว ไม่ใช่เงินที่ยังมีอยู่
- ใช้กับรายจ่ายที่วางแผนไว้ เช่น ค่าเดินทาง ค่าอาหาร หรือของใช้จำเป็นที่มีงบอยู่แล้ว หลีกเลี่ยงการรูดเพราะโปรโมชันเพียงอย่างเดียว
- ตรวจวันตัดรอบและวันครบกำหนด อย่าสับสนระหว่างสองวันนี้ วันตัดรอบคือวันที่สรุปรายการ ส่วนวันครบกำหนดคือวันที่ต้องชำระตามใบแจ้งยอด
- ตั้งเป้าชำระเต็มจำนวน การชำระเต็มจำนวนและตรงเวลาคือวิธีหลักในการรักษาประโยชน์จากช่วงปลอดดอกเบี้ยและลดโอกาสเกิดต้นทุนเพิ่มเติม
- ตรวจใบแจ้งยอดทุกเดือน เช็กยอดรวม รายการที่ไม่รู้จัก ค่าธรรมเนียม รายการผ่อน และยอดที่ต้องชำระ ก่อนโอนเงินหรือกดยืนยันการชำระ
- ใช้สิทธิประโยชน์ให้ทันและคุ้ม อ่านวันหมดอายุของคะแนน เงื่อนไขเงินคืน ร้านค้าที่ร่วมรายการ และยอดใช้จ่ายขั้นต่ำ อย่าซื้อเกินงบเพียงเพื่อให้ถึงเงื่อนไข
ถ้าต้องการเน้นการใช้งานโดยไม่ให้ดอกเบี้ยเป็นต้นทุนควรทำความเข้าใจวิธี ใช้บัตรเครดิตไม่เสียดอกเบี้ย โดยเฉพาะความสัมพันธ์ระหว่างรอบบัญชี วันครบกำหนด และยอดที่ต้องชำระจริง
เรื่องที่ต้องระวัง เพราะทำให้ข้อดีหายไป
การจ่ายขั้นต่ำไม่ใช่การปิดหนี้
ผู้ถือบัตรต้องชำระขั้นต่ำตามเงื่อนไขของผู้ออกบัตร อย่างไรก็ตาม การจ่ายขั้นต่ำเพียงทำให้บัญชีไม่ค้างตามเงื่อนไขในงวดนั้น ไม่ได้หมายความว่าหนี้หมดแล้ว และยอดคงเหลือยังอาจมีดอกเบี้ยตามเงื่อนไขบัตร
ดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมของบัตรเครดิตรวมกันเรียกเก็บได้ไม่เกิน 16% ต่อปีตามข้อมูลอ้างอิง แต่จำนวนที่เกิดขึ้นจริงขึ้นอยู่กับยอดค้าง วิธีคำนวณ และข้อกำหนดของผู้ออกบัตร หากเริ่มจ่ายเต็มจำนวนไม่ไหวควรหยุดสร้างยอดใหม่ ตรวจยอดค้าง และติดต่อผู้ออกบัตรเพื่อสอบถามทางเลือกที่เหมาะสม แทนการปล่อยให้หนี้สะสม
ค่าธรรมเนียมและการเบิกเงินสด
ก่อนสมัครควรดูค่าธรรมเนียมแรกเข้า ค่าธรรมเนียมรายปี ค่าธรรมเนียมชำระเงิน และเงื่อนไขการยกเว้นให้ครบ การเบิกเงินสดจากบัตรเครดิตมักมีค่าธรรมเนียมแยกต่างหาก โดยข้อมูลอ้างอิงระบุว่าเรียกเก็บได้ไม่เกิน 3% ของเงินสดที่เบิกถอนและยังมีภาษีมูลค่าเพิ่มจากค่าธรรมเนียม ดังนั้นไม่ควรใช้บัตรเครดิตแทนเงินสดฉุกเฉินเป็นกิจวัตร
วงเงินไม่ใช่งบใช้จ่าย
วงเงินที่ได้รับอนุมัติขึ้นกับเกณฑ์ของผู้ออกบัตรและปัจจัยของผู้สมัคร ข้อมูลอ้างอิงระบุกรอบตามรายได้เฉลี่ยต่อเดือนสำหรับบางช่วงรายได้ เช่น รายได้ตั้งแต่ 15,000 บาทแต่น้อยกว่า 30,000 บาทอาจมีวงเงิน 1.5 เท่าของรายได้ และรายได้ตั้งแต่ 30,000 บาทแต่น้อยกว่า 50,000 บาทอาจมีวงเงิน 3 เท่าของรายได้ ส่วนรายได้ตั้งแต่ 50,000 บาทขึ้นไปอาจอยู่ที่ 5 เท่า ทั้งหมดไม่ควรนำไปตีความว่าเป็นจำนวนเงินที่ควรใช้
เช็กตัวเองก่อนสมัครหรือก่อนรูดทุกครั้ง
- มีรายได้และกระแสเงินสดสม่ำเสมอพอจะชำระยอดเต็มจำนวนหรือไม่
- รู้วันตัดรอบ วันครบกำหนด และช่องทางชำระของบัตรแล้วหรือยัง
- ค่าธรรมเนียมและสิทธิประโยชน์เหมาะกับการใช้จ่ายจริงหรือไม่
- หากไม่มีโปรโมชันหรือคะแนนสะสม ยังตั้งใจจะซื้อรายการนั้นอยู่หรือไม่
- ถ้าต้องจ่ายขั้นต่ำหลายเดือนติดต่อกันมีแผนลดหนี้และหยุดสร้างยอดใหม่หรือยัง
สรุปแล้ว ข้อดีของการมีบัตรเครดิตจะเกิดขึ้นเมื่อบัตรทำหน้าที่เป็นช่องทางชำระเงินและเครื่องมือจัดจังหวะเงิน ไม่ใช่แหล่งเงินสำหรับใช้เกินกำลังใช้เท่าที่จำเป็น ตรวจยอดทุกเดือน และกันเงินชำระเต็มจำนวนไว้ก่อนเสมอ วิธีนี้จะทำให้ความสะดวก คะแนน เงินคืน และความปลอดภัยมีประโยชน์จริง โดยไม่แลกกับดอกเบี้ยและหนี้สะสม