การเลือกกองทุน S&P 500 ไม่ควรจบที่กองไหนมีผลตอบแทนย้อนหลังสูงที่สุด เพราะตัวเลขนั้นอาจเกิดจากช่วงเวลาที่แตกต่างกัน นโยบายป้องกันความเสี่ยงค่าเงิน หรือค่าใช้จ่ายของแต่ละกองทุน สิ่งที่ควรเปรียบเทียบจริงมีทั้งความใกล้เคียงในการติดตามดัชนี ต้นทุนสุทธิ ระดับความเสี่ยง และเงื่อนไขของกองทุนที่ต้องเข้ากับแผนลงทุนของเรา
S&P 500 เป็นดัชนีที่รวบรวมหุ้นบริษัทขนาดใหญ่ในสหรัฐฯ ประมาณ 500 แห่งและครอบคลุมหลายอุตสาหกรรม จึงช่วยให้ผู้ลงทุนเข้าถึงตลาดหุ้นสหรัฐฯ โดยไม่ต้องเลือกหุ้นรายตัวเอง อย่างไรก็ตาม การลงทุนใน S&P 500 ผ่านกองทุนแต่ละกองไม่ได้แปลว่าจะได้ผลลัพธ์เหมือนกันทุกประการ บทความนี้จึงชวนดูวิธีเลือกกองทุน S&P 500 จากองค์ประกอบที่ส่งผลต่อเงินจริง นอกเหนือจากผลตอบแทนในอดีต
1. ดูก่อนว่ากองทุนติดตามดัชนีอะไร และติดตามแบบไหน
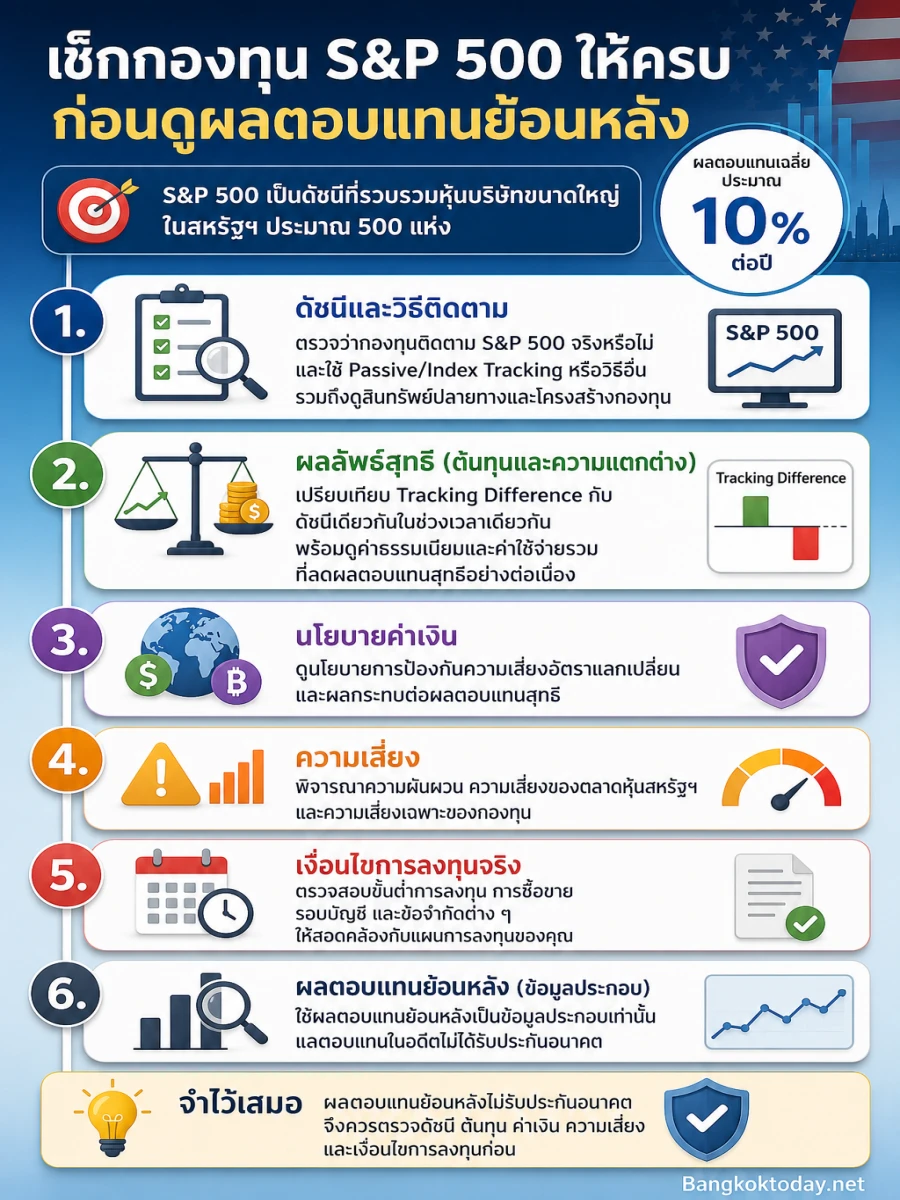
ชื่อกองทุนที่มีคำว่า “US” หรือ “หุ้นอเมริกา” ไม่ได้หมายความว่ากองทุนนั้นลงทุนตาม S&P 500 เสมอไป บางกองทุนอาจเลือกหุ้นเชิงรุก ลงทุนตาม Nasdaq-100 หรือใช้กลยุทธ์เฉพาะ เช่น Momentum ดังนั้นขั้นแรกควรเปิด Fund Fact Sheet หรือหนังสือชี้ชวน แล้วตรวจคำอธิบายดัชนีอ้างอิง นโยบายการลงทุน และสัดส่วนการลงทุนในกองทุนหลัก
ถ้าต้องการผลลัพธ์ใกล้เคียงดัชนีควรมองหากองทุนที่ใช้แนวทาง Passive หรือ Index Tracking และระบุ S&P 500 เป็นดัชนีเป้าหมายอย่างชัดเจน กองทุนบางแห่งเป็นกองทุนไทยที่นำเงินไปลงทุนต่อใน ETF หรือกองทุนต่างประเทศอีกชั้นหนึ่ง จึงควรดูทั้งสินทรัพย์ปลายทางและค่าใช้จ่ายของโครงสร้างทั้งหมด ไม่ใช่ดูเฉพาะชื่อกองทุนไทย
การเข้าใจ กองทุนรวมดัชนีคืออะไรจะช่วยแยกให้ออกว่ากองทุนใดพยายามจำลองดัชนี และกองทุนใดใช้ผู้จัดการกองทุนคัดเลือกหุ้นเอง ซึ่งมีเป้าหมายและวิธีประเมินผลต่างกัน
2. เปรียบเทียบ Tracking Difference ไม่ใช่ดูเพียงผลตอบแทนกองทุน
กองทุนดัชนีมีเป้าหมายให้ผลตอบแทนใกล้เคียงดัชนีอ้างอิง แต่ผลลัพธ์จริงอาจต่ำกว่าหรือแตกต่างจากดัชนีได้ ปัจจัยสำคัญได้แก่ ค่าธรรมเนียม ภาษี ค่าใช้จ่ายของกองทุนหลัก จังหวะการซื้อขาย และวิธีบริหารเงินสด ความแตกต่างระหว่างผลตอบแทนของกองทุนกับดัชนีจึงเป็นข้อมูลที่ช่วยบอกคุณภาพการติดตามดัชนีได้มากกว่าการมองว่ากองทุนใดเคยทำผลตอบแทนสูงสุดในปีหนึ่ง
เวลาตรวจสอบ ให้เปรียบเทียบกองทุนที่ใช้ดัชนีเดียวกันและดูช่วงเวลาเดียวกัน หากกองทุนหนึ่งมีผลตอบแทนสูงกว่าอย่างโดดเด่นควรถามต่อว่าเกิดจากอะไรอาจเป็นผลจากค่าเงิน วันที่ใช้คำนวณ หรือช่วงเวลาที่ข้อมูลไม่เท่ากัน ไม่ควรสรุปทันทีว่ากองทุนนั้นติดตามดัชนีได้ดีกว่าเสมอ
3. ดูค่าธรรมเนียมให้ครบทั้งต้นทุนที่เห็นและต้นทุนที่หักจากกองทุน
ค่าธรรมเนียมเป็นปัจจัยที่ลดผลตอบแทนสุทธิอย่างต่อเนื่อง โดยเฉพาะเมื่อถือกองทุนหลายปี สิ่งที่ควรดูมีทั้งค่าธรรมเนียมการจัดการ ค่าใช้จ่ายรวมของกองทุน ค่าซื้อหรือค่าขายคืน และค่าใช้จ่ายที่อาจเกิดจากการลงทุนในกองทุนหลัก กองทุนหุ้นต่างประเทศแบบไทยมีค่าใช้จ่ายแตกต่างกันไปตามแต่ละกองทุนและอาจเปลี่ยนแปลงได้ จึงต้องตรวจเอกสารล่าสุดก่อนตัดสินใจ
อย่าดูเพียงค่าธรรมเนียมจัดการที่ประกาศเด่นที่สุด เพราะต้นทุนรวมอาจมีรายการอื่นรวมอยู่ด้วย และกองทุนที่ถูกกว่าไม่ได้เหมาะกว่าโดยอัตโนมัติ หากมีนโยบายค่าเงินหรือเงื่อนไขการซื้อขายที่ไม่ตรงกับแผนของเรา จุดประสงค์คือเปรียบเทียบกองทุนประเภทเดียวกันบนต้นทุนรวมและผลลัพธ์หลังหักค่าใช้จ่าย
หากต้องการอ่านรายละเอียดให้เป็นระบบ ควร ดูค่าธรรมเนียมใน Fund Fact Sheet โดยแยกค่าธรรมเนียมที่เรียกเก็บจากผู้ลงทุนโดยตรงออกจากค่าใช้จ่ายที่หักออกจากทรัพย์สินกองทุน
4. เลือกนโยบายค่าเงินให้สอดคล้องกับสิ่งที่รับได้
แม้หุ้นในดัชนีจะปรับขึ้น แต่ผู้ลงทุนไทยอาจได้ผลตอบแทนเป็นเงินบาทแตกต่างจากดัชนีดอลลาร์สหรัฐฯ เพราะอัตราแลกเปลี่ยน กองทุนที่ป้องกันความเสี่ยงค่าเงิน หรือ Hedged พยายามลดผลกระทบจากการเปลี่ยนแปลงของค่าเงิน ส่วนกองทุนที่ไม่ป้องกันความเสี่ยง หรือ Unhedged เปิดให้ผลตอบแทนได้รับอิทธิพลจากทั้งราคาหุ้นและค่าเงิน
ไม่มีคำตอบตายตัวว่านโยบายใดดีกว่า การป้องกันความเสี่ยงอาจทำให้ผลลัพธ์ใกล้การเคลื่อนไหวของสินทรัพย์ในสกุลเงินหลักมากขึ้น แต่ก็มีต้นทุนและผลลัพธ์อาจไม่เหมือนการป้องกันแบบสมบูรณ์ ขณะที่แบบไม่ป้องกันอาจได้ประโยชน์เมื่อเงินดอลลาร์แข็งค่า แต่ก็เพิ่มความผันผวนเมื่อเงินบาทเปลี่ยนทิศ สิ่งสำคัญคืออ่านว่ากองทุนป้องกันค่าเงินในสัดส่วนเท่าใดใช้ดุลยพินิจหรือมีนโยบายตายตัว และพิจารณาว่าเป้าหมายในอนาคตของเราจะใช้เงินเป็นบาทหรือดอลลาร์
5. ตรวจความเสี่ยงของกองทุน ไม่ใช่ดูแค่ความผันผวนของดัชนี
การลงทุนใน S&P 500 ยังมีความเสี่ยงจากราคาหุ้นสหรัฐฯ เศรษฐกิจและนโยบายของสหรัฐฯ ค่าเงิน และความเสี่ยงจากโครงสร้างกองทุน หากลงทุนผ่านกองทุนไทยที่ไปลงทุนในกองทุนหลักควรดูว่ากองทุนหลักมีนโยบายอย่างไรมีการกระจุกตัวในบริษัทขนาดใหญ่หรืออุตสาหกรรมใดมากเป็นพิเศษ และกองทุนมีระดับความเสี่ยงเท่าใดตามเอกสารเสนอขาย
แม้ดัชนีจะกระจายไปหลายบริษัทและหลายอุตสาหกรรม แต่ไม่ได้หมายความว่ามูลค่าจะไม่ลดลงในช่วงตลาดขาลง หุ้นขนาดใหญ่บางกลุ่มอาจมีน้ำหนักมาก และการกระจายภายในดัชนีไม่เท่ากับการกระจายทั้งโลก ดังนั้นกองทุน S&P 500 อาจเป็นส่วนหนึ่งของพอร์ตได้ แต่ไม่ควรตีความว่าเป็นสินทรัพย์ปลอดภัยหรือแทนเงินสำรองฉุกเฉิน
6. ดูเงื่อนไขที่กระทบการลงทุนจริง
กองทุนที่ดูดีบนเอกสารอาจไม่เหมาะหากใช้งานไม่สะดวกหรือมีเงื่อนไขไม่ตรงกับแผน ก่อนซื้อควรตรวจรายการต่อไปนี้ในช่องทางขายและเอกสารล่าสุด
- เงินลงทุนขั้นต่ำ และจำนวนเงินขั้นต่ำสำหรับการซื้อครั้งถัดไป
- วันและเวลารับคำสั่งซื้อขาย รวมถึงระยะเวลาที่ใช้รับเงินเมื่อขายคืน
- ค่าธรรมเนียมซื้อ ขาย หรือสับเปลี่ยนหน่วยลงทุน
- เป็นชนิดสะสมมูลค่าหรือมีนโยบายจ่ายเงินปันผล
- มีข้อจำกัดสำหรับการลงทุนแบบ DCA หรือไม่
- กองทุนเหมาะกับบัญชีทั่วไป RMF หรือสิทธิทางภาษีประเภทใด และมีเงื่อนไขถือครองอย่างไร
ประเด็นเหล่านี้เป็นเรื่องเล็กเมื่อมองครั้งเดียว แต่มีผลต่อความต่อเนื่องและต้นทุนรวม โดยเฉพาะคนที่ตั้งใจลงทุนทุกเดือน หากซื้อได้ง่าย เงินขั้นต่ำเหมาะกับกระแสเงินสด และไม่มีค่าธรรมเนียมที่ทำให้ต้องเปลี่ยนแผนบ่อย กองทุนนั้นอาจใช้งานได้จริงกว่ากองทุนที่มีตัวเลขย้อนหลังสวยกว่าแต่ไม่เข้ากับพฤติกรรมของเรา
7. ผลตอบแทนย้อนหลังควรใช้เป็นคำถาม ไม่ใช่ใช้เป็นคำตอบ
ข้อมูลย้อนหลังของ S&P 500 ในช่วง 20 ปีที่มีการอ้างถึงเคยให้ผลตอบแทนเฉลี่ยประมาณ 10% ต่อปี แต่ผลตอบแทนในอดีตไม่ได้รับประกันอนาคต และค่าเฉลี่ยระยะยาวไม่ควรถูกนำไปคาดหวังว่าจะเกิดขึ้นเท่ากันทุกปี ระหว่างทางดัชนีและกองทุนอาจปรับลดลงอย่างมีนัยสำคัญได้
เมื่อเห็นกองทุนที่มีผลงานย้อนหลังดี ให้ใช้คำถามต่อไปนี้แทนการรีบซื้อ: ผลงานนั้นเทียบกับดัชนีเดียวกันหรือไม่ คิดเป็นผลตอบแทนก่อนหรือหลังค่าใช้จ่ายใช้นโยบาย Hedged หรือ Unhedged แตกต่างจากกองทุนที่นำมาเปรียบเทียบหรือไม่ และช่วงเวลาที่นำมาแสดงครอบคลุมตลาดขึ้นลงเพียงพอหรือยัง คำถามเหล่านี้ช่วยลดโอกาสเลือกจากตัวเลขที่สะท้อนเพียงจังหวะตลาด
8. วิธีคัดกองทุน S&P 500 ให้เหลือกองที่เหมาะกับตัวเอง
สำหรับผู้ลงทุนทั่วไปอาจใช้ลำดับตรวจสอบนี้ก่อนตัดสินใจ โดยไม่จำเป็นต้องเลือกกองทุนจากผลตอบแทนสูงสุด
- กำหนดเป้าหมายและระยะเวลาลงทุน เงินที่ต้องใช้ในระยะสั้นไม่ควรนำไปเสี่ยงกับกองทุนหุ้นเพียงเพราะต้องการผลตอบแทนสูง
- ยืนยันดัชนีและนโยบาย ตรวจว่ากองทุนติดตาม S&P 500 จริง ลงทุนผ่านกองทุนหลักใด และเป็น Passive หรือมีการคัดเลือกหุ้นเพิ่มเติม
- เปรียบเทียบ Tracking Difference และค่าใช้จ่ายรวม ใช้ข้อมูลช่วงเวลาเดียวกัน และอย่าปะปนกองทุนที่มีนโยบายค่าเงินต่างกันโดยไม่ปรับความเข้าใจ
- เลือกนโยบายค่าเงิน พิจารณาความผันผวนที่รับได้และสกุลเงินของเป้าหมายในอนาคต
- ตรวจเงื่อนไขการซื้อขาย ดูเงินขั้นต่ำ ค่าธรรมเนียม สภาพคล่อง และความสะดวกในการลงทุนต่อเนื่อง
- ทบทวนพอร์ตโดยรวม ดูว่ากองทุนนี้ทำให้พอร์ตกระจุกในหุ้นสหรัฐฯ หรือหุ้นเทคโนโลยีมากเกินไปหรือไม่
หากตั้งใจลงทุนเป็นงวด ๆ การ ลงทุน DCA ระยะยาวอาจช่วยให้แผนไม่ขึ้นอยู่กับการพยายามจับจังหวะตลาดทุกครั้ง แต่ DCA ไม่ได้ทำให้กองทุนปราศจากความเสี่ยง และยังควรเลือกกองทุนที่มีนโยบายกับต้นทุนเหมาะสมตั้งแต่ต้น
สรุป: กองทุน S&P 500 ที่ดีต้องเข้ากับแผน ไม่ใช่แค่เคยทำผลตอบแทนดี
การเลือกกองทุน S&P 500 ควรเริ่มจากการตรวจดัชนีอ้างอิงและวิธีติดตาม จากนั้นเปรียบเทียบ Tracking Difference ค่าใช้จ่ายรวม นโยบายป้องกันความเสี่ยงค่าเงิน ระดับความเสี่ยง และเงื่อนไขการซื้อขาย ผลตอบแทนย้อนหลังมีประโยชน์ในฐานะข้อมูลประกอบ แต่ไม่ควรใช้เป็นตัวชี้ขาดเพียงข้อเดียว
ถ้ากองทุนมีต้นทุนสมเหตุสมผล ติดตามดัชนีได้สอดคล้อง นโยบายค่าเงินไม่ทำให้เรารับความเสี่ยงเกินแผน และซื้อถือได้ต่อเนื่องในระยะเวลาที่เหมาะสม กองทุนนั้นย่อมมีเหตุผลให้พิจารณามากกว่ากองทุนที่มีตัวเลขย้อนหลังโดดเด่นเพียงช่วงสั้น ๆ ก่อนส่งคำสั่งซื้อควรอ่าน Fund Fact Sheet และหนังสือชี้ชวนฉบับล่าสุดทุกครั้ง เพราะรายละเอียดผลิตภัณฑ์และค่าธรรมเนียมอาจเปลี่ยนแปลงได้