กองทุนรวมมือใหม่ ไม่ควรเริ่มจากคำถามว่า “กองไหนผลตอบแทนสูงสุด” แต่ควรเริ่มจากการจับคู่เงินก้อนนั้นกับเป้าหมาย ระยะเวลาที่จะใช้เงิน และระดับการขาดทุนที่รับได้ เพราะกองทุนที่เคยทำผลตอบแทนดีอาจไม่เหมาะกับเงินที่ต้องใช้ในเวลาใกล้ ๆ วิธีเลือกกองทุนรวมที่รอบคอบจึงต้องดูทั้งความเสี่ยง นโยบายลงทุน ค่าใช้จ่าย สภาพคล่อง และเอกสารของกองทุนก่อนตัดสินใจ
ถ้ายังไม่แน่ใจว่ากองทุนรวมคืออะไร ให้มองแบบง่าย ๆ ว่าเป็นช่องทางที่รวบรวมเงินจากผู้ลงทุนหลายคนไปลงทุนตามนโยบายของกองทุนนั้น ผู้ลงทุนไม่ได้เลือกหลักทรัพย์ทุกตัวด้วยตัวเอง แต่เลือก “กองทุน” และยอมรับผลลัพธ์ตามสินทรัพย์ที่กองทุนถืออยู่ ดังนั้นก่อนเริ่มลงทุนกองทุนรวม สิ่งสำคัญไม่ใช่การทายว่าตลาดจะขึ้นหรือลง แต่คือการรู้ว่าตัวเองกำลังซื้อความเสี่ยงแบบไหน
หลักจำง่าย: อย่าเลือกกองทุนจากผลตอบแทนก่อน แล้วค่อยดูความเสี่ยงทีหลัง ให้คัดกองทุนที่เหมาะกับเป้าหมายและกรอบความเสี่ยงก่อน จากนั้นจึงใช้ผลตอบแทนเป็นหนึ่งในเกณฑ์เปรียบเทียบ
เริ่มจากกำหนดหน้าที่ของเงิน ไม่ใช่เริ่มจากชื่อกองทุน
เงินที่นำมาลงทุนควรมีหน้าที่ชัดเจน เช่น สะสมเพื่อเป้าหมายระยะยาว เพิ่มโอกาสให้เงินเติบโต หรือจัดพอร์ตให้หลากหลายขึ้น เงินแต่ละหน้าที่อาจเหมาะกับกองทุนคนละประเภท แม้กองทุนเหล่านั้นจะมีคำโฆษณาว่า “เติบโต” หรือ “สร้างผลตอบแทน” เหมือนกันก็ตาม
ก่อนเปิดรายชื่อกองทุน ลองตอบคำถามสี่ข้อให้ได้ก่อน
- เงินก้อนนี้มีเป้าหมายอะไร และคาดว่าจะต้องใช้เมื่อไร
- หากมูลค่าลดลงชั่วคราวจะยังถือกองทุนต่อได้หรือไม่
- ต้องการถอนเงินได้ง่ายแค่ไหน และยอมรับระยะเวลารอรับเงินได้หรือไม่
- จะลงทุนครั้งเดียว ลงทุนเป็นงวด หรือทำทั้งสองแบบ
ถ้าเป็นเงินสำรองสำหรับเหตุฉุกเฉิน หรือเงินที่ต้องใช้ในระยะใกล้ การนำไปเสี่ยงกับกองทุนที่มูลค่าแกว่งมากอาจทำให้ต้องขายในช่วงขาดทุนเมื่อถึงเวลาจำเป็น นี่ไม่ได้แปลว่ากองทุนประเภทนั้นไม่ดี แต่หมายความว่า “หน้าที่ของเงิน” ไม่ตรงกับความเสี่ยงของกองทุน
ดูสินทรัพย์ที่กองทุนลงทุนก่อนดูตัวเลขผลตอบแทน
ชื่อกองทุนและผลตอบแทนย้อนหลังอาจทำให้เข้าใจภาพได้เร็ว แต่ยังไม่บอกความเสี่ยงทั้งหมด ให้เปิดเอกสารข้อมูลกองทุน เช่น หนังสือชี้ชวนหรือเอกสารสรุปข้อมูลสำคัญ แล้วตรวจว่ากองทุนลงทุนในอะไรเป็นหลัก
กองทุนลงทุนในสินทรัพย์ประเภทใด
กองทุนที่ลงทุนในตราสารหนี้ หุ้น เงินฝาก สินทรัพย์ต่างประเทศ หรือสินทรัพย์อื่น ๆมีปัจจัยที่ทำให้มูลค่าเปลี่ยนแปลงไม่เหมือนกัน แม้อยู่ในคำว่า “กองทุนรวม” เหมือนกันก็ตาม หากเป็นกองทุนต่างประเทศ ให้ดูเพิ่มว่าลงทุนผ่านกองทุนหลักใด ประเทศหรือภูมิภาคใด และมีความเสี่ยงจากอัตราแลกเปลี่ยนหรือไม่
ลงทุนแบบกระจายหรือกระจุกตัว
การกระจายการลงทุนไม่ได้หมายความว่าความเสี่ยงจะหายไป แต่ช่วยให้ผลลัพธ์ไม่ขึ้นอยู่กับสินทรัพย์หรือผู้ออกหลักทรัพย์เพียงไม่กี่รายควรดูสัดส่วนการลงทุนและรายการสินทรัพย์หลัก โดยเฉพาะกองทุนที่เน้นอุตสาหกรรม ประเทศ หรือธีมใดธีมหนึ่ง เพราะผลตอบแทนอาจแกว่งมากกว่ากองทุนที่กระจายกว้าง
กองทุนบริหารเชิงรุกหรืออิงดัชนี
กองทุนบางแบบพยายามคัดเลือกสินทรัพย์เพื่อให้ผลลัพธ์ดีกว่าตลาด ขณะที่บางแบบออกแบบให้เคลื่อนไหวใกล้ดัชนีหรือเกณฑ์อ้างอิง การเลือกไม่ได้มีคำตอบเดียวว่ารูปแบบใดดีกว่า แต่ควรรู้ว่ากองทุนกำลังพยายามทำอะไร และค่าใช้จ่ายที่จ่ายสอดคล้องกับวิธีบริหารนั้นหรือไม่
ความเสี่ยงที่ต้องดูให้มากกว่าคำว่า “ระดับความเสี่ยง”
ระดับความเสี่ยงที่ระบุในเอกสารเป็นจุดเริ่มต้น ไม่ใช่คำตอบทั้งหมด กองทุนสองกองที่มีระดับใกล้กันอาจมีความเสี่ยงคนละลักษณะ จึงควรอ่านรายละเอียดต่อว่าความเสี่ยงนั้นเกิดจากอะไร
- ความเสี่ยงจากราคาสินทรัพย์: มูลค่าหุ้นหรือตราสารที่กองทุนถืออาจลดลงตามตลาดและปัจจัยเฉพาะของสินทรัพย์
- ความเสี่ยงจากอัตราแลกเปลี่ยน: กองทุนที่ลงทุนต่างประเทศอาจได้รับผลจากการเปลี่ยนแปลงของค่าเงิน นอกเหนือจากผลของสินทรัพย์ที่ลงทุน
- ความเสี่ยงด้านเครดิต: ตราสารหนี้หรือผู้ออกตราสารอาจมีความสามารถชำระหนี้เปลี่ยนแปลง
- ความเสี่ยงด้านสภาพคล่อง: สินทรัพย์บางประเภทอาจขายได้ยากหรือใช้เวลาในการเปลี่ยนเป็นเงินสด
- ความเสี่ยงจากการกระจุกตัว: หากกองทุนพึ่งพาหุ้น ผู้ออกตราสาร ประเทศ หรืออุตสาหกรรมบางส่วนมากเกินไป ผลกระทบจากเหตุการณ์เดียวอาจรุนแรงขึ้น
คำถามที่ควรถามตัวเองไม่ใช่เพียง “ขาดทุนได้กี่เปอร์เซ็นต์” แต่รวมถึง “ถ้ามูลค่าลดลงจริง ผมจะทำอย่างไร” หากคำตอบคือจะรีบขายเพราะกังวล กองทุนที่ดูน่าสนใจบนกระดาษอาจมีความเสี่ยงสูงเกินกว่าที่คุณถือได้ในทางปฏิบัติ
ผลตอบแทนย้อนหลังควรอ่านอย่างไรจึงไม่หลงตัวเลข
ผลตอบแทนย้อนหลังมีประโยชน์เมื่อใช้เพื่อดูพฤติกรรมของกองทุนในช่วงเวลาต่าง ๆ แต่ไม่ใช่การรับประกันผลตอบแทนในอนาคต อย่าหยิบตัวเลขช่วงที่ดีที่สุดมาใช้ตัดสินเพียงตัวเดียว เพราะอาจสะท้อนจังหวะตลาดที่เอื้อกับกองทุนนั้นเป็นพิเศษ
เวลาคัดกองทุน ให้ดูอย่างน้อยประเด็นต่อไปนี้
- ผลตอบแทนในหลายช่วงเวลา ไม่ใช่เฉพาะช่วงล่าสุด
- ช่วงที่กองทุนขาดทุนหรือปรับตัวลง และใช้เวลาฟื้นตัวนานเพียงใด
- ผลลัพธ์เมื่อเทียบกับกองทุนประเภทเดียวกันหรือเกณฑ์อ้างอิงที่เหมาะสม
- ความสม่ำเสมอของผลลัพธ์ ไม่ใช่ดูเฉพาะปีที่โดดเด่น
- ผลตอบแทนที่แสดงเป็นผลตอบแทนของกองทุนก่อนหรือหลังค่าใช้จ่ายตามวิธีนำเสนอในเอกสาร
การเทียบกองทุนต่างประเภทกันอาจทำให้สรุปผิด เช่น กองทุนที่มีโอกาสเติบโตสูงกว่าอาจต้องแลกด้วยความผันผวนและโอกาสขาดทุนที่สูงกว่า การเปรียบเทียบที่มีความหมายจึงควรเริ่มจากกองทุนซึ่งมีนโยบายและระดับความเสี่ยงใกล้เคียงกัน
ค่าใช้จ่ายและเงื่อนไขการซื้อขายมีผลต่อเงินที่ได้รับจริง
ผลตอบแทนที่เห็นไม่ได้แปลว่าเป็นจำนวนเงินที่ผู้ลงทุนจะได้รับทั้งหมดควรอ่านค่าธรรมเนียมและค่าใช้จ่ายในเอกสารของกองทุนอย่างละเอียด โดยแยกให้ออกว่าเป็นค่าใช้จ่ายที่เกิดขึ้นกับกองทุน หรือเป็นค่าธรรมเนียมที่ผู้ลงทุนอาจต้องจ่ายตอนซื้อ ขาย หรือทำรายการอื่น
นอกจากตัวเลขค่าธรรมเนียม ให้ตรวจเงื่อนไขที่กระทบการใช้งานจริงด้วย เช่น
- จำนวนเงินขั้นต่ำในการซื้อและซื้อครั้งถัดไป
- วิธีและเวลาที่ใช้ในการส่งคำสั่งซื้อหรือขาย
- วันที่ใช้คำนวณราคาหรือมูลค่าหน่วยลงทุนตามเงื่อนไขของกองทุน
- ระยะเวลาที่คาดว่าจะได้รับเงินหลังขายคืน
- ข้อจำกัดหรือค่าธรรมเนียมที่อาจเกิดขึ้นเมื่อขายหรือสับเปลี่ยนกองทุน
- นโยบายการจ่ายเงินปันผล หากกองทุนมีนโยบายในลักษณะนั้น
อย่าเดาเงื่อนไขจากชื่อแพลตฟอร์มหรือจากประสบการณ์ของกองทุนอื่น เพราะแต่ละกองทุนและช่องทางอาจมีรายละเอียดต่างกัน จุดตรวจสอบที่ปลอดภัยกว่าคือเอกสารล่าสุดและรายละเอียดคำสั่งซื้อขายของกองทุนที่กำลังพิจารณา
อ่านเอกสารกองทุนแบบไม่ต้องอ่านทุกบรรทัดตั้งแต่ต้น
มือใหม่ไม่จำเป็นต้องเริ่มด้วยศัพท์เทคนิคทั้งหมด ให้ใช้ลำดับอ่านที่ช่วยตัดกองทุนที่ไม่เหมาะออกก่อน
- อ่านวัตถุประสงค์และนโยบายการลงทุน: ตรวจว่ากองทุนลงทุนอะไร สัดส่วนโดยรวมเป็นอย่างไร และตรงกับเป้าหมายของคุณหรือไม่
- อ่านความเสี่ยง: มองหาความเสี่ยงที่เกี่ยวข้องกับสินทรัพย์ ประเทศ ค่าเงิน เครดิต และสภาพคล่อง
- อ่านเงื่อนไขซื้อขาย: เช็กขั้นต่ำ ช่องทาง ระยะเวลารับเงิน และข้อจำกัดก่อนคิดเรื่องผลตอบแทน
- อ่านค่าใช้จ่าย: แยกค่าใช้จ่ายของกองทุนออกจากค่าธรรมเนียมที่อาจเกิดขึ้นกับรายการของคุณ
- จึงค่อยดูผลการดำเนินงาน: ใช้เปรียบเทียบกองทุนที่ผ่านเกณฑ์ด้านบนแล้ว โดยดูหลายช่วงเวลาและเทียบกับสิ่งที่เหมาะสม
ถ้าอ่านแล้วไม่เข้าใจว่ากองทุนหาโอกาสสร้างผลตอบแทนจากอะไร หรือมีความเสี่ยงสำคัญตรงไหน ให้ถือว่ายังไม่พร้อมซื้อ ไม่จำเป็นต้องรีบเลือกกองทุนเพียงเพราะเป็นกองทุนที่กำลังได้รับความสนใจ
วิธีคัดกองทุนรวมสำหรับมือใหม่ให้เหลือรายการที่ตัดสินใจได้
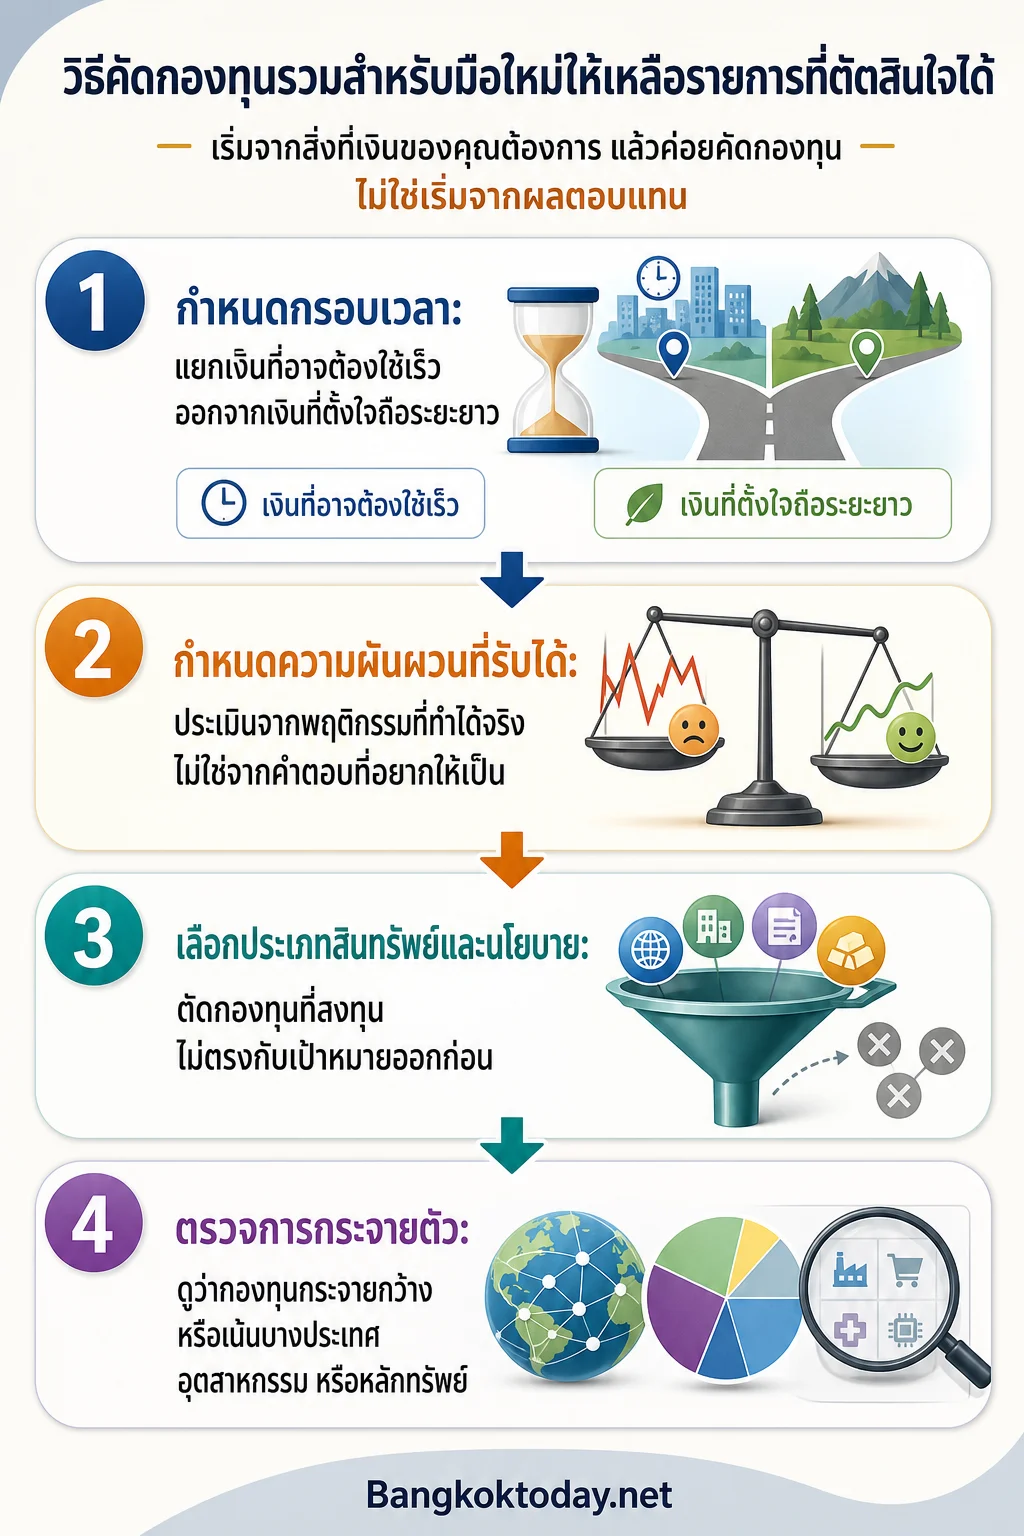
แทนที่จะค้นหากองทุนจำนวนมากแล้วไล่ดูผลตอบแทนทั้งหมด ให้ใช้กระบวนการคัดแบบย้อนกลับ เริ่มจากสิ่งที่เงินของคุณต้องการ แล้วค่อยดูข้อมูลตลาด
- กำหนดกรอบเวลา: แยกเงินที่อาจต้องใช้เร็วออกจากเงินที่ตั้งใจถือระยะยาว
- กำหนดความผันผวนที่รับได้: ประเมินจากพฤติกรรมที่ทำได้จริง ไม่ใช่จากคำตอบที่อยากให้เป็น
- เลือกประเภทสินทรัพย์และนโยบาย: ตัดกองทุนที่ลงทุนไม่ตรงกับเป้าหมายออกก่อน
- ตรวจการกระจายตัว: ดูว่ากองทุนกระจายกว้างหรือเน้นบางประเทศ อุตสาหกรรม หรือหลักทรัพย์
- เปรียบเทียบค่าใช้จ่ายและเงื่อนไข: กองทุนที่คล้ายกันควรนำข้อมูลส่วนนี้มาเทียบกันอย่างตรงไปตรงมา
- ดูผลการดำเนินงานเป็นลำดับสุดท้าย: เลือกกองทุนที่ผลลัพธ์ในอดีตสมเหตุสมผลกับความเสี่ยงและแนวทางที่กองทุนประกาศไว้
หากลังเลระหว่างกองทุนสองกอง ให้เขียนเหตุผลของแต่ละกองทุนเป็นประโยคเดียว เช่น “เลือกเพราะเหมาะกับระยะเวลาและรับความผันผวนได้” ไม่ใช่ “เลือกเพราะผลตอบแทนสูงกว่า” หากเหตุผลมีเพียงตัวเลขย้อนหลัง แปลว่ายังต้องกลับไปตรวจนโยบายและความเสี่ยงอีกครั้ง
เริ่มลงทุนกองทุนรวมอย่างไรให้ความผิดพลาดครั้งแรกไม่แพง
การเริ่มต้นที่ดีไม่จำเป็นต้องเริ่มด้วยเงินจำนวนมาก แต่ควรเริ่มด้วยระบบที่ทำซ้ำได้และตรวจสอบได้ ก่อนส่งคำสั่งซื้อ ให้ทำเช็กลิสต์นี้
- เงินก้อนนี้ไม่ใช่เงินที่จำเป็นต้องใช้ในระยะใกล้ตามแผนของคุณ
- เข้าใจว่ากองทุนลงทุนในสินทรัพย์อะไรและมูลค่าอาจลดลงจากเหตุใด
- รู้ว่าต้องซื้อหรือขายผ่านช่องทางใด และมีเงื่อนไขเวลาอย่างไร
- ตรวจจำนวนเงินขั้นต่ำและค่าใช้จ่ายที่เกี่ยวข้องจากข้อมูลล่าสุด
- บันทึกเหตุผลที่ซื้อ เป้าหมาย ระยะเวลาถือ และเงื่อนไขที่จะทบทวนการลงทุน
การลงทุนเป็นงวดอาจช่วยให้คุณมีวินัยและลดการตัดสินใจตามอารมณ์ แต่ไม่ได้ทำให้กองทุนปลอดความเสี่ยง และไม่ได้รับประกันว่าจะได้ต้นทุนที่ต่ำที่สุด การเลือกวิธีลงทุนควรสอดคล้องกับกระแสเงินสดและความสามารถในการลงทุนอย่างต่อเนื่องของคุณ
หลังซื้อควรติดตามอะไร และเมื่อไรควรทบทวน
ไม่จำเป็นต้องเฝ้าดูมูลค่าทุกวัน เพราะการเปลี่ยนแปลงระยะสั้นอาจทำให้ตัดสินใจผิดจากแผน สิ่งที่ควรติดตามคือการเปลี่ยนแปลงที่ทำให้เหตุผลเดิมในการถือกองทุนไม่เหมือนเดิม
- นโยบายหรือแนวทางการลงทุนของกองทุนเปลี่ยนไปหรือไม่
- พอร์ตมีการกระจุกตัวมากขึ้นจนไม่ตรงกับความเสี่ยงที่ตั้งใจไว้หรือไม่
- เป้าหมายและระยะเวลาที่จะใช้เงินของคุณเปลี่ยนหรือไม่
- ค่าใช้จ่ายหรือเงื่อนไขซื้อขายมีการเปลี่ยนแปลงหรือไม่
- ผลการดำเนินงานแตกต่างจากกองทุนประเภทเดียวกันหรือเกณฑ์อ้างอิงอย่างมีนัยสำคัญต่อเนื่องหรือไม่
การขายเพียงเพราะเห็นผลขาดทุนในช่วงสั้นอาจทำให้เป้าหมายระยะยาวสะดุด ขณะเดียวกันการถือกองทุนต่อโดยไม่อ่านข้อมูลใหม่ก็ไม่ใช่ความอดทนที่มีหลักการ หากนโยบายเปลี่ยน เป้าหมายเปลี่ยน หรือความเสี่ยงเกินกว่าที่รับได้ควรทบทวนเหตุผลและเงื่อนไขใหม่อย่างเป็นระบบ
อย่าใช้ข้อมูลตลาดแทนเอกสารของกองทุน
ข้อมูลตลาดและดัชนีช่วยให้เห็นภาพบรรยากาศการลงทุนในช่วงเวลาหนึ่ง แต่ไม่ใช่ข้อมูลเพียงพอสำหรับตัดสินใจกองทุนรายกอง เพราะกองทุนอาจถือสินทรัพย์ สัดส่วน ประเทศ หรือกลยุทธ์แตกต่างจากดัชนีที่กำลังดูอยู่ อีกทั้งข้อมูลตลาดมักมีการระบุเวลาอัปเดตและอาจเปลี่ยนแปลงได้
ดังนั้น หากเห็นว่าดัชนีใดกำลังปรับขึ้น อย่ารีบสรุปว่ากองทุนทุกกองที่เกี่ยวข้องจะให้ผลเหมือนกัน ให้กลับไปดูเอกสารของกองทุน นโยบายการลงทุน สัดส่วนสินทรัพย์ และผลการดำเนินงานของกองทุนนั้นโดยตรง ข้อมูลจากหน้าตลาดใช้เป็นบริบทได้ แต่คำตอบเรื่องกองทุนต้องมาจากข้อมูลของกองทุนเอง
สรุป: เกณฑ์เลือกกองทุนที่มือใหม่ควรใช้จริง
สำหรับคนที่เพิ่งเริ่มลงทุนกองทุนรวม ลำดับที่ปลอดภัยกว่าคือกำหนดเป้าหมายและเวลาที่จะใช้เงิน ประเมินความเสี่ยงที่รับได้ ตรวจว่านโยบายกองทุนลงทุนอะไร อ่านความเสี่ยงและเงื่อนไขซื้อขาย ดูค่าใช้จ่าย แล้วจึงนำผลตอบแทนย้อนหลังมาเปรียบเทียบกับกองทุนที่อยู่ในกลุ่มเดียวกัน
ผลตอบแทนยังเป็นข้อมูลสำคัญ แต่ควรทำหน้าที่เป็นเครื่องมือเปรียบเทียบ ไม่ใช่เข็มทิศเพียงอันเดียว กองทุนที่เหมาะกับมือใหม่จึงไม่จำเป็นต้องเป็นกองทุนที่ผลตอบแทนสูงที่สุดในรายการ แต่ควรเป็นกองทุนที่คุณเข้าใจ ถือได้ตามระยะเวลาของเป้าหมาย และรับมือกับช่วงที่มูลค่าลดลงได้โดยไม่ต้องเปลี่ยนแผนเพราะความตกใจ