ถ้ากำลังคิดว่า มีเงินเหลือทำอะไรดี หลังหักค่าใช้จ่ายประจำในแต่ละเดือน คำตอบไม่ใช่การรีบลงทุนเสมอไป แต่ควรเรียงลำดับตามความแข็งแรงของการเงินก่อน โดยทั่วไปให้เริ่มจากสร้างเงินสำรองฉุกเฉิน ตรวจดูต้นทุนหนี้ แล้วจึงตัดสินใจว่าจะเร่งปิดหนี้หรือนำเงินไปลงทุน เพราะเงินก้อนเดียวกันอาจให้ประโยชน์ต่างกันมาก ขึ้นอยู่กับว่าคุณมีเงินกันชนและมีหนี้ประเภทใดอยู่
ลำดับคิดแบบสั้นที่สุด: ยังไม่มีเงินสำรองฉุกเฉิน ให้สร้างกันชนก่อน จากนั้นจัดการหนี้ที่ดอกเบี้ยสูงหรือมีภาระหนัก แล้วค่อยลงทุนเมื่อเข้าใจความเสี่ยงและมีแผนที่เหมาะกับตัวเอง
ขั้นแรก: กันเงินไว้รับเหตุไม่คาดคิด
เงินสำรองฉุกเฉินมีหน้าที่ไม่เหมือนเงินลงทุนและไม่เหมือนเงินสำหรับโปะหนี้ เงินก้อนนี้เตรียมไว้ใช้เมื่อเจ็บป่วย ต้องรักษาพยาบาล ตกงาน หรือมีเหตุให้รายได้ขาดช่วง จุดสำคัญคือช่วยให้คุณไม่ต้องกู้เงินเพิ่มหรือขายสินทรัพย์ที่อาจอยู่ในช่วงราคาต่ำเพียงเพื่อนำเงินมาใช้จ่ายจำเป็น
แนวทางทั่วไปในแหล่งข้อมูลการเงินคือมีเงินสำรองประมาณ 3–6 เท่าของค่าใช้จ่ายในแต่ละเดือน ช่วงดังกล่าวไม่ใช่กฎตายตัวสำหรับทุกคน หากรายได้ไม่แน่นอน มีผู้ที่ต้องดูแลหลายคน หรือทำงานในอุตสาหกรรมที่เปลี่ยนแปลงเร็ว อาจต้องการกันชนมากขึ้น ส่วนผู้ที่มีรายได้สม่ำเสมอและภาระไม่มากอาจเริ่มจากเป้าหมายที่ทำได้ก่อน แล้วค่อยเพิ่มให้เพียงพอ
เงินสำรองควรอยู่ในรูปแบบที่นำมาใช้ได้สะดวกและไม่ต้องเสี่ยงกับความผันผวนของตลาดมากเกินไป อย่านับเงินลงทุนที่ราคาขึ้นลงแรงเป็นเงินฉุกเฉิน เพราะในวันที่จำเป็นต้องใช้ คุณอาจขายได้ไม่เท่ากับจำนวนที่ตั้งใจไว้
เมื่อมีเงินสำรองแล้ว ให้ดู “ราคาของหนี้” ก่อน
หลังมีเงินกันชน คำถามถัดไปคือหนี้กำลังทำให้เงินไหลออกมากเพียงใด ให้จดหนี้แต่ละก้อนพร้อมอัตราดอกเบี้ย วิธีคิดดอกเบี้ย ยอดคงเหลือ และเงื่อนไขการชำระก่อนกำหนด การดูเฉพาะยอดผ่อนต่อเดือนอาจทำให้ประเมินผิด เพราะค่างวดที่ดูไม่สูงอาจมีต้นทุนดอกเบี้ยสะสมมาก
หากเป็นหนี้ที่คิดดอกเบี้ยแบบลดต้นลดดอก และอัตราดอกเบี้ยสูงกว่าผลตอบแทนจากการลงทุนที่คุณคาดหวังได้อย่างสมเหตุสมผล การนำเงินไปโปะหนี้มักเป็นทางเลือกที่ควรพิจารณาก่อน เงินที่ประหยัดจากดอกเบี้ยเป็นประโยชน์ที่เกิดจากการลดภาระหนี้ ขณะที่ผลตอบแทนการลงทุนไม่ใช่สิ่งที่รับประกันได้และอาจมีความผันผวน
ถ้าเงินที่มีพอปิดหนี้ได้ทั้งหมด การหมดภาระหนี้อาจทำให้กระแสเงินสดในเดือนถัดไปคล่องตัวขึ้น แต่ถ้าโปะได้เพียงบางส่วน ให้ดูว่าการโปะทำให้ดอกเบี้ยลดลงจริงเพียงใด ลดระยะเวลาผ่อนหรือเพียงลดค่างวด และมีเงื่อนไขหรือค่าใช้จ่ายเพิ่มเติมหรือไม่ หากไม่แน่ใจ ควรขอรายละเอียดจากเจ้าหนี้ก่อนโอนเงินก้อน
กรณีไหนจึงค่อยพิจารณาลงทุน
การลงทุนเหมาะกับเงินที่ยังไม่จำเป็นต้องใช้ในระยะสั้น และผู้ลงทุนต้องยอมรับได้ว่ามูลค่าอาจขึ้นหรือลง การมีเงินเหลือทุกเดือนไม่ได้แปลว่าควรนำทั้งหมดไปลงทุนทันที โดยเฉพาะเมื่อยังไม่มีเป้าหมาย ระยะเวลาลงทุน หรือความเข้าใจในสินทรัพย์ที่จะซื้อ
หลังกันเงินฉุกเฉินและจัดการหนี้ที่มีต้นทุนสูงแล้ว จึงค่อยพิจารณาลงทุนตามเป้าหมาย เช่น เงินสำหรับเป้าหมายระยะยาวอาจวางแผนต่างจากเงินที่ต้องใช้ในอนาคตอันใกล้ ก่อนลงทุนควรรู้ว่าเงินจะถูกนำไปลงทุนในอะไร ความเสี่ยงมาจากไหน อาจขาดทุนได้มากเพียงใด และต้องใช้เงินเมื่อไร
อย่าใช้ผลตอบแทนที่คาดหวังจากการลงทุนมาเทียบกับดอกเบี้ยหนี้แบบตรงไปตรงมาโดยไม่ดูความเสี่ยง เพราะดอกเบี้ยที่ต้องจ่ายเป็นภาระตามเงื่อนไขหนี้ ส่วนผลตอบแทนการลงทุนอาจไม่เป็นไปตามคาด หากยังอยู่ระหว่างศึกษาทางเลือกลงทุนหรือยังไม่มีแผนที่ชัดเจน การลดหนี้ก่อนอาจเหมาะกว่า พร้อมกับใช้เวลาศึกษาการลงทุนให้เข้าใจก่อนเริ่มจริง
วิธีตัดสินใจเมื่อมีเงินเหลือทุกเดือน
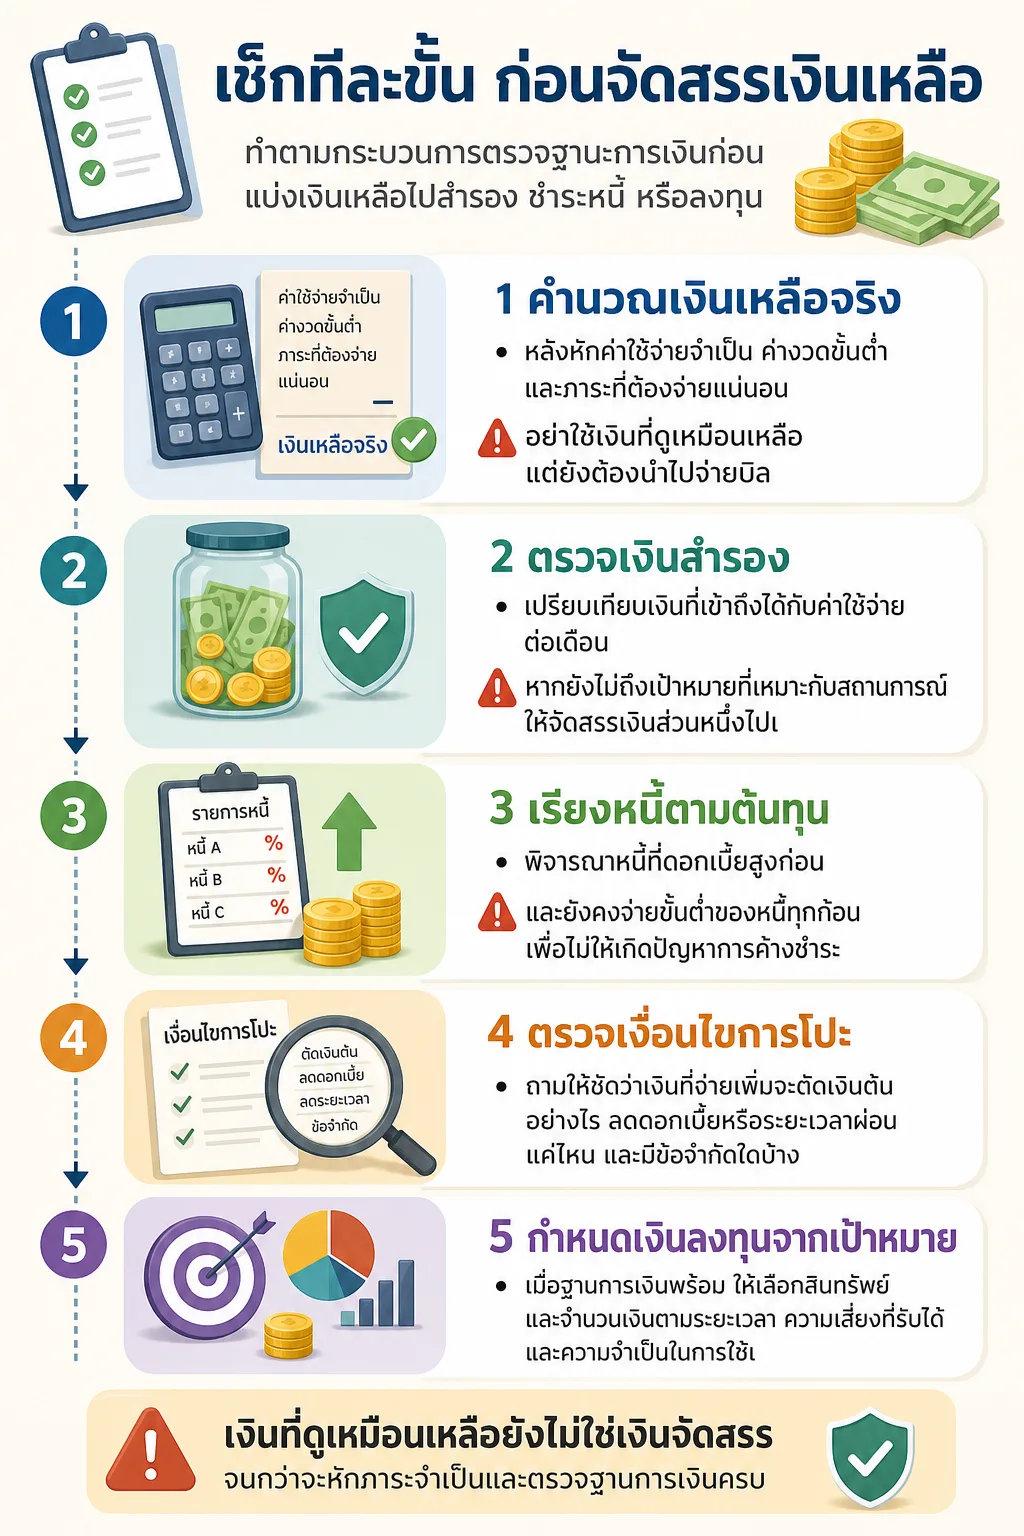
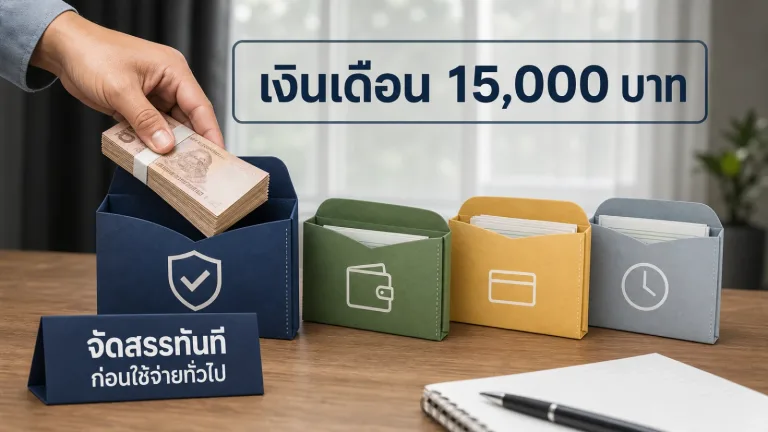
ไม่จำเป็นต้องเลือกแบบสุดโต่งว่าจะเก็บเงิน ปิดหนี้ หรือลงทุนเพียงทางเดียว การแบ่งเงินเป็นส่วน ๆ อาจเหมาะเมื่อแต่ละเป้าหมายมีความสำคัญต่างกัน แต่ควรให้เงินฉุกเฉินและหนี้ที่มีต้นทุนสูงได้รับการดูแลก่อนเงินลงทุนที่มีความเสี่ยง
- คำนวณเงินเหลือจริง หลังหักค่าใช้จ่ายจำเป็น ค่างวดขั้นต่ำ และภาระที่ต้องจ่ายแน่นอน อย่าใช้เงินที่ดูเหมือนเหลือแต่ยังต้องนำไปจ่ายบิลในช่วงปลายเดือน
- ตรวจเงินสำรอง เปรียบเทียบเงินที่เข้าถึงได้กับค่าใช้จ่ายต่อเดือน หากยังไม่ถึงเป้าหมายที่เหมาะกับสถานการณ์ ให้จัดสรรเงินส่วนหนึ่งไปเติมก่อน
- เรียงหนี้ตามต้นทุน พิจารณาหนี้ที่ดอกเบี้ยสูงก่อน และยังคงจ่ายขั้นต่ำของหนี้ทุกก้อนเพื่อไม่ให้เกิดปัญหาการค้างชำระ
- ตรวจเงื่อนไขการโปะ ถามให้ชัดว่าเงินที่จ่ายเพิ่มจะตัดเงินต้นอย่างไร ลดดอกเบี้ยหรือระยะเวลาผ่อนแค่ไหน และมีข้อจำกัดใดบ้าง
- กำหนดเงินลงทุนจากเป้าหมาย เมื่อฐานการเงินพร้อม ให้เลือกสินทรัพย์และจำนวนเงินตามระยะเวลา ความเสี่ยงที่รับได้ และความจำเป็นในการใช้เงิน ไม่ใช่ตามกระแสหรือผลตอบแทนที่โฆษณา
ตัวอย่างการเรียงลำดับที่ต่างกันตามสถานการณ์
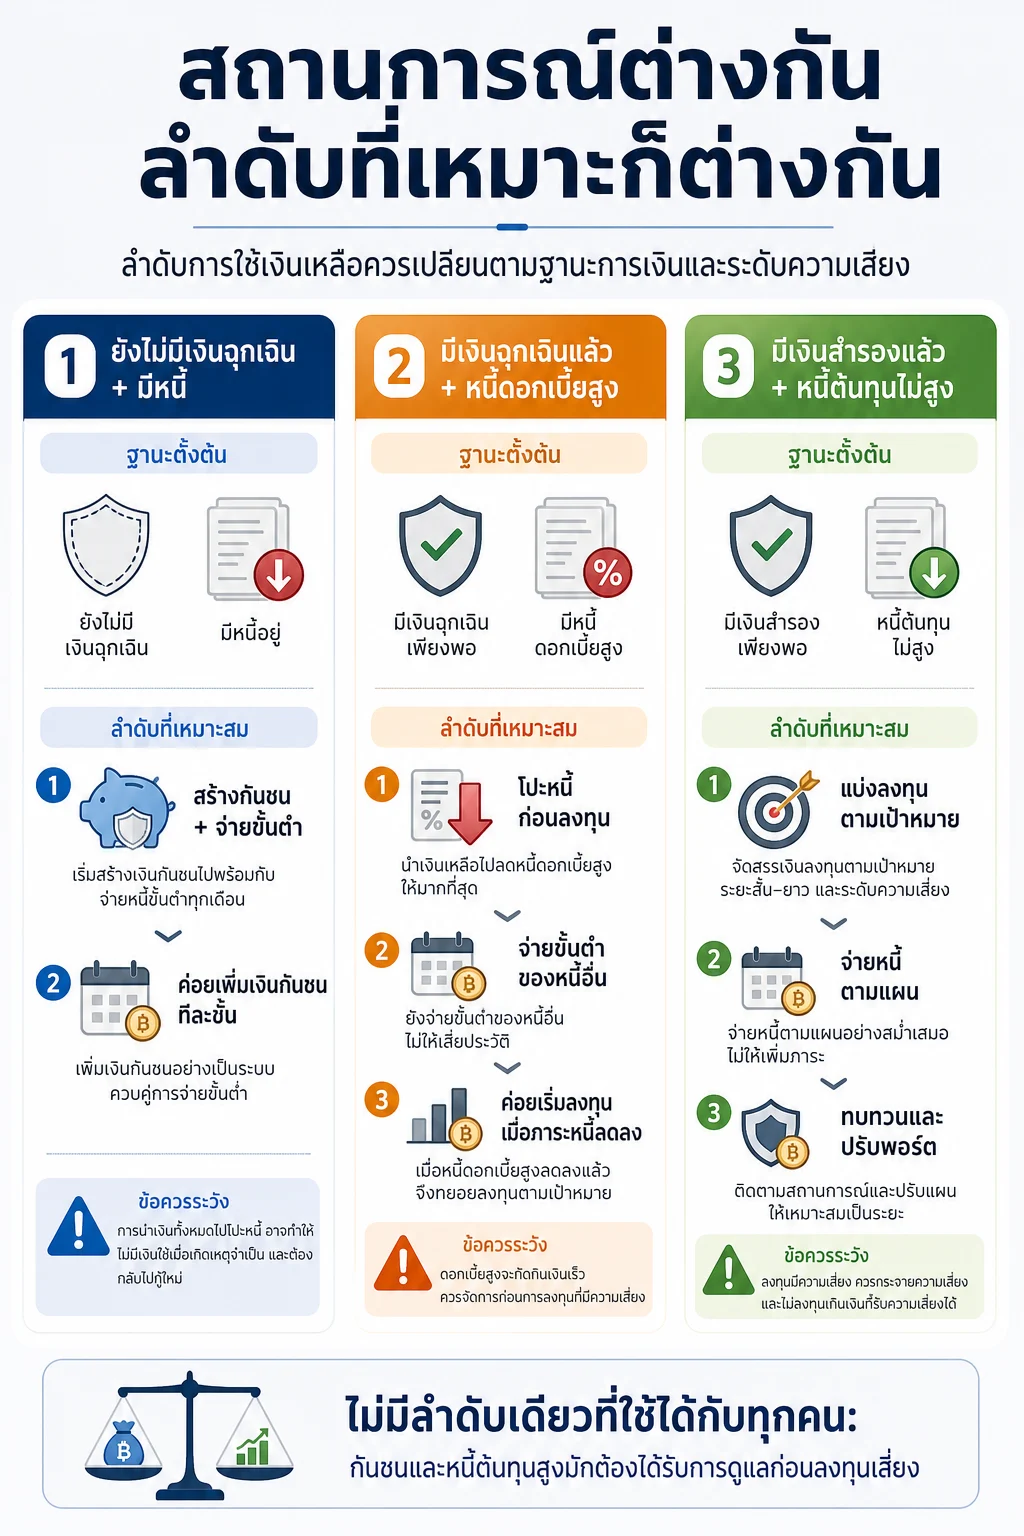
กรณีที่หนึ่ง: ยังไม่มีเงินฉุกเฉินและมีหนี้อยู่ เงินเหลือควรเริ่มสร้างเงินกันชนควบคู่กับการจ่ายหนี้ขั้นต่ำก่อน การนำเงินทั้งหมดไปโปะหนี้อาจทำให้ไม่มีเงินใช้เมื่อเกิดเหตุจำเป็น และต้องกลับไปกู้ใหม่
กรณีที่สอง: มีเงินฉุกเฉินแล้ว แต่มีหนี้ดอกเบี้ยสูง การโปะหนี้มักมีน้ำหนักมากกว่าการลงทุนที่หวังผลตอบแทนสูงกว่า เพราะต้องเปรียบเทียบกับดอกเบี้ยที่เกิดขึ้นจริงและความไม่แน่นอนของการลงทุน
กรณีที่สาม: มีเงินสำรอง มีแต่หนี้ต้นทุนไม่สูง และเข้าใจการลงทุนแล้ว อาจแบ่งเงินไปลงทุนตามเป้าหมาย พร้อมชำระหนี้ตามแผน หรือเพิ่มการโปะหนี้หากต้องการลดภาระในอนาคต การตัดสินใจควรสะท้อนทั้งตัวเลขและความสบายใจในการรับความเสี่ยง
คำตอบไม่ได้อยู่ที่ผลตอบแทนสูงสุด แต่อยู่ที่ฐานการเงินที่รับมือได้
สำหรับคนที่สงสัยว่าควรเก็บเงินหรือลงทุน หรือควรปิดหนี้หรือลงทุนก่อน ให้เริ่มจากคำถามเรื่องความอยู่รอดและความแน่นอน ไม่ใช่เริ่มจากการไล่หาผลตอบแทนสูงที่สุด หากยังไม่มีเงินสำรอง ให้สร้างเงินฉุกเฉินก่อน หากมีหนี้ดอกเบี้ยสูง ให้เปรียบเทียบต้นทุนและพิจารณาโปะหนี้ หากฐานพร้อมและมีความรู้ความเข้าใจ จึงค่อยนำเงินที่ไม่จำเป็นต้องใช้เร็วไปลงทุน
เมื่อรายได้ ค่าใช้จ่าย หนี้ หรือเป้าหมายเปลี่ยน ลำดับนี้ก็ทบทวนใหม่ได้ การวางแผนที่ดีจึงไม่ใช่การเลือกครั้งเดียวแล้วจบ แต่คือการทำให้เงินเหลือแต่ละเดือนช่วยเพิ่มความมั่นคง ลดภาระ และเติบโตไปพร้อมกันอย่างเหมาะสม