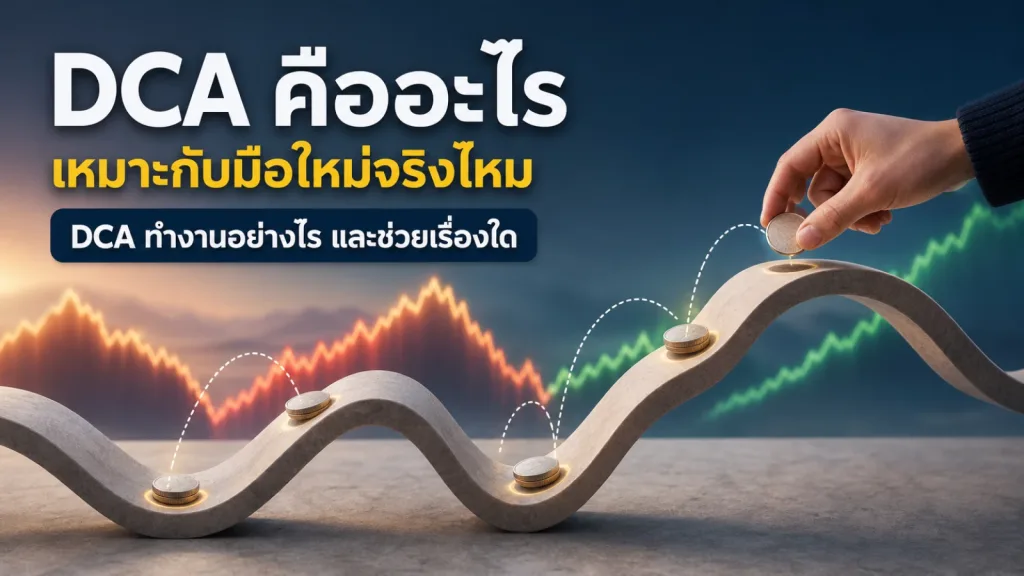
DCA คือวิธีลงทุนด้วยการนำเงินจำนวนใกล้เคียงเดิมไปลงทุนตามช่วงเวลาที่กำหนดอย่างสม่ำเสมอ เช่น ลงทุนทุกเดือน โดยไม่พยายามเดาว่าราคาจะขึ้นหรือลงในวันใดวันหนึ่ง หลายคนจึงมองว่า DCA คืออะไร คำตอบที่เข้าใจง่ายที่สุดคือ “แผนการซื้ออย่างมีวินัย” ไม่ใช่สินทรัพย์ ไม่ใช่กองทุน และไม่ใช่กลยุทธ์ที่รับประกันกำไร แต่การลงทุนแบบนี้จะเหมาะกับ DCA มือใหม่จริงหรือไม่ ขึ้นอยู่กับวัตถุประสงค์ เงินสดที่มี และสิ่งที่เลือกลงทุนมากพอ ๆ กับความสม่ำเสมอ
DCA ทำงานอย่างไร และช่วยเรื่องใด
หลักการของ DCA คือกำหนดเงินและรอบการลงทุนไว้ล่วงหน้า จากนั้นซื้อสินทรัพย์ตามแผน ไม่ว่าราคาขณะนั้นจะสูงหรือต่ำ เมื่อใช้เงินจำนวนเท่ากัน ราคาต่ำจะซื้อหน่วยลงทุนหรือหุ้นได้มากขึ้น ส่วนราคาสูงจะซื้อได้น้อยลง ผลที่เกิดขึ้นคือราคาซื้อเฉลี่ยของหน่วยที่สะสมอาจแตกต่างจากการทุ่มเงินทั้งหมดในครั้งเดียว
ตัวอย่างต่อไปนี้เป็นเพียงตัวอย่างสมมติ: หากลงทุนเดือนละ 3,000 บาท เดือนแรกสินทรัพย์มีราคา 30 บาท จะซื้อได้ 100 หน่วย เดือนถัดมาราคาลดเหลือ 20 บาท จะซื้อได้ 150 หน่วย รวมลงทุน 6,000 บาท ได้ 250 หน่วย คิดเป็นต้นทุนเฉลี่ย 24 บาทต่อหน่วย ไม่ใช่ค่าเฉลี่ยราคาตลาดแบบ 25 บาท เพราะเดือนที่ราคาต่ำทำให้เงินจำนวนเท่าเดิมซื้อหน่วยได้มากกว่า
กลไกนี้ช่วยลดความจำเป็นในการตัดสินใจจับจังหวะทุกครั้ง แต่ไม่ได้ทำให้ต้นทุนต่ำเสมอไป หากราคาปรับตัวขึ้นต่อเนื่อง การทยอยลงทุนอาจได้หน่วยน้อยกว่าการนำเงินก้อนเดียวไปลงทุนตั้งแต่ต้น และหากสินทรัพย์ที่เลือกมีแนวโน้มลดลงในระยะยาว การซื้ออย่างสม่ำเสมอก็ไม่ได้เปลี่ยนสินทรัพย์ที่ไม่ดีให้กลายเป็นการลงทุนที่ดี
จำให้ชัด: DCA เป็นวิธีจัดจังหวะการนำเงินเข้าลงทุน ไม่ใช่เครื่องมือคัดเลือกสินทรัพย์ และไม่ใช่หลักประกันว่าพอร์ตจะมีกำไร
ลงทุนทุกเดือนเหมือนกัน แต่ไม่ใช่ทุกคนจะเหมาะกับ DCA
คำว่า “ลงทุนทุกเดือน” มักเหมาะกับคนที่มีรายได้ทยอยเข้ามาและต้องการเปลี่ยนเงินส่วนหนึ่งให้เป็นการลงทุนอย่างเป็นระบบ เช่น พนักงานที่ได้รับเงินเดือนเป็นรอบ หรือผู้ที่ต้องการสร้างพฤติกรรมออมระยะยาวโดยไม่ต้องรอให้มีเงินก้อนใหญ่ก่อน อย่างไรก็ตาม ความเหมาะสมไม่ได้วัดจากการเป็นมือใหม่เพียงอย่างเดียว
สถานการณ์ที่ DCA มีเหตุผล
- มีเงินสำหรับลงทุนทยอยเข้ามาเป็นงวด ๆ มากกว่ามีเงินก้อนพร้อมลงทุนทั้งหมด
- ยอมรับได้ว่ามูลค่าพอร์ตจะขึ้นลงระหว่างทาง และยังรักษาแผนได้เมื่อราคาปรับลด
- มีเป้าหมายระยะกลางหรือระยะยาวที่ไม่จำเป็นต้องใช้เงินในแต่ละงวดกลับมาใช้จ่ายทันที
- ต้องการลดการตัดสินใจตามอารมณ์ เช่น ซื้อเพราะราคาขึ้นแรงหรือหยุดซื้อเพราะตลาดตก
- สามารถกำหนดจำนวนเงินที่ไม่กระทบค่าใช้จ่ายจำเป็นและภาระทางการเงินได้
สถานการณ์ที่ไม่ควรรีบเริ่ม DCA
- เงินที่จะลงทุนเป็นเงินที่ต้องใช้ในระยะใกล้ หรือยังไม่มีเงินสำรองสำหรับเหตุฉุกเฉินที่เหมาะกับสถานการณ์ของตน
- ต้องกู้ยืมเงินหรือใช้หนี้ดอกเบี้ยสูงเพื่อให้มีเงินไปลงทุน
- ยังไม่เข้าใจว่าสินทรัพย์ที่ซื้อมีความเสี่ยงอะไร และคิดเพียงว่าการซื้อทุกเดือนจะทำให้ปลอดภัย
- มีรายได้ไม่แน่นอนจนจำนวนเงินที่ตั้งไว้ทำให้ต้องถอนการลงทุนบ่อยครั้ง
- ไม่สามารถรับการขาดทุนชั่วคราวหรือการขาดทุนจากสินทรัพย์ที่พื้นฐานเปลี่ยนแปลงได้
การประเมินเงินสำรองและหนี้เป็นขั้นตอนที่ต้องแยกพิจารณาจากการเลือกวิธีลงทุน เพราะ DCA ไม่ได้ลบความเสี่ยงด้านกระแสเงินสด หากเงินลงทุนทำให้ต้องหยุดจ่ายค่าใช้จ่ายจำเป็น แผนที่ทำอย่างสม่ำเสมอก็ไม่ใช่แผนที่เหมาะสม
DCA ต่างจากการลงทุนเงินก้อนอย่างไร
ความแตกต่างหลักอยู่ที่ “เวลาที่เงินทั้งหมดเข้าสู่ตลาด” การลงทุนเงินก้อนนำเงินพร้อมกันเข้าไปลงทุนทันที จึงได้รับผลจากราคาตลาดตั้งแต่วันนั้นเต็มจำนวน หากตลาดปรับขึ้นหลังจากลงทุน วิธีนี้อาจได้ประโยชน์มากกว่า DCA แต่ถ้าตลาดลดลงทันที ก็อาจเห็นมูลค่าพอร์ตลดลงมากในช่วงแรก
DCA แบ่งเงินออกเป็นหลายงวด เงินบางส่วนจึงยังไม่ได้ลงทุนจนกว่าจะถึงรอบถัดไป วิธีนี้อาจช่วยให้ผู้ลงทุนรับมือกับความกังวลเรื่องการเข้าผิดจังหวะได้ง่ายขึ้น แต่แลกกับโอกาสที่เงินบางส่วนจะไม่ได้รับผลตอบแทนจากตลาดระหว่างรอ การเลือกจึงไม่ควรสรุปว่าแบบใดชนะเสมอไป ต้องดูว่าเงินเข้ามาเป็นรายงวดหรือมีอยู่แล้วเป็นเงินก้อน รวมถึงความสามารถในการรับความผันผวน
ถ้ามีเงินก้อนและต้องการตัดสินใจว่าจะลงทุนครั้งเดียวหรือแบ่งเป็นงวด ควรแยกคำถามเรื่อง “วิธีนำเงินเข้าตลาด” ออกจากคำถามเรื่อง “ควรลงทุนในอะไร” ส่วนการจัดการเงินสำรองและลำดับหนี้เป็นประเด็นอีกด้านหนึ่ง ไม่ควรใช้ DCA เป็นเหตุผลข้ามขั้นตอนเหล่านั้น
ก่อนลงทุนแบบ DCA ต้องรู้เรื่องอะไรบ้าง
จุดพลาดของมือใหม่มักไม่ได้อยู่ที่ตั้งโอนเงินรายเดือนผิด แต่อยู่ที่เริ่มแผนก่อนรู้ว่าเงินกำลังถูกส่งไปยังสินทรัพย์แบบใดและต้องถือเพื่อเป้าหมายอะไร ควรตรวจสอบประเด็นต่อไปนี้ก่อนตั้งคำสั่งลงทุน
1. เงินก้อนนี้มีเป้าหมายและกรอบเวลาเท่าไร
เงินสำหรับเป้าหมายที่ต้องใช้ในเวลาใกล้ควรให้ความสำคัญกับการรักษามูลค่าและสภาพคล่องมากกว่าการเร่งสะสมสินทรัพย์ผันผวน ส่วนเงินสำหรับเป้าหมายระยะยาวอาจมีเวลารับความผันผวนได้มากกว่า แต่คำว่า “ระยะยาว” ไม่ได้แปลว่าสินทรัพย์ทุกชนิดจะเหมาะโดยอัตโนมัติ ผู้ลงทุนต้องรู้ว่าตนจะเริ่มใช้เงินเมื่อไร และยอมรับการขาดทุนก่อนถึงวันนั้นได้แค่ไหน
2. สินทรัพย์ที่ซื้อมีความเสี่ยงอะไร
DCA ไม่ได้กระจายความเสี่ยงให้เอง การซื้อหุ้นตัวเดียว กองทุนที่กระจุกในอุตสาหกรรมเดียว หรือสินทรัพย์ที่มีความผันผวนสูงทุกเดือน ยังคงมีความเสี่ยงจากการกระจุกตัวและการลดลงของราคา การทำความเข้าใจประเภทสินทรัพย์ นโยบายลงทุน การกระจายตัว และความเสี่ยงหลักจึงต้องเกิดก่อนการเลือกจำนวนเงินและความถี่
ไม่จำเป็นต้องเลือกจากผลตอบแทนในอดีตเพียงตัวเลขเดียว เพราะตัวเลขดังกล่าวไม่ได้บอกว่าจะเกิดซ้ำในอนาคต และไม่ได้บอกว่าผู้ลงทุนจะทนการลดลงระหว่างทางได้หรือไม่ ประเด็นสำคัญคือสิ่งที่ถืออยู่สอดคล้องกับเป้าหมายและความเสี่ยงที่รับได้หรือเปล่า
3. ค่าใช้จ่ายและเงื่อนไขการซื้อ
ตรวจสอบค่าธรรมเนียมที่เกี่ยวข้องกับการซื้อ การขาย การบริหาร หรือการแลกเปลี่ยนตามประเภทผลิตภัณฑ์ รวมถึงยอดลงทุนขั้นต่ำ รอบตัดรายการ และเงื่อนไขการหักเงินอัตโนมัติ ค่าใช้จ่ายเล็กน้อยที่เกิดซ้ำหลายครั้งย่อมลดเงินที่ได้ทำงานจริง จึงควรอ่านรายละเอียดของช่องทางและผลิตภัณฑ์ก่อนตั้งรายการ ไม่ควรสรุปจากคำว่า “ลงทุนอัตโนมัติ” ว่าไม่มีต้นทุน
4. แผนนี้จะทำต่อได้ในเดือนที่รายได้สะดุดหรือไม่
จำนวนเงินที่ดีไม่ใช่จำนวนที่มากที่สุด แต่เป็นจำนวนที่ทำต่อได้โดยไม่เบียดบังภาระจำเป็นและไม่ทำให้ต้องหยุดแผนเมื่อเกิดค่าใช้จ่ายไม่คาดคิด หากรายได้ขึ้นลง อาจกำหนดเงินลงทุนเป็นจำนวนพื้นฐานที่ทำได้ในเดือนทั่วไป แล้วค่อยเพิ่มเมื่อกระแสเงินสดเอื้อ แทนการตั้งยอดสูงจนต้องถอนหรือยกเลิกบ่อย
วิธีเริ่ม DCA สำหรับมือใหม่โดยไม่ยึดติดกับคำว่า “ทุกเดือน”
- เขียนเป้าหมายและวันใช้งานเงิน: ระบุว่าเงินนี้มีไว้เพื่ออะไร ต้องการใช้เมื่อไร และการขาดทุนชั่วคราวระดับใดที่จะทำให้แผนมีปัญหา
- แยกเงินที่จะลงทุนออกจากเงินใช้จ่าย: ใช้เงินที่เหลือหลังจัดการภาระจำเป็น ไม่ใช่กำหนดจากยอดที่อยากลงทุนแล้วค่อยหาทางลดค่าใช้จ่ายจำเป็น
- เลือกสินทรัพย์ที่เข้าใจ: รู้ว่าซื้ออะไร สร้างผลตอบแทนจากอะไร และความเสี่ยงใดอาจทำให้มูลค่าลดลงมาก โดยไม่ใช้ความสม่ำเสมอมาแทนการศึกษาผลิตภัณฑ์
- กำหนดกติกาที่ตรวจสอบได้: เช่น จำนวนเงิน รอบการลงทุน และเงื่อนไขที่จะทบทวนแผน อย่าเปลี่ยนแผนเพียงเพราะราคาขยับในระยะสั้น
- ตั้งระบบให้ลดการตัดสินใจซ้ำ: หากช่องทางนั้นมีการหักเงินอัตโนมัติ ให้ตรวจสอบวันหักเงินและยอดเงินให้สอดคล้องกับกระแสเงินสดก่อนใช้งาน
- ทบทวนเป็นระยะ ไม่ใช่เฝ้าราคาทุกวัน: ตรวจว่ารายได้ เป้าหมาย ระยะเวลาการใช้เงิน และความเสี่ยงที่รับได้เปลี่ยนไปหรือไม่ หากเปลี่ยน ควรปรับแผนจากเหตุผลเหล่านี้ ไม่ใช่เพียงจากการเห็นกำไรหรือขาดทุนรายวัน
คำว่า “ทุกเดือน” เป็นเพียงรูปแบบที่พบได้บ่อย ไม่ใช่ข้อบังคับของ DCA บางคนอาจลงทุนตามรอบรายได้หรือรอบที่ระบบรองรับได้ สิ่งที่เป็นหัวใจคือการลงทุนอย่างสม่ำเสมอตามกติกาที่กำหนดไว้ และจำนวนเงินต้องไม่ทำลายความมั่นคงทางการเงินส่วนอื่น
เมื่อราคาลง ควรลงทุนต่อหรือหยุดก่อน
ราคาที่ลดลงไม่ใช่สัญญาณให้ซื้อเพิ่มโดยอัตโนมัติ และไม่ใช่เหตุผลให้หยุดทันที การตัดสินใจควรถามว่าเหตุผลที่เลือกสินทรัพย์ยังเหมือนเดิมหรือไม่ หากราคาลงจากความผันผวนที่ยอมรับได้และเป้าหมายยังอยู่ไกล การทำตามแผนอาจสอดคล้องกับหลัก DCA แต่หากมูลค่าลดลงเพราะความเสี่ยงหรือพื้นฐานของสินทรัพย์เปลี่ยนไป การทบทวนผลิตภัณฑ์ย่อมสำคัญกว่าการยึดติดกับตารางซื้อ
ในทางกลับกัน ราคาที่ขึ้นมากก็ไม่ใช่เหตุผลเพียงพอที่จะเพิ่มเงินจนเกินแผน เพราะอาจทำให้สัดส่วนความเสี่ยงในพอร์ตสูงกว่าที่ตั้งใจ การทบทวนควรดูภาพรวมของเป้าหมายและพอร์ต ไม่ใช่คาดเดาการเคลื่อนไหวครั้งถัดไป
ข้อเข้าใจผิดที่ทำให้ DCA ไม่ได้ผลตามที่คาด
- คิดว่า DCA ปลอดภัยกว่าการลงทุนทุกแบบ: วิธีซื้อไม่ได้ป้องกันการขาดทุนของสินทรัพย์ที่เลือก
- คิดว่าต้องซื้อเพิ่มเมื่อราคาลง: การลงทุนตามจำนวนที่กำหนดไม่เท่ากับการทุ่มเงินเพิ่มเพื่อไล่แก้ต้นทุน
- เปลี่ยนสินทรัพย์บ่อยเพราะเห็นผลตอบแทนระยะสั้น: ทำให้แผนไม่มีกรอบให้ประเมินและอาจเพิ่มต้นทุนหรือความเสี่ยงโดยไม่จำเป็น
- มองเฉพาะยอดเงินที่ใส่: ต้องดูมูลค่าปัจจุบัน ความผันผวน ค่าใช้จ่าย และความเหมาะสมกับเวลาที่จะใช้เงินด้วย
- เชื่อว่าการลงทุนสม่ำเสมอชดเชยการไม่มีเป้าหมาย: หากไม่รู้ว่าจะลงทุนเพื่ออะไร ก็ไม่รู้ว่าควรรับความเสี่ยงและทบทวนแผนเมื่อใด
สรุป DCA เหมาะกับมือใหม่จริงไหม
DCA เหมาะกับมือใหม่ได้จริง หากมือใหม่คนนั้นมีเงินลงทุนที่ไม่จำเป็นต้องใช้ในระยะใกล้ เข้าใจความเสี่ยงของสินทรัพย์ที่เลือก ยอมรับความผันผวนได้ และต้องการระบบที่ช่วยให้ลงทุนอย่างสม่ำเสมอโดยไม่ต้องจับจังหวะทุกครั้ง จุดแข็งของ DCA คือช่วยจัดระเบียบพฤติกรรมและกระจายเวลาการซื้อ ไม่ใช่ทำให้การลงทุนไร้ความเสี่ยง
ก่อนเริ่มลงทุนทุกเดือน ให้ตอบให้ได้สามข้อ: เงินนี้มีหน้าที่อะไร จะใช้เมื่อไร และถ้าราคาลดลงจะยังทำตามแผนได้หรือไม่ หากตอบได้แล้วจึงค่อยกำหนดจำนวนเงิน เลือกช่องทาง และตรวจสอบสินทรัพย์ให้เหมาะกับเป้าหมาย เมื่อเงื่อนไขชีวิตเปลี่ยน การหยุดทบทวนแผนก็ไม่ใช่ความล้มเหลว แต่เป็นส่วนหนึ่งของการลงทุนอย่างรับผิดชอบ