ปิดหนี้ก้อนไหนก่อน ระหว่างก้อนเล็กที่ทำให้มีกำลังใจกับก้อนดอกเบี้ยสูงที่แพงกว่า คำตอบไม่ได้มีสูตรเดียว แต่ถ้าดูด้านต้นทุนทางการเงิน หนี้ดอกเบี้ยสูงควรได้รับเงินโปะก่อน ส่วนคนที่กำลังหมดแรงหรือมีหนี้หลายก้อน การปิดก้อนเล็กอาจช่วยสร้างแรงส่งให้เดินหน้าต่อได้
สรุปสั้น ๆ: เลือกตามเป้าหมายและความสามารถในการทำต่อเนื่อง
สองแนวทางนี้รู้จักกันโดยทั่วไปว่า Snowball และ Avalanche ทั้งคู่ต้องชำระยอดขั้นต่ำของหนี้ทุกก้อนให้ตรงเวลาก่อน แล้วนำเงินส่วนที่เหลือไปเร่งปิดหนี้เป้าหมายเพียงก้อนเดียว เมื่อก้อนนั้นหมด ให้นำเงินที่เคยจ่ายก้อนเดิมไปรวมกับเงินโปะก้อนถัดไป
- ต้องการลดดอกเบี้ยรวม: เรียงจากหนี้ที่มีอัตราดอกเบี้ยสูงสุดไปต่ำสุด หรือ Avalanche
- ต้องการเห็นผลเร็วและรักษากำลังใจ: เรียงจากยอดหนี้คงเหลือน้อยสุดไปมากสุด หรือ Snowball
- มีหนี้ค้างชำระหรือเสี่ยงผิดนัด: จัดการหนี้ที่ใกล้เกิดปัญหาและติดต่อเจ้าหนี้ก่อน ไม่ควรใช้สูตรเรียงลำดับอย่างเดียว
ดังนั้น หากยังชำระหนี้ได้ตามปกติและมีวินัยพอ วิธีที่คุ้มค่ากว่ามักเป็นการเริ่มจากหนี้ดอกเบี้ยสูง แต่หากการรอปิดหนี้ก้อนใหญ่ทำให้หยุดแผนกลางคัน Snowball ก็อาจเหมาะกว่าในทางปฏิบัติ เพราะแผนที่ทำต่อเนื่องย่อมดีกว่าแผนที่คำนวณดีแต่ทำไม่ได้
ก้อนเล็กก่อน: จุดแข็งคือความคืบหน้าที่มองเห็นได้
Snowball ให้จัดลำดับจากยอดเงินต้นคงเหลือน้อยที่สุด โดยไม่ได้สนว่าก้อนนั้นมีดอกเบี้ยสูงหรือต่ำ เมื่อปิดได้หนึ่งบัญชี จำนวนเจ้าหนี้และรายการที่ต้องติดตามจะลดลงทันที ความรู้สึกว่า “ทำสำเร็จแล้ว” ช่วยให้บางคนมีแรงรักษาวินัยและนำเงินก้อนเดิมไปโปะหนี้ถัดไป
ข้อแลกเปลี่ยนคือ หนี้ก้อนใหญ่ที่ดอกเบี้ยสูงอาจยังเดินต่อไปนานขึ้น หากก้อนเล็กที่เลือกปิดมีดอกเบี้ยต่ำกว่ามาก วิธีนี้จึงอาจไม่ใช่ทางที่ประหยัดดอกเบี้ยรวมที่สุด โดยเฉพาะเมื่อส่วนต่างอัตราดอกเบี้ยระหว่างหนี้แต่ละก้อนมีมาก
Snowball เหมาะกับคนที่มีหนี้หลายบัญชีแต่ติดตามไม่ไหว ต้องการลดจำนวนบิลเร็ว หรือเคยเริ่มแผนปลดหนี้แล้วหยุดเพราะไม่เห็นความเปลี่ยนแปลง อย่างไรก็ตาม ต้องไม่หยุดจ่ายขั้นต่ำของก้อนอื่นระหว่างที่กำลังปิดก้อนเล็ก
ดอกเบี้ยสูงก่อน: ลดต้นทุนที่กำลังเพิ่มเร็วกว่า
Avalanche ให้เรียงหนี้ตามอัตราดอกเบี้ยจากสูงสุดไปต่ำสุด แล้วโปะก้อนที่แพงที่สุดก่อน หลักคิดคือเงินที่ยังค้างอยู่ในหนี้ดอกเบี้ยสูงสร้างต้นทุนมากกว่า จึงควรลดเงินต้นก้อนนั้นโดยเร็ว วิธีนี้มีโอกาสช่วยประหยัดดอกเบี้ยรวมในระยะยาว แต่ต้องยอมรับว่าในช่วงแรกอาจยังไม่มีบัญชีใดปิดสำเร็จ ทำให้รู้สึกว่าแผนไม่คืบหน้า
ก่อนจัดลำดับ ควรดูอัตราดอกเบี้ยและวิธีคิดดอกเบี้ยของสัญญาจริง ไม่ควรตัดสินจากคำโฆษณา เช่น “ผ่อนวันละ…” หรือดูเพียงจำนวนเงินที่ต้องจ่ายต่อเดือน เพราะค่างวดต่ำอาจมาพร้อมระยะเวลาผ่อนนานกว่า ธปท.
ตัวอย่างเดียวกัน แต่คำตอบต่างกัน
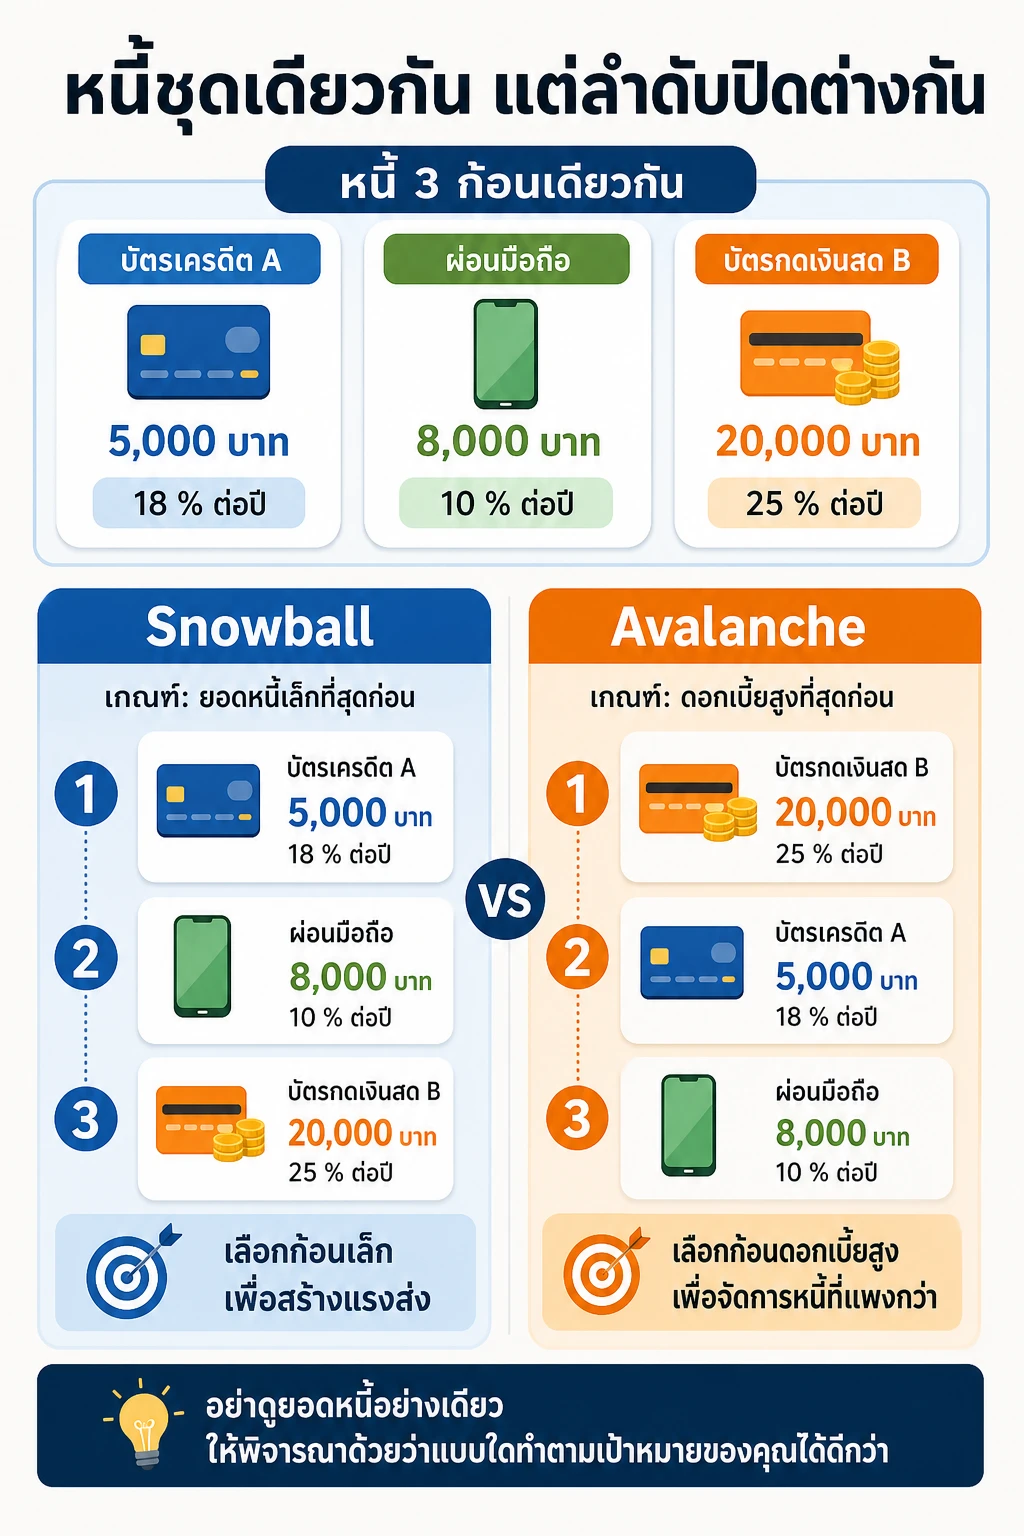
ตัวอย่างต่อไปนี้เป็นกรอบอธิบาย ไม่ใช่คำแนะนำเฉพาะบุคคล สมมติว่ามีหนี้ 3 ก้อน ได้แก่ บัตรเครดิต A ยอด 5,000 บาท ดอกเบี้ย 18% ต่อปี ผ่อนมือถือ 8,000 บาท ดอกเบี้ย 10% ต่อปี และบัตรกดเงินสด B ยอด 20,000 บาท ดอกเบี้ย 25% ต่อปี
- ถ้าใช้ Snowball: ปิดบัตรเครดิต A ก่อน เพราะยอดเล็กที่สุด จากนั้นผ่อนมือถือ แล้วจึงปิดบัตรกดเงินสด B
- ถ้าใช้ Avalanche: ปิดบัตรกดเงินสด B ก่อน เพราะดอกเบี้ย 25% สูงที่สุด ต่อด้วยบัตรเครดิต A ที่ 18% และผ่อนมือถือที่ 10% เป็นลำดับสุดท้าย
ตัวอย่างนี้สะท้อนความแตกต่างชัดเจน: Snowball ให้ชัยชนะเร็วกว่าในจำนวนบัญชี ส่วน Avalanche ให้ความสำคัญกับการหยุดต้นทุนของหนี้ที่แพงกว่า อย่าเลือกจากยอดหนี้อย่างเดียว ให้ถามตัวเองด้วยว่าแบบใดทำให้คุณมีโอกาสจ่ายตามแผนได้จริง
หลักตัดสินใจที่ใช้ได้ทันที: ถ้าคุณยังมีแรงและรายได้พอสำหรับแผนระยะยาว ให้โปะหนี้ดอกเบี้ยสูงก่อน แต่ถ้ากำลังใจเป็นคอขวด ให้ปิดก้อนเล็กหนึ่งก้อนเพื่อสร้างแรงส่ง แล้วเปลี่ยนไปโปะก้อนดอกเบี้ยสูงโดยเร็ว
วิธีจัดลำดับหนี้โดยไม่เลือกผิดก้อน
- รวบรวมข้อมูลทุกบัญชี: จดชื่อหนี้ ยอดเงินต้นคงเหลือ อัตราดอกเบี้ย ค่างวดขั้นต่ำ วันครบกำหนด และสถานะว่ามีค้างชำระหรือไม่
- กันเงินสำหรับค่าใช้จ่ายจำเป็น: อย่านำเงินทั้งหมดไปโปะหนี้จนไม่มีเงินสำหรับการดำรงชีวิต เพราะอาจต้องกู้เพิ่มเมื่อเกิดค่าใช้จ่ายฉุกเฉิน
- ตั้งยอดขั้นต่ำให้ครบทุกก้อน: การโปะก้อนเป้าหมายไม่ควรทำให้บัญชีอื่นผิดนัด ค่าปรับและผลกระทบจากการค้างชำระอาจทำให้แผนเสียหาย
- เลือกเกณฑ์เดียวในช่วงแรก: หากเลือกดอกเบี้ยสูง ให้เรียงจากสูงไปต่ำ หากเลือกก้อนเล็ก ให้เรียงจากยอดคงเหลือน้อยไปมาก แล้วอย่าสลับไปมาทุกเดือนเพียงเพราะรู้สึกท้อ
- ทบทวนเมื่อก้อนหนึ่งหมด: นำค่างวดและเงินโปะของก้อนที่ปิดแล้วไปรวมกับก้อนถัดไป ไม่ใช่เพิ่มการใช้จ่ายจนเงินส่วนเกินหายไป
กรณีที่ไม่ควรสนใจแค่ก้อนเล็กหรือดอกเบี้ยสูง
หากมีหนี้ค้างชำระ หนี้ที่กำลังจะถูกติดตามทวงถาม หรือหนี้ที่มีหลักประกัน ควรประเมินความเสียหายจากการผิดนัดและติดต่อเจ้าหนี้ก่อนการโปะตามสูตร บางกรณีการปรับโครงสร้างหนี้อาจทำให้ค่างวดสอดคล้องกับรายได้มากขึ้น โดยเจ้าหนี้จะพิจารณาวิธีช่วยเหลือตามความสามารถในการชำระหนี้และเงินที่เหลือสำหรับดำรงชีวิต
ข้อมูลมาตรการแก้หนี้ของ ธปท. ระบุว่าสามารถขอปรับโครงสร้างหนี้ได้ทั้งก่อนและหลังเป็นหนี้เสีย และหากเป็นหนี้เสียจะมีเวลาให้พิจารณาแผนปรับโครงสร้างหนี้อย่างน้อย 60 วันก่อนถูกโอนขายหนี้ ทั้งนี้ เงื่อนไขจริงขึ้นอยู่กับประเภทหนี้และเจ้าหนี้
สำหรับผู้มีหนี้เสียประเภทบัตรเครดิต บัตรกดเงินสด หรือสินเชื่อส่วนบุคคลที่ค้างชำระเกิน 120 วัน โครงการคลินิกแก้หนี้มีเงื่อนไขที่ระบุไว้ เช่น ยอดหนี้รวมไม่เกิน 2 ล้านบาท อัตราดอกเบี้ย 3%-5% ต่อปี และผ่อนจ่ายได้สูงสุด 10 ปี ผู้สมัครต้องตรวจสอบคุณสมบัติและเงื่อนไขล่าสุดก่อนดำเนินการ ส่วนผู้ที่ยังไม่เป็นหนี้เสียแต่จ่ายดอกเบี้ยมากกว่าเงินต้นต่อเนื่องเป็นเวลานาน ก็ควรปรึกษาเจ้าหนี้เพื่อหาทางเร่งปิดหนี้ ไม่จำเป็นต้องรอจนจ่ายไม่ไหว
คำตอบที่เหมาะกับสถานการณ์ของคุณ
ถ้าถามว่าปิดหนี้ก้อนไหนก่อนในเชิงคณิตศาสตร์ ให้เริ่มจากก้อนดอกเบี้ยสูงสุด โดยจ่ายขั้นต่ำก้อนอื่นให้ครบ แต่ถ้าปัญหาหลักคือจำนวนบัญชีมากจนหมดกำลังใจ การเริ่มจากก้อนเล็กที่สุดไม่ใช่การตัดสินใจที่ผิด ตราบใดที่ยังรักษาการชำระขั้นต่ำและมีแผนย้ายเงินไปยังก้อนถัดไปอย่างชัดเจน
ทางเลือกที่สมดุลคือปิดหนี้ก้อนเล็กที่ใช้เงินไม่มากเพียงหนึ่งก้อนเพื่อสร้างแรงส่ง แล้วกลับไปใช้ Avalanche กับหนี้ดอกเบี้ยสูง อย่าเพิ่มหนี้ใหม่ระหว่างทาง และเมื่อแผนไม่พอจ่าย ให้เจรจาปรับโครงสร้างหนี้ทันทีแทนการรอให้สถานการณ์แย่ลง เป้าหมายไม่ใช่เลือกสูตรที่ดูดีที่สุด แต่คือทำให้เงินต้นลดลงจริงทุกเดือนจนหนี้หมด