เริ่มลงทุนทั้งที่ยังมีหนี้ได้ แต่ไม่ควรเริ่มจากคำถามว่า “ผลตอบแทนจะสูงกว่าดอกเบี้ยไหม” เพียงอย่างเดียว เพราะถ้าไม่มีเงินสำรองไว้รับเหตุฉุกเฉิน หรือยังมีหนี้ดอกเบี้ยสูงที่กดกระแสเงินสดทุกเดือน การลงทุนอาจกลายเป็นภาระเพิ่มจนต้องขายสินทรัพย์ในจังหวะไม่เหมาะสม ลำดับที่ปลอดภัยกว่าคือทำให้ฐานการเงินมีพื้นที่หายใจก่อน แล้วจึงจัดเงินบางส่วนไปลงทุนตามประเภทของหนี้และความพร้อมของตัวเอง
หลักจำง่าย: เงินสำรองก่อนลงทุน จากนั้นจัดการหนี้ที่มีต้นทุนสูง แล้วค่อยตัดสินใจว่าจะปิดหนี้ทั้งหมด แบ่งเงินลงทุน หรือทำทั้งสองทางพร้อมกัน
คำตอบไม่ได้อยู่ที่ “มีหนี้หรือไม่มีหนี้” แต่อยู่ที่หนี้แบบไหน
การมีหนี้ไม่ได้แปลว่าต้องหยุดลงทุนเสมอไป หนี้แต่ละประเภทสร้างแรงกดดันต่อการเงินไม่เท่ากัน สิ่งแรกที่ควรทำคือเขียนรายการหนี้ทั้งหมดให้เห็นภาพเดียวกัน ได้แก่ ยอดคงเหลือ อัตราดอกเบี้ย วิธีคิดดอกเบี้ย ค่างวด และเงื่อนไขการชำระเพิ่มหรือปิดก่อนกำหนด
หนี้ที่มีดอกเบี้ยสูง เช่น หนี้บัตรเครดิต สินเชื่อส่วนบุคคล หรือหนี้นอกระบบ มักควรถูกจัดการก่อนการลงทุนที่มีความเสี่ยง เพราะดอกเบี้ยเป็นต้นทุนที่เกิดขึ้นตามเงื่อนไขของหนี้ ขณะที่ผลตอบแทนจากการลงทุนไม่แน่นอนและอาจติดลบในช่วงเวลาที่ต้องการใช้เงิน การนำเงินไปลดหนี้จึงช่วยลดภาระดอกเบี้ยได้อย่างเป็นรูปธรรม
ส่วนหนี้ดอกเบี้ยไม่สูงมาก เช่น หนี้บ้าน อาจเปิดทางให้พิจารณาแบ่งเงินไปลงทุนได้ โดยต้องดูด้วยว่าการจ่ายคืนเร็วกว่ากำหนดช่วยลดต้นทุนได้มากเพียงใด สำหรับหนี้บางประเภท การจ่ายเพิ่มอาจไม่ได้ให้ประโยชน์ในลักษณะเดียวกัน จึงไม่ควรใช้คำตอบเดียวกับหนี้ทุกก้อน
ลำดับแรก: สร้างเงินสำรองก่อนนำเงินไปปิดหนี้หรือลงทุน
เงินสำรองฉุกเฉินมีหน้าที่คนละอย่างกับเงินลงทุนและเงินโปะหนี้ มันเป็นเงินที่เตรียมไว้ใช้เมื่อเกิดเหตุไม่คาดคิด เช่น เจ็บป่วย ต้องรักษาพยาบาล หรือตกงานจนรายได้หายไป หากไม่มีเงินก้อนนี้ เหตุการณ์ครั้งเดียวอาจบังคับให้ก่อหนี้ใหม่ หรือขายเงินลงทุนทั้งที่ยังไม่พร้อมขาย
แนวทางหนึ่งที่ใช้เป็นกรอบตั้งต้นคือมีเงินสำรองประมาณ 3–6 เท่าของค่าใช้จ่ายในแต่ละเดือน ตัวเลขนี้เป็นกรอบพิจารณา ไม่ใช่เกณฑ์ตายตัวสำหรับทุกคน คนที่รายได้ผันผวน มีผู้ที่ต้องดูแลหลายคน หรือทำงานที่หางานทดแทนได้ยาก อาจต้องเผื่อมากกว่าคนที่มีรายได้สม่ำเสมอและภาระต่ำกว่า
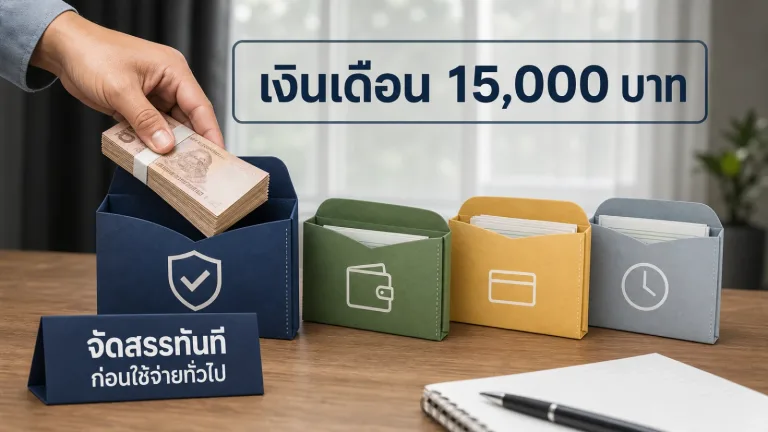
หากยังไม่มีเงินสำรองเลย ไม่ควรนำเงินก้อนสุดท้ายไปลงทุนหรือโปะหนี้จนหมด ให้แบ่งเงินสร้างกันชนก่อน แม้จะยังเหลือเงินไปจัดการหนี้ไม่มาก แต่ช่วยลดโอกาสที่ต้องกลับไปใช้บัตรหรือสินเชื่อเมื่อมีค่าใช้จ่ายฉุกเฉิน
ลำดับที่สอง: ดูต้นทุนหนี้ก่อนตัดสินใจลงทุน
เมื่อมีเงินสำรองแล้ว ให้เปรียบเทียบ “ต้นทุนที่ต้องจ่ายแน่นอน” กับ “ผลตอบแทนที่คาดหวังและมีความเสี่ยง” หากหนี้คิดดอกเบี้ยแบบลดต้นลดดอก และอัตราดอกเบี้ยสูงเกินกว่าที่มีเหตุผลจะคาดหวังผลตอบแทนจากการลงทุนได้ การนำเงินไปโปะหนี้ก่อนมักเป็นทางเลือกที่สมเหตุสมผลกว่า
คำว่า “ผลตอบแทนสูงกว่า” ต้องใช้ด้วยความระมัดระวัง เพราะผลตอบแทนการลงทุนไม่ใช่ตัวเลขรับประกัน และยังอาจมีความผันผวน ค่าใช้จ่าย หรือระยะเวลาที่ต้องถือครองเข้ามาเกี่ยวข้อง ดังนั้นอย่าเปรียบเทียบดอกเบี้ยหนี้กับผลตอบแทนในโฆษณาหรือผลตอบแทนของสินทรัพย์ในช่วงที่ตลาดปรับตัวดีเพียงช่วงเดียว
ในทางกลับกัน หากเป็นหนี้ดอกเบี้ยไม่สูงมาก มีเงินสำรองพร้อม และกระแสเงินสดหลังจ่ายค่างวดยังเหลือสม่ำเสมอ การแบ่งเงินจำนวนหนึ่งไปลงทุนอาจเหมาะกว่า โดยเฉพาะคนที่ต้องการเริ่มเรียนรู้การลงทุนและสร้างวินัยก่อนวันที่หนี้หมด วิธีนี้ไม่ใช่การเร่งเสี่ยง แต่เป็นการเริ่มจากขนาดที่ถ้าตลาดผันผวนแล้วชีวิตประจำวันยังเดินต่อได้
สามทางเลือกเมื่อมีเงินเหลือ: ปิดหนี้ แบ่งลงทุน หรือรอไปก่อน
เลือกปิดหนี้ก่อน เมื่อหนี้กำลังกินพื้นที่การเงิน
การปิดหนี้ก่อนเหมาะกับกรณีที่ดอกเบี้ยสูง ค่างวดหลายก้อนทำให้เงินเหลือแต่ละเดือนน้อย หรือการลงทุนจะทำให้ต้องพึ่งพาสินเชื่อเพิ่มเมื่อมีค่าใช้จ่ายกะทันหัน หากเงินก้อนสามารถปิดหนี้ได้ทั้งหมด การปลดภาระดอกเบี้ยและค่างวดอาจทำให้การวางแผนลงทุนในภายหลังง่ายขึ้น
ถ้าเงินก้อนไม่พอปิดหนี้ทั้งหมด ให้พิจารณาว่าการโปะบางส่วนลดดอกเบี้ยหรือลดระยะเวลาผ่อนได้จริงเท่าไร และตรวจสอบเงื่อนไขของเจ้าหนี้ก่อนจ่ายเพิ่ม อย่าใช้เงินสำรองจนเหลือศูนย์เพียงเพื่อให้ยอดหนี้ลดลงเร็ว
แบ่งเงินลงทุนเล็กน้อย เมื่อฐานการเงินรับความผันผวนได้
ทางเลือกนี้เหมาะกับคนที่มีเงินสำรองแล้ว ไม่มีหนี้ดอกเบี้ยสูง และยังจ่ายค่างวดได้โดยไม่ต้องดึงเงินลงทุนกลับมาใช้ การเริ่มด้วยเงินจำนวนน้อยช่วยให้ได้ฝึกตั้งเป้าหมาย ทำความเข้าใจความเสี่ยง และสร้างนิสัยออมโดยไม่ทำให้การโปะหนี้หายไปทั้งหมด
สัดส่วนที่เหมาะสมไม่มีตัวเลขเดียวสำหรับทุกคน หากยังไม่ถนัดเรื่องลงทุน ควรเริ่มจากส่วนเล็กก่อน ส่วนที่เหลือใช้ลดหนี้หรือเก็บเป็นเงินสด เมื่อเข้าใจสินทรัพย์และรับความผันผวนได้ดีขึ้นจึงค่อยทบทวนสัดส่วนใหม่ นี่คือการวางแผนลงทุนตามความพร้อม ไม่ใช่การพยายามเอาชนะดอกเบี้ยด้วยความเสี่ยงที่เกินกำลัง
ชะลอการลงทุนชั่วคราว เมื่อเงินสดยังไม่พอ
บางสถานการณ์ยังไม่ควรเลือกทั้งการลงทุนและการโปะหนี้ก้อนใหญ่ เช่น เงินสำรองยังไม่พร้อม รายได้ไม่แน่นอน หรือมีค่าใช้จ่ายจำเป็นใกล้เข้ามา การเก็บเงินสดให้พอรับภาระระยะสั้นก่อนอาจเป็นการตัดสินใจที่ดีกว่า แม้จะยังไม่มีเงินลงทุนเพิ่มในช่วงหนึ่ง
ตัวอย่างการจัดลำดับแบบไม่ฝืนฐานะ
ตัวอย่างต่อไปนี้เป็นสถานการณ์สมมติ เพื่อให้เห็นวิธีคิด ไม่ใช่สัดส่วนที่ทุกคนต้องทำตาม
สมมติว่าคนหนึ่งมีเงินเหลือทุกเดือน แต่ยังมีหนี้บัตรเครดิต ดอกเบี้ยสูง และไม่มีเงินสำรอง หากนำเงินทั้งหมดไปลงทุน เขาอาจต้องกลับมาใช้บัตรเมื่อเกิดเหตุฉุกเฉิน ลำดับที่เหมาะกว่าคือกันเงินสดสำหรับเหตุจำเป็นก่อน จากนั้นเร่งจัดการหนี้ดอกเบี้ยสูง และค่อยเริ่มลงทุนเมื่อกระแสเงินสดไม่ถูกดอกเบี้ยบีบมากเกินไป
อีกกรณีหนึ่งคือมีหนี้บ้าน ดอกเบี้ยไม่สูงมาก มีเงินสำรองเพียงพอ และยังมีเงินเหลือหลังจ่ายค่างวดเป็นประจำ คนนี้อาจแบ่งเงินส่วนหนึ่งไปลงทุนอย่างสม่ำเสมอ ขณะเดียวกันยังจ่ายหนี้ตามแผน หรือโปะเพิ่มตามเป้าหมายที่รับได้ หากต้องการลดหนี้เร็วขึ้นก็ลดจำนวนเงินลงทุนลงได้ โดยไม่จำเป็นต้องเลือกข้างแบบถาวร
เช็กลิสต์ก่อนเริ่มลงทุนทั้งที่มีหนี้
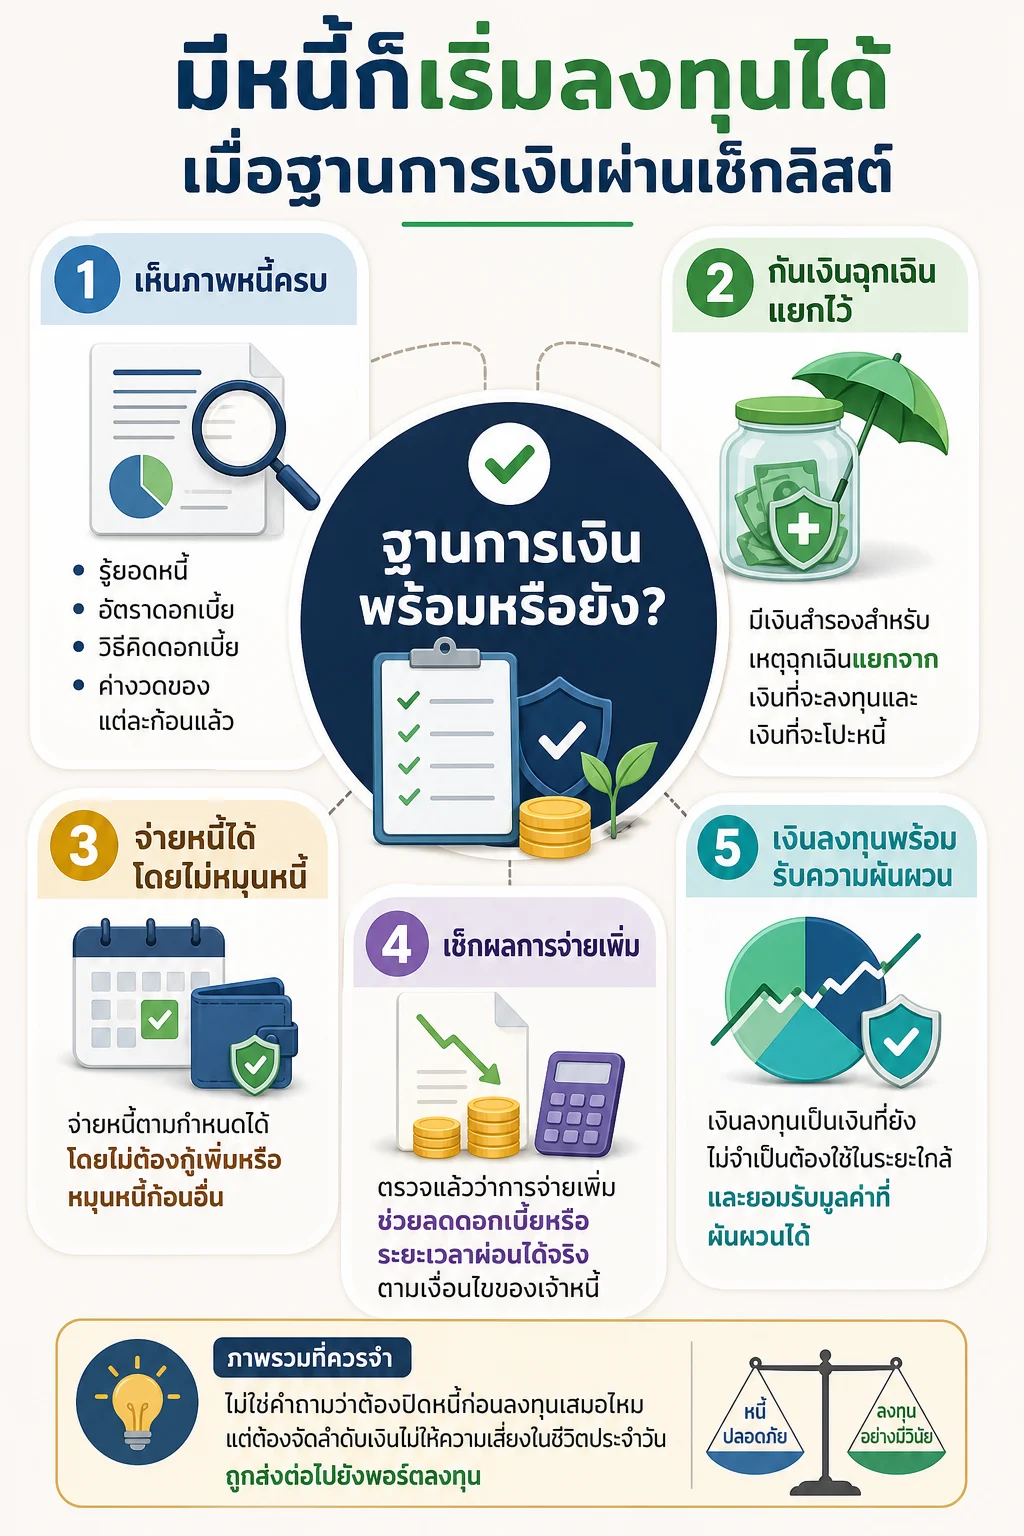
- รู้ยอดหนี้ อัตราดอกเบี้ย วิธีคิดดอกเบี้ย และค่างวดของแต่ละก้อนแล้ว
- มีเงินสำรองสำหรับเหตุฉุกเฉินแยกจากเงินที่จะลงทุนและเงินที่จะโปะหนี้
- จ่ายหนี้ตามกำหนดได้โดยไม่ต้องกู้เพิ่มหรือหมุนหนี้ก้อนอื่น
- ตรวจแล้วว่าการจ่ายเพิ่มช่วยลดดอกเบี้ยหรือระยะเวลาผ่อนได้จริงตามเงื่อนไขของเจ้าหนี้
- เงินลงทุนเป็นเงินที่ยังไม่จำเป็นต้องใช้ในระยะใกล้ และยอมรับมูลค่าที่ผันผวนได้
- มีแผนว่าจะทบทวนสัดส่วนระหว่างการลงทุนกับการโปะหนี้เมื่อรายได้ ค่าใช้จ่าย หรือยอดหนี้เปลี่ยนไป
หัวใจของการตัดสินใจจึงไม่ใช่การหาคำตอบว่า “ต้องปิดหนี้ก่อนลงทุนเสมอไหม” แต่คือการจัดลำดับเงินให้ความเสี่ยงของชีวิตประจำวันไม่ถูกส่งต่อไปยังพอร์ตลงทุน หากหนี้ดอกเบี้ยสูงหรือเงินสำรองยังไม่พอ ให้แก้ฐานการเงินก่อน หากฐานพร้อมและเป็นหนี้ต้นทุนไม่สูง การแบ่งเงินลงทุนเล็กน้อยเพื่อเรียนรู้และสร้างวินัยก็ทำได้ เมื่อหนี้ลดลง รายได้เพิ่มขึ้น หรือมีเงินสำรองมากขึ้น จึงค่อยขยับแผนอย่างมีเหตุผล