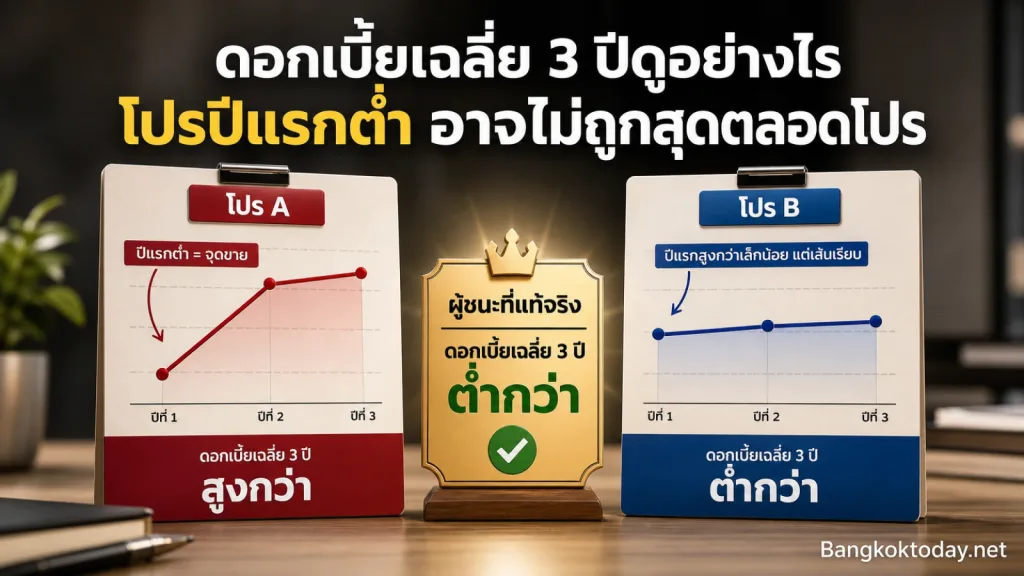
ดอกเบี้ยเฉลี่ย 3 ปี คือตัวเลขที่บอกต้นทุนดอกเบี้ยจริงในช่วงโปรได้ดีกว่าการมองแค่ดอกเบี้ยปีแรกที่โฆษณาต่ำมาก โปรสินเชื่อบ้านหรือสินเชื่อระยะยาวส่วนใหญ่ไม่ได้คิดอัตราเดียวตลอดทาง ปีแรกมักถูกจัดให้ต่ำเพื่อดึงดูด ส่วนปีถัดไปขยับขึ้น การเทียบเฉลี่ยทั้งช่วงจึงช่วยตัดสินได้ตรงกว่าการสรุปจากหัวโปรอย่างเดียว
ต่อไปนี้จะไล่ว่าดอกเบี้ยเฉลี่ย 3 ปีคำนวณและอ่านอย่างไร ทำไมโปรปีแรกต่ำมากอาจไม่ได้ถูกที่สุดตลอดช่วงโปร และควรเทียบอะไรเพิ่มก่อนตัดสินใจกู้ เพื่อเลือกอัตราที่เหมาะกับแผนผ่อนของตัวเองได้ชัดขึ้น
ดอกเบี้ยเฉลี่ย 3 ปีคืออะไร ต่างจากดอกเบี้ยปีแรกอย่างไร
ดอกเบี้ยเฉลี่ย 3 ปีในบริบทโปรสินเชื่อ คือการนำอัตราดอกเบี้ยที่ผู้ให้กู้ประกาศในแต่ละปีของช่วงโปรโมชั่น (โดยมากปีที่ 1–3) มาหาค่าเฉลี่ย เพื่อดูภาพรวมต้นทุนดอกเบี้ยในช่วงนั้น แทนการยึดแค่ปีแรกที่มักถูกตั้งให้ดูน่าสนใจที่สุด
ต่างจากดอกเบี้ยปีแรกตรงที่ปีแรกเป็นเพียง “ช่วงดึงดูด” ส่วนเฉลี่ย 3 ปีสะท้อนว่าถ้าคุณอยู่กับสัญญานั้นครบช่วงโปร คุณจะเจออัตราโดยรวมประมาณเท่าไร ก่อนที่หลายโปรจะเข้าสู่ช่วงอัตราลอยตัวอ้างอิง เช่น MRR, MLR หรือ MOR ซึ่งเป็นอัตราอ้างอิงของธนาคารที่เปลี่ยนแปลงได้ตามนโยบายดอกเบี้ย
จุดสำคัญคือ “เฉลี่ย” ที่คนทั่วไปใช้เปรียบเทียบโปร มักเป็นการเฉลี่ยอัตราที่ประกาศรายปีแบบง่าย ๆ ไม่ใช่การคำนวณดอกเบี้ยจริงทีละงวดแบบลดต้นลดดอกเต็มสูตรเสมอไป แต่ก็ยังมีประโยชน์มากเมื่อต้องการคัดโปรที่ดูถูกแค่ปีแรกออกจากโปรที่ต้นทุนช่วงโปรสมเหตุสมผลกว่า
ทำไมโปรปีแรกต่ำมากอาจไม่ได้ถูกที่สุดตลอดช่วงโปร
โปรปีแรกต่ำมักออกแบบมาให้ตัวเลขโฆษณาสะดุดตา เช่น ปีแรกเหลือเพียงเศษส่วนของอัตราปกติ แล้วปีที่ 2–3 ค่อยปรับขึ้นใกล้เคียงอัตราตลาดหรือสูงกว่าคู่แข่งที่ปีแรกไม่ต่ำเท่า แต่ปีหลังนิ่งกว่า ผลคือถ้าดูแค่ปีแรก โปร A อาจชนะ แต่ถ้าเฉลี่ยทั้ง 3 ปี โปร B อาจถูกกว่า
นอกจากนี้ ช่วงโปรยังมีเงื่อนไขที่ทำให้ “ถูกตอนต้น” ไม่เท่ากับ “ถูกทั้งสัญญา” เช่น
- อัตราปีหลังผูกกับ MRR/MLR/MOR ลบส่วนลด ซึ่งส่วนลดอาจแคบลงหลังปีแรก
- ค่างวดช่วงต้นอาจถูกตั้งให้ต่ำ เงินต้นลดช้า ดอกเบี้ยรวมระยะยาวสูงขึ้น
- มีค่าธรรมเนียม ดอกเบี้ยปรับ หรือเงื่อนไขปิดหนี้ก่อนกำหนด ที่ไม่โชว์คู่กับตัวเลขปีแรก
- ระยะโปรสั้นแต่ปีถัดไปกระโดดแรง ทำให้เฉลี่ย 3 ปีสูงกว่าโปรที่ปีแรกไม่ต่ำมากแต่ปี 2–3 ไม่พุ่ง
กล่าวสั้น ๆ คือปีแรกเป็นจุดขาย ส่วนเฉลี่ย 3 ปีเป็นเครื่องมือกันพลาดตอนเปรียบเทียบดอกเบี้ยระหว่างโปร
ดอกเบี้ยเฉลี่ย 3 ปีดูอย่างไรใช้เลขอะไรบ้าง
วิธีที่คนใช้คัดกรองโปรเบื้องต้นมีสองระดับ ระดับแรกคือเฉลี่ยอัตราที่ประกาศรายปี ระดับที่สองคือเทียบภาระดอกเบี้ยโดยประมาณจากเงินต้นและค่างวด ถ้ารายละเอียดในใบเสนอจากธนาคารยังไม่ครบ เริ่มจากระดับแรกก่อนได้
1) เฉลี่ยอัตรารายปีแบบง่าย (ใช้คัดโปรเร็ว)
นำอัตราดอกเบี้ยที่ระบุในแต่ละปีของช่วง 3 ปีมาบวกกัน แล้วหาร 3
สมมติโปรหนึ่งระบุแบบนี้ (ตัวเลขสมมติเพื่อประกอบความเข้าใจ ไม่ใช่โปรจริงของธนาคารใด):
- ปีที่ 1: 2.00% ต่อปี
- ปีที่ 2: 3.50% ต่อปี
- ปีที่ 3: 5.50% ต่อปี
ดอกเบี้ยเฉลี่ย 3 ปีแบบง่าย = (2.00 + 3.50 + 5.50) ÷ 3 = 3.67% ต่อปี
ถ้าอีกโปรหนึ่งปีแรก 2.90% ปีสอง 3.10% ปีสาม 3.40% เฉลี่ยจะได้ประมาณ 3.13% ต่อปี แม้ปีแรกจะสูงกว่าโปรแรก แต่ทั้งช่วงโปรถูกกว่า การเปรียบเทียบดอกเบี้ยแบบนี้ช่วยตัดกับดัก “ปีแรกถูกที่สุด” ได้ทันที
2) ถ่วงน้ำหนักคร่าว ๆ ถ้าปีหลังเงินต้นยังสูง
ในสินเชื่อแบบลดต้นลดดอก ดอกเบี้ยคิดจากเงินต้นคงเหลือ ช่วงต้นสัญญายอดต้นยังสูง ดอกจึงหนัก ถ้าปีแรกอัตราต่ำมากแต่ปีสอง–สามพุ่งแรง ขณะที่เงินต้นยังลดไม่มาก ต้นทุนจริงช่วงโปรอาจสูงกว่าตัวเลขเฉลี่ยง่าย ๆ ที่คิดเพียงอัตรา
ดังนั้นเมื่อสองโปรเฉลี่ยใกล้กัน ให้ดูเพิ่มว่าปีที่อัตราสูงตรงกับช่วงที่เงินต้นยังหนาหรือไม่ และค่างวดช่วงนั้นทำให้ตัดต้นได้เร็วแค่ไหน
3) ขอตารางผ่อนหรือยอดดอกเบี้ยรวมช่วงโปรจากผู้ให้กู้
ถ้าต้องการตัวเลขใกล้ความจริงที่สุดควรขอประมาณการค่างวด เงินต้นคงเหลือปลายปีที่ 1–3 และดอกเบี้ยที่จ่ายรวมในช่วงโปร แล้วนำดอกเบี้ยรวมมาเทียบกันภายใต้เงินกู้เท่ากัน ระยะเท่ากัน และสมมติฐานอัตราอ้างอิงเดียวกัน วิธีนี้แม่นกว่าการดูแค่เปอร์เซ็นต์โฆษณา
หลักลัดก่อนเซ็น: อย่าตัดสินด้วยดอกเบี้ยปีแรกเพียงอย่างเดียว ให้คำนวณดอกเบี้ยเฉลี่ย 3 ปี แล้วเทียบดอกเบี้ยรวมหรือเงินต้นคงเหลือปลายช่วงโปรภายใต้ยอดกู้เดียวกัน
ตัวอย่างสมมติ: ปีแรกถูกกว่า แต่เฉลี่ย 3 ปีแพงกว่า
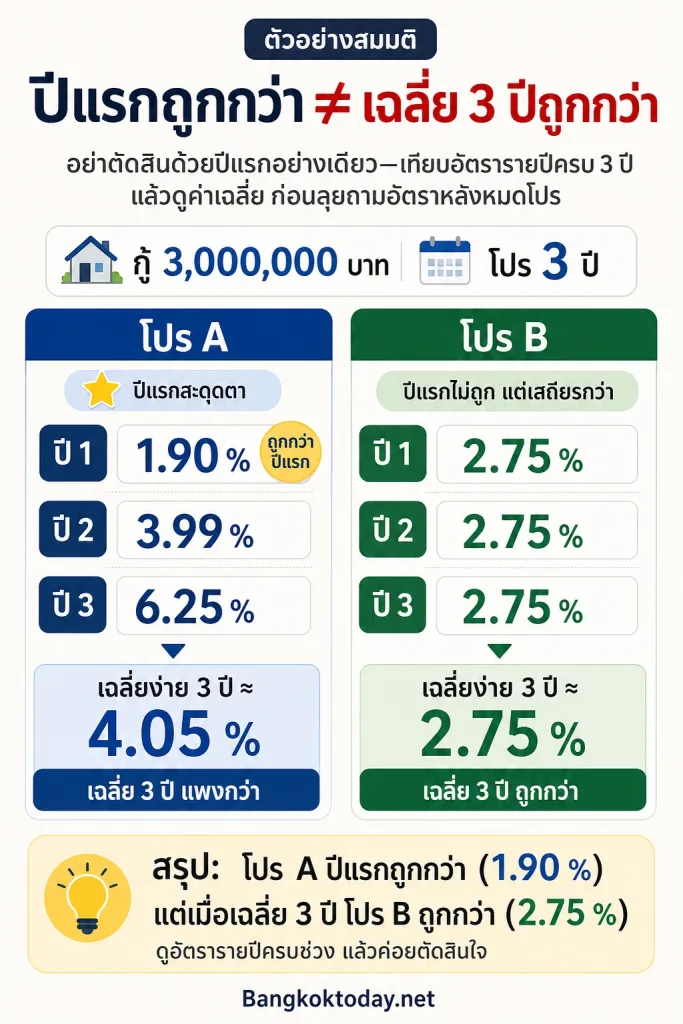
สมมติกู้ 3,000,000 บาท ดูเฉพาะอัตราในช่วงโปร 3 ปี (เป็นตัวอย่างสมมติเพื่อเปรียบเทียบแนวคิด ไม่ใช่ข้อเสนอจริง และยังไม่รวมค่าธรรมเนียมหรือการเปลี่ยนอัตราอ้างอิงระหว่างทาง)
โปร A — ปีแรกสะดุดตา
- ปี 1: 1.90%
- ปี 2: 3.99%
- ปี 3: 6.25%
- เฉลี่ยง่าย 3 ปี ≈ 4.05%
โปร B — ปีแรกไม่ต่ำสุด แต่เรียบกว่า
- ปี 1: 2.75%
- ปี 2: 2.75%
- ปี 3: 2.75%
- เฉลี่ยง่าย 3 ปี ≈ 2.75%
ถ้าตัดสินใจด้วยปีแรก โปร A ชนะชัด แต่ถ้าใช้ดอกเบี้ยเฉลี่ย 3 ปี โปร B ต่ำกว่าประมาณ 1.30 จุดต่อปี ซึ่งในช่วงเงินต้นหลักล้าน ช่องว่างนี้มีผลต่อดอกเบี้ยรวมและจังหวะลดต้นได้มาก
เมื่อได้เฉลี่ยแล้ว ขั้นถัดไปคือถามต่อว่าหลังปีที่ 3 อัตราเป็นแบบใด ส่วนลดจาก MRR/MLR/MOR เหลือเท่าไร และค่างวดหลังหมดโปรจะกระโดดหรือไม่ เพราะบางคนผ่อนไหวช่วงโปร แต่สะดุดตอนเข้าสู่ช่วงลอยตัว
เปรียบเทียบดอกเบี้ยอย่างไรให้ครบ ไม่หลงแค่เปอร์เซ็นต์
การดูดอกเบี้ยเฉลี่ย 3 ปีเป็นจุดเริ่มที่ดี แต่ยังไม่ใช่คำตอบเดียวของต้นทุนสินเชื่อควรเทียบเป็นชุดข้อมูลเดียวกันทุกโปร
สิ่งที่ควรขอให้ครบก่อนเปรียบเทียบ
- อัตราดอกเบี้ยแยกปีชัดเจนตลอดช่วงโปร ไม่ใช่แค่ “เริ่มต้น x%”
- ฐานอ้างอิงหลังโปร (เช่น MRR/MLR/MOR) และส่วนลดที่เหลือ
- ค่างวดรายเดือนในแต่ละช่วง และว่าเป็นค่างวดคงที่หรือปรับได้
- ยอดกู้สุทธิหลังหักโปรส่วนลดราคาบ้านหรือค่าใช้จ่ายตั้งต้น
- ค่าธรรมเนียมประเมิน จำนอง ประกัน หรือเงื่อนไขบังคับซื้อผลิตภัณฑ์คู่
- ค่าปรับปิดหนี้ก่อนกำหนด และระยะเวลาที่ยังติดเงื่อนไข
อย่าสับสนระหว่างอัตราเฉลี่ยกับภาระผ่อนรายเดือน
โปรที่เฉลี่ยต่ำกว่า fort อาจค่างวดรายเดือนช่วงต้นสูงกว่า ถ้าเน้นตัดต้นเร็ว ขณะที่โปรค่างวดต่ำอาจเฉลี่ยดอกสูงและเงินต้นลดช้า ขึ้นกับกระแสเงินสดของคุณว่าต้องการผ่อนสบายช่วงแรก หรือรับค่างวดสูงขึ้นได้เพื่อลดดอกเบี้ยรวม
เทียบกับประเภทดอกเบี้ยที่เคยเห็นในสินเชื่ออื่น
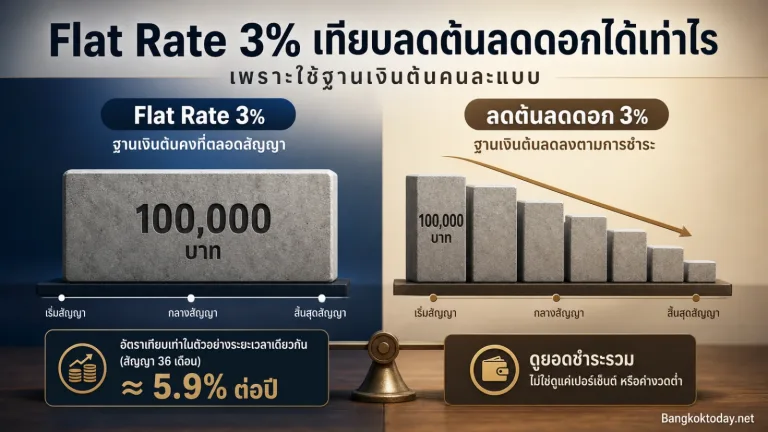
คนที่คุ้นสินเชื่อผ่อนสินค้าอาจเจอแบบ flat rate ซึ่งคิดดอกจากเงินต้นเต็มตลอด ไม่เหมือนลดต้นลดดอกของสินเชื่อบ้านโดยทั่วไป ถ้ากำลังสลับไปมาระหว่างโปรผ่อนกับโปรบ้าน อย่านำเปอร์เซ็นต์มาเทียบตรง ๆ โดยไม่ดูวิธีคิดดอก เรื่องนี้เป็นคนละกลไกกับการเฉลี่ยอัตรารายปีในช่วงโปรบ้าน
ใครควรให้น้ำหนักดอกเบี้ยเฉลี่ย 3 ปีเป็นพิเศษ
แนวทางนี้มีประโยชน์กับเกือบทุกคนที่กำลังเลือกโปร แต่จะสำคัญเป็นพิเศษในกรณีต่อไปนี้
- วางแผนอยู่กับธนาคารเดิมอย่างน้อย 2–3 ปีแรก ไม่ได้รีไฟแนนซ์ทันทีหลังหมดปีแรก
- มีโปรหลายใบที่ปีแรกห่างกันไม่มาก แต่ปี 2–3 ต่างกันชัด
- วงเงินกู้สูง การต่างกันเพียงเศษเปอร์เซ็นต์มีผลเป็นเงินก้อนใหญ่
- กระแสเงินสดตึงต้องรู้ว่าปีที่อัตราขยับขึ้นค่างวดจะยังไหวหรือไม่
ในทางกลับกัน ถ้าคุณมีแผนรีไฟแนนซ์ชัดเจนหลังปีแรก และคำนวณค่าใช้จ่ายการย้ายผู้ให้กู้ ค่าประเมิน และค่าจดจำนองใหม่ครบแล้ว การให้น้ำหนักปีแรกอาจมากขึ้น แต่ยังควรเผื่อกรณีรีไฟแนนซ์ไม่ได้ตามจังหวะ เช่น เครดิตเปลี่ยน ราคาประเมินไม่ผ่าน หรือดอกเบี้ยตลาดตอนนั้นไม่เอื้อ
ข้อควรระวังตอนใช้ดอกเบี้ยเฉลี่ย 3 ปี
ค่าเฉลี่ยเป็นเครื่องมือคัดกรอง ไม่ใช่ตัวแทนต้นทุนทั้งสัญญาควรระวังจุดเหล่านี้
- เฉลี่ยอัตราไม่เท่ากับดอกเบี้ยที่จ่ายจริงทุกบาท เพราะเงินต้นลดไม่เท่ากันทุกเดือน
- ถ้าโปรระบุเป็นช่วง “ปีที่ 1–3 เฉลี่ยไม่เกิน x%” ต้องอ่านเงื่อนไขว่าล็อกเป็นขั้นปีหรือเป็นเพดานเฉลี่ย และมีสิทธิปรับเมื่อไร
- อัตราหลังโปรและค่าธรรมเนียมอาจพลิกผลแพ้ชนะได้ แม้เฉลี่ย 3 ปีจะใกล้กัน
- ตัวเลขในโฆษณามักเป็นอัตราพิเศษสำหรับลูกค้าคุณสมบัติตามที่กำหนด ผลอนุมัติจริงอาจต่างจากใบโปร
ถ้าใบเสนอไม่แยกอัตรายะปี ให้ขอเป็นลายลักษณ์อักษรก่อนเปรียบเทียบ การเดาจากคำว่า “ดอกเบี้ยต่ำสุด” หรือ “โปรสุดคุ้ม” โดยไม่มีตารางรายปี ทำให้ดอกเบี้ยเฉลี่ย 3 ปีคำนวณไม่ได้ และเสี่ยงเลือกโปรจากความรู้สึกปีแรกเพียงอย่างเดียว
สรุปแนวตัดสินใจก่อนเลือกโปรดอกเบี้ย
เริ่มจากเขียนอัตราแต่ละปีของทุกโปรลงข้างกัน คำนวณดอกเบี้ยเฉลี่ย 3 ปี แล้วคัดเหลือใบที่เฉลี่ยดีและค่างวดยังไหว จากนั้นเทียบดอกเบี้ยรวมช่วงโปร เงินต้นคงเหลือปลายปีที่ 3 เงื่อนไขหลังโปร และค่าใช้จ่ายแฝง ถ้าโปรปีแรกต่ำมากแต่ปีหลังพุ่งจนเฉลี่ยแพงกว่า แปลว่าหัวโปรถูก แต่ช่วงโปรโมชั่นโดยรวมอาจไม่ถูกที่สุด
เมื่อใช้กรอบนี้ คุณจะเปรียบเทียบดอกเบี้ยได้อิงต้นทุนจริงขึ้น ลดโอกาสหลงโปรปีแรก และเลือกอัตราดอกเบี้ยที่สอดคล้องกับระยะเวลาที่ตั้งใจผ่อน ความสามารถในการรีไฟแนนซ์ และความเสี่ยงที่ค่างวดจะขยับหลังหมดโปรได้รอบคอบกว่าการตัดสินใจจากตัวเลขเดียวบนป้ายโฆษณา