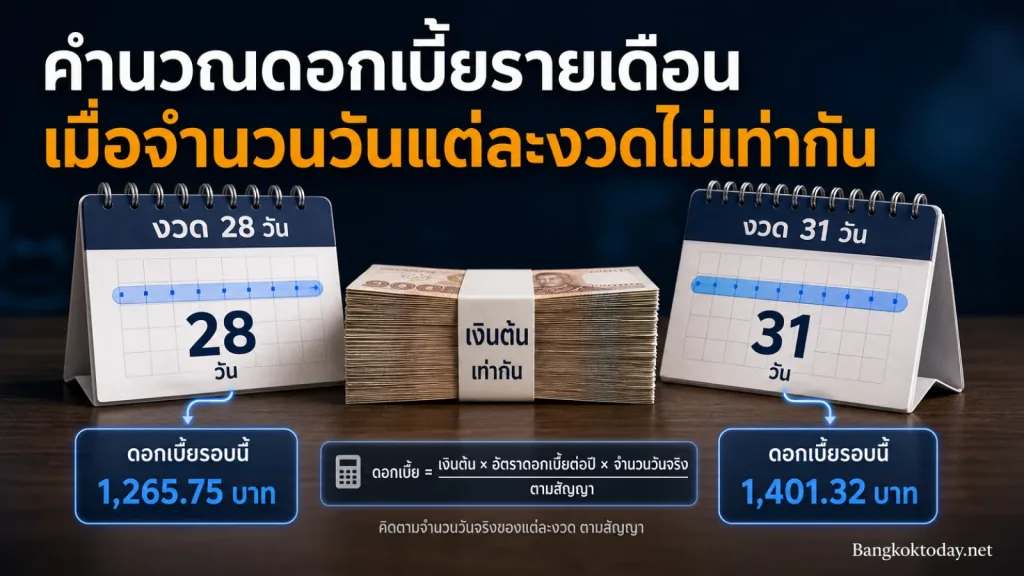
วิธีคิดดอกเบี้ยต่อเดือนจากอัตราต่อปีไม่ได้หมายความว่าต้องนำอัตราดอกเบี้ยไปหาร 12 เสมอไป โดยเฉพาะสินเชื่อที่คำนวณตามจำนวนวันจริงของแต่ละรอบบัญชี หากงวดหนึ่งมี 31 วัน แต่อีกงวดมี 28 หรือ 29 วัน ดอกเบี้ยของแต่ละงวดอาจไม่เท่ากัน แม้ยอดเงินต้นและอัตราดอกเบี้ยต่อปีจะเท่าเดิมก็ตาม
หลักสำคัญคือเปลี่ยน ดอกเบี้ยต่อปี ให้เป็นการคำนวณตามจำนวนวัน แล้วนำไปคิดกับเงินต้นคงค้างของรอบนั้น สูตรที่แหล่งข้อมูลของสินเชื่อพรอมิสระบุไว้สำหรับอัตรา 15% ต่อปีคือ (เงินต้นคงค้าง × อัตราดอกเบี้ย × จำนวนวันในรอบบัญชี) ÷ 365 และมีการปัดเศษทศนิยมทิ้ง ทั้งนี้ สูตร วิธีนับวัน ตัวหาร และหลักการปัดเศษของสัญญาแต่ละแห่งอาจแตกต่างกัน จึงควรยึดสัญญาหรือใบแจ้งยอดของเจ้าหนี้เป็นหลัก
สูตรคำนวณดอกเบี้ยต่อเดือนเมื่อจำนวนวันไม่เท่ากัน
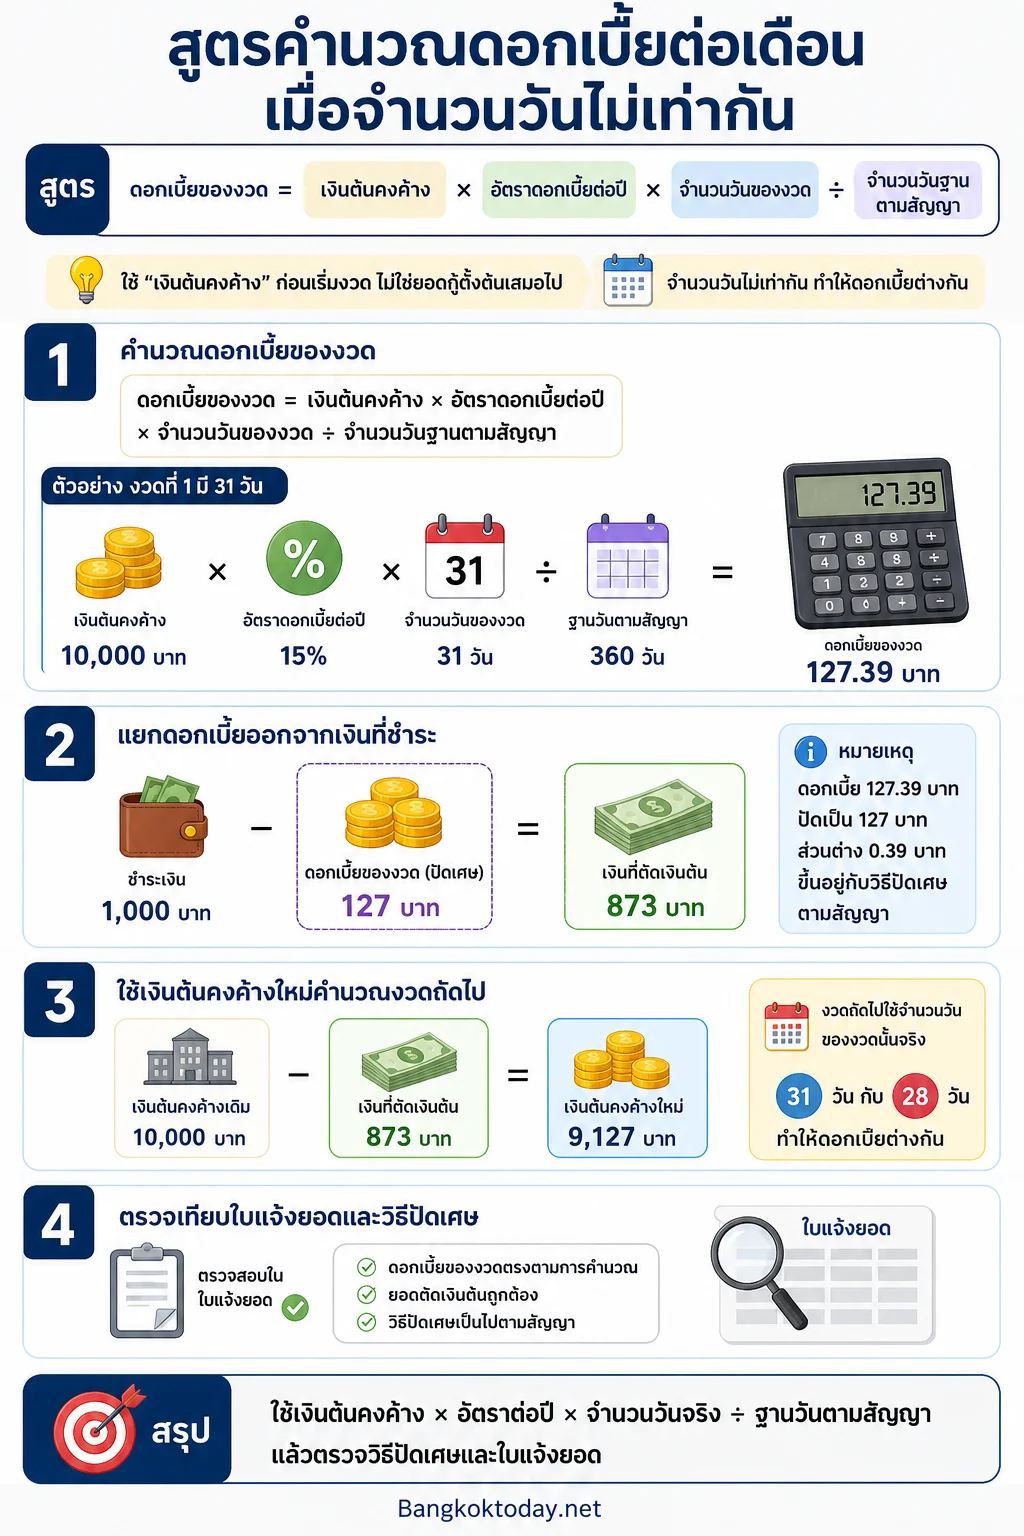
เขียนสูตรทั่วไปได้ดังนี้
ดอกเบี้ยของงวด = เงินต้นคงค้าง × อัตราดอกเบี้ยต่อปี × จำนวนวันของงวด ÷ จำนวนวันฐาน
- เงินต้นคงค้าง คือยอดเงินต้นที่ยังเหลืออยู่ก่อนเริ่มรอบบัญชี ไม่ใช่ยอดกู้ตั้งต้นเสมอไป
- อัตราดอกเบี้ยต่อปี ต้องเขียนเป็นทศนิยมก่อนคำนวณ เช่น 15% = 0.15
- จำนวนวันของงวด คือจำนวนวันที่เจ้าหนี้ใช้คิดดอกเบี้ยในรอบนั้น
- จำนวนวันฐาน อาจเป็น 365 วัน หรือค่าที่ระบุในสัญญา
ดังนั้นคำว่า “ดอกเบี้ยต่อเดือน” ในกรณีนี้จึงเป็นดอกเบี้ยของรอบบัญชีหนึ่งรอบ ไม่จำเป็นต้องมีระยะเวลาเท่ากับเดือนปฏิทิน และไม่ควรสรุปจากการนำอัตราต่อปีไปหาร 12 โดยไม่ตรวจวิธีคิดของสัญญา
ทำไมการหาร 12 จึงอาจไม่ตรงกับดอกเบี้ยจริง
การนำอัตราดอกเบี้ยต่อปีมาหาร 12 เป็นวิธีประมาณที่เหมาะกับกรณีซึ่งผู้ให้กู้กำหนดอัตรารายเดือนคงที่และไม่ได้ใช้จำนวนวันจริงเป็นฐาน แต่ถ้าสัญญาคิดแบบรายวัน จำนวนวันของงวดจะเข้ามาเป็นตัวแปรโดยตรง
ตัวอย่างเช่น อัตรา 15% ต่อปี หากใช้ฐาน 365 วัน อัตราต่อวันเชิงคำนวณคือ 0.15 ÷ 365 แต่ดอกเบี้ยที่เกิดขึ้นจริงของงวดจะขึ้นกับทั้งเงินต้นคงค้างและจำนวนวัน เมื่อยอดเงินต้นลดลง ดอกเบี้ยก็มีแนวโน้มลดลงด้วย และเมื่อจำนวนวันของรอบบัญชีมากขึ้น ดอกเบี้ยของรอบนั้นก็อาจมากขึ้นเมื่อปัจจัยอื่นเท่ากัน
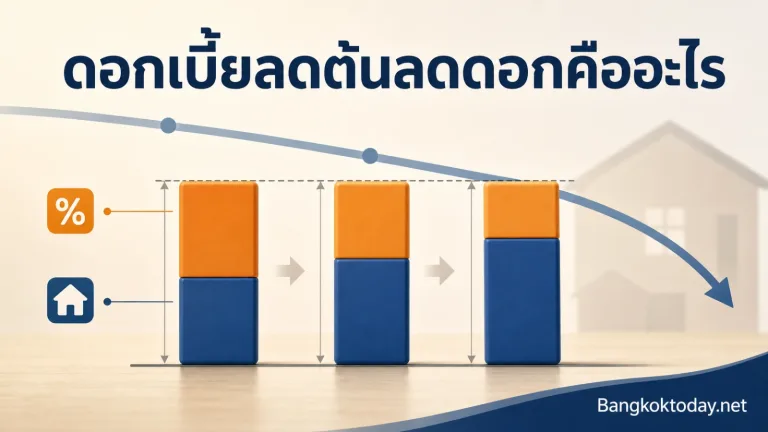
นี่เป็นคนละประเด็นกับ “ลดต้นลดดอก” ซึ่งอธิบายว่าดอกเบี้ยคิดจากเงินต้นคงค้างอย่างไร ในบทความนี้จุดที่ต้องจับตาเพิ่มคือ จำนวนวันของแต่ละรอบ เพราะแม้เงินต้นคงค้างเท่ากัน งวดที่มี 31 วันก็ย่อมมีฐานเวลามากกว่างวดที่มี 28 วัน
ตัวอย่างคำนวณดอกเบี้ยรายวันแบบทีละงวด
ตัวอย่างต่อไปนี้เป็น กรณีสมมติเพื่ออธิบายวิธีคำนวณ ไม่ใช่เงื่อนไขสากลของสินเชื่อทุกแห่ง โดยสมมติว่าเงินต้นเริ่มต้น 10,000 บาท อัตราดอกเบี้ย 15% ต่อปีใช้ฐาน 365 วัน ชำระงวดละ 1,000 บาท และปัดเศษดอกเบี้ยทศนิยมทิ้งในแต่ละรอบ
งวดที่ 1 มี 31 วัน
ดอกเบี้ย = 10,000 × 0.15 × 31 ÷ 365 = 127.39 บาท
เมื่อปัดเศษทศนิยมทิ้ง ดอกเบี้ยของงวดนี้เท่ากับ 127 บาท หากชำระ 1,000 บาท ส่วนที่นำไปตัดเงินต้นคือ 1,000 – 127 = 873 บาท เงินต้นคงเหลือจึงเป็น 10,000 – 873 = 9,127 บาท
งวดที่ 2 มี 28 วัน
งวดนี้ต้องใช้เงินต้นคงค้างใหม่ ไม่ใช่ 10,000 บาท
ดอกเบี้ย = 9,127 × 0.15 × 28 ÷ 365 = 104.02 บาท
หลังปัดเศษ ดอกเบี้ยเท่ากับ 104 บาท เงินที่ตัดเงินต้นจากการชำระ 1,000 บาทคือ 896 บาท ทำให้เงินต้นคงเหลือเป็น 8,231 บาท
งวดที่ 3 มี 31 วัน
ดอกเบี้ย = 8,231 × 0.15 × 31 ÷ 365 = 104.86 บาท
เมื่อปัดเศษทศนิยมทิ้ง ดอกเบี้ยเท่ากับ 104 บาท และเงินต้นคงเหลือหลังชำระงวดนี้จะเป็น 8,231 – (1,000 – 104) = 7,335 บาท
ตัวอย่างนี้แสดงให้เห็นสองชั้นของการคำนวณ คือจำนวนวันทำให้ดอกเบี้ยเปลี่ยน และการชำระเงินต้นในงวดก่อนหน้าทำให้ฐานเงินต้นของงวดถัดไปเปลี่ยนด้วย ตัวเลขจริงอาจต่างจากนี้หากสัญญากำหนดวันเริ่มคิดดอกเบี้ย วันตัดรอบ วันชำระ เงินชำระขั้นต่ำ หรือวิธีปัดเศษไว้แตกต่างกัน
วิธีคำนวณด้วยตัวเองจากใบแจ้งยอด
- หาเงินต้นคงค้างก่อนเริ่มงวด ตรวจจากใบแจ้งยอดหรือยอดหลังตัดเงินต้นของงวดก่อน อย่าใช้วงเงินอนุมัติแทนโดยอัตโนมัติ
- แปลงอัตราต่อปีเป็นทศนิยม เช่น 12% ใช้ 0.12 และ 15% ใช้ 0.15
- นับจำนวนวันที่เจ้าหนี้ใช้จริง ตรวจว่านับจากวันใดถึงวันใด รวมวันต้นทางหรือวันปลายทางหรือไม่ เพราะรายละเอียดนี้มีผลต่อผลลัพธ์
- เลือกจำนวนวันฐานตามสัญญา หากสัญญาระบุ 365 วัน ให้ใช้ 365 ไม่ควรเปลี่ยนเป็น 12 หรือ 360 เอง
- แทนค่าในสูตร แล้วตรวจว่ามีการปัดเศษระหว่างทางหรือหลังคำนวณเสร็จ
- แยกเงินชำระเป็นดอกเบี้ยและเงินต้น เพื่อหาเงินต้นคงเหลือสำหรับงวดถัดไป หากมีค่าธรรมเนียมหรือยอดค้างอื่นต้องแยกออกจากดอกเบี้ยตามรายละเอียดในใบแจ้งยอด
จุดที่ทำให้ผลคำนวณไม่ตรงกับยอดในใบแจ้งยอด
แม้ใช้สูตรพื้นฐานถูกต้อง ผลลัพธ์อาจไม่ตรงกับเจ้าหนี้ได้จากรายละเอียดปลีกย่อยของสัญญา ไม่ควรปรับตัวเลขจนกว่าจะตรวจประเด็นเหล่านี้
- จำนวนวันไม่ใช่จำนวนวันตามที่คาด รอบบัญชีอาจไม่ได้เริ่มและจบตรงกับวันที่ในปฏิทินที่ผู้กู้คิดเอง
- ฐานวันต่างกัน บางสัญญาอาจระบุฐาน 365 วัน หรือกำหนดวิธีอื่นไว้โดยเฉพาะ
- ยอดเงินต้นที่ใช้คิดไม่ใช่ยอดตั้งต้น การชำระเงิน การเบิกเพิ่ม หรือยอดค้างอาจทำให้เงินต้นในช่วงเวลานั้นเปลี่ยน
- หลักการปัดเศษต่างกัน แหล่งข้อมูลตัวอย่างนี้ระบุการปัดเศษทศนิยมทิ้ง แต่เจ้าหนี้รายอื่นหรือสัญญาอื่นอาจกำหนดวิธีแตกต่างกัน
- มีรายการอื่นรวมอยู่ในยอดชำระ เช่น ค่าธรรมเนียม เบี้ยปรับ หรือยอดค้างชำระ ซึ่งไม่ควรนำมาปนกับดอกเบี้ยรายวัน
สรุปสั้น ๆ: ถ้าสัญญาคิดดอกเบี้ยตามจำนวนวัน ให้ใช้เงินต้นคงค้าง × อัตราต่อปี × จำนวนวัน ÷ ฐานวันที่สัญญากำหนด แล้วตรวจวิธีปัดเศษอีกครั้ง การหารอัตราต่อปีด้วย 12 ใช้ได้เฉพาะเมื่อสัญญากำหนดหรือเมื่อยอมรับว่าเป็นเพียงค่าประมาณ
ควรใช้สูตรไหนเมื่อผลคำนวณต่างกัน
เริ่มจากแยกให้ชัดว่าสิ่งที่ต้องการคือ “ประมาณการก่อนกู้” หรือ “ตรวจสอบยอดที่ถูกเรียกเก็บ” หากต้องการประมาณการสามารถคำนวณด้วยสูตรรายวันเพื่อเห็นผลของเดือน 28, 29, 30 และ 31 วันได้ แต่ควรระบุสมมติฐานทุกครั้ง ส่วนการตรวจยอดจริง ให้ยึดสัญญา ตารางการชำระ และใบแจ้งยอด เพราะข้อมูลเหล่านั้นระบุเงินต้นคงค้าง วันเริ่มต้นรอบ และวิธีปัดเศษที่ใช้จริง
หากยอดต่างกันเพียงเล็กน้อย ให้ตรวจการปัดเศษและจำนวนวันก่อน หากต่างกันมาก ให้ตรวจว่าใช้อัตราดอกเบี้ยเดียวกันหรือไม่มีการตัดชำระเข้าบัญชีในวันใด และมีค่าธรรมเนียมหรือยอดค้างอื่นรวมอยู่หรือไม่ การคำนวณดอกเบี้ยต่อเดือนที่แม่นยำจึงไม่ใช่แค่การกดเครื่องคิดเลข แต่คือการใช้ “ฐานเงินต้น ฐานวัน และกติกาของสัญญา” ให้ตรงกัน