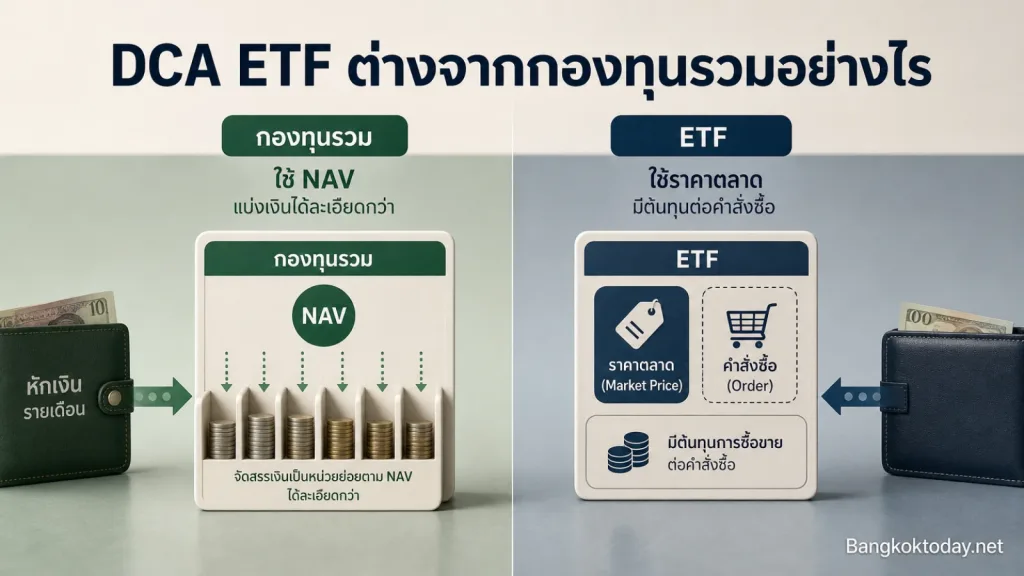
DCA ETF ทำได้ แต่ประสบการณ์จะไม่เหมือน DCA กองทุนรวมเสียทีเดียว จุดต่างสำคัญอยู่ที่ “ราคาที่ใช้ซื้อ” และ “ต้นทุนที่เกิดขึ้นตอนซื้อขาย” มากกว่าว่าเครื่องมือใดดีกว่าเสมอไป โดยกองทุนรวมดัชนีมักเหมาะกับคนที่ต้องการหักเงินลงทุนอัตโนมัติเป็นงวด ๆ ส่วน ETF เหมาะกับคนที่ต้องการกำหนดจังหวะและราคาซื้อขายได้ละเอียดขึ้น พร้อมยอมรับข้อจำกัดเรื่องจำนวนหน่วยและค่าธรรมเนียมการซื้อขาย
DCA ETF คืออะไร และทำได้อย่างไร
DCA หรือ Dollar-Cost Averaging คือการลงทุนด้วยเงินจำนวนเท่า ๆ กันในแต่ละงวด โดยไม่พยายามทายว่าราคาจะลงต่ำสุดหรือขึ้นสูงสุดในวันใด เป้าหมายหลักจึงไม่ใช่การรับประกันผลตอบแทนสูงสุด แต่เป็นการสร้างวินัยและลดการตัดสินใจตามอารมณ์ เหมาะกับการลงทุนระยะยาวที่มีเงินลงทุนเข้ามาเป็นประจำ
เมื่อใช้แนวคิดนี้กับ ETF คุณอาจกำหนดว่าจะซื้อทุกเดือน เช่นใช้เงินก้อนเดิมซื้อ ETF ในวันที่วางแผนไว้ แต่ขั้นตอนจริงต้องผ่านบัญชีซื้อขายหลักทรัพย์และคำสั่งซื้อในตลาด ไม่ใช่การส่งคำสั่งซื้อหน่วยลงทุนให้บริษัทจัดการกองทุนโดยตรงแบบที่คุ้นเคยกับกองทุนรวม
ในประเทศไทย บริการ DCA ETF แบบหักเงินอัตโนมัติยังไม่ได้มีในทุกช่องทาง แหล่งข้อมูลที่ศึกษาได้ระบุว่ามีเพียงบางผู้ให้บริการที่รองรับ ดังนั้นคำว่า “DCA ETF ได้ไหม” จึงต้องตอบเป็นสองชั้น คือทำได้ในเชิงหลักการ แต่ความสะดวกขึ้นอยู่กับโบรกเกอร์ แพลตฟอร์ม และ ETF ที่เลือก
ความต่างเรื่องราคา: NAV ของกองทุนรวมกับราคาตลาดของ ETF
กองทุนรวมซื้อด้วย NAV ที่คำนวณตามรอบ
กองทุนรวมทั่วไปไม่ได้ซื้อขายที่ราคาซึ่งเปลี่ยนทุกวินาทีเหมือนหุ้น คำสั่งซื้อจะถูกนำไปคำนวณตามมูลค่าทรัพย์สินสุทธิ หรือ NAV ตามหลักเกณฑ์และเวลารับคำสั่งของกองทุนนั้น ๆ นักลงทุนจึงอาจยังไม่รู้ราคาที่ใช้ซื้ออย่างแน่นอนในขณะส่งคำสั่ง และต้องตรวจรอบตัดรายการของแต่ละกองทุนด้วย
ข้อดีคือการลงทุนเป็นจำนวนเงินทำได้ง่าย กองทุนรวมสามารถจัดสรรเงินเป็นหน่วยย่อยได้ละเอียด จึงมักหักเงิน DCA ได้ใกล้เคียงจำนวนที่ตั้งไว้ เช่น ตั้งใจลงทุน 1,000 บาท ก็ไม่จำเป็นต้องซื้อเป็นจำนวนหน่วยเต็มตามราคาตลาด
ETF ซื้อขายระหว่างเวลาตลาดเปิด
ETF จดทะเบียนและซื้อขายในตลาดหลักทรัพย์ในลักษณะคล้ายหุ้น ราคาจึงเปลี่ยนตามแรงซื้อแรงขายระหว่างวัน หากต้องการซื้อที่ราคาหนึ่ง คุณสามารถวางคำสั่งแบบกำหนดราคาได้ หรือใช้คำสั่งที่จับคู่ตามราคาตลาด ทั้งนี้คำสั่งอาจไม่ถูกจับคู่ หากไม่มีผู้เสนอขายในราคาและจำนวนที่ต้องการ
ความยืดหยุ่นนี้เป็นประโยชน์สำหรับคนที่ต้องการเห็นราคาก่อนซื้อ ไม่อยากรอ NAV สิ้นวัน หรืออยากปรับพอร์ตในช่วงเวลาที่ตลาดเปิด แต่ราคาตลาดของ ETF อาจสูงหรือต่ำกว่า NAV เล็กน้อยได้ เพราะเกิดจากอุปสงค์และอุปทานในตลาด ดังนั้นการเห็นราคาแบบเรียลไทม์ไม่ได้หมายความว่าจะได้ราคาที่ “ถูกกว่า” กองทุนรวมเสมอ
ข้อจำกัดของจำนวนหน่วยทำให้ DCA ETF ใช้เงินไม่พอดีได้
กองทุนรวมเหมาะกับการกำหนดเงินลงทุนเป็นจำนวนบาท แต่ ETF ต้องคำนึงถึงราคาต่อหน่วยและจำนวนหน่วยขั้นต่ำที่ซื้อได้ด้วย ข้อมูลอ้างอิงเกี่ยวกับ ETF ในประเทศไทยระบุข้อจำกัดว่าการซื้ออาจต้องไม่น้อยกว่า 100 หน่วย หากราคาต่อหน่วยอยู่ที่ 10 บาท เงินที่ต้องเตรียมจึงอยู่ที่ประมาณ 1,000 บาทต่อรายการ อย่างไรก็ตาม จำนวนหน่วยขั้นต่ำและกติกาการซื้ออาจแตกต่างตามตลาด โบรกเกอร์ หรือบริการที่ใช้ จึงควรตรวจสอบเงื่อนไขปัจจุบันก่อนลงเงินจริง
ตัวอย่างต่อไปนี้เป็นเพียงภาพอธิบาย ไม่ใช่ราคาหรือเงื่อนไขของ ETF ใดโดยเฉพาะ หากตั้งงบ DCA เดือนละ 1,000 บาท แต่ ETF ที่เลือกซื้อได้เป็นชุดละ 100 หน่วย และราคาทำให้ต้องใช้ 1,080 บาท คุณต้องเลือกว่าจะเพิ่มเงิน ลดจำนวนหน่วย หรือเก็บเงินรอรอบถัดไป การลงทุนจึงอาจไม่ตรงกับงบรายเดือนเท่ากองทุนรวม
ปัญหานี้มีผลมากขึ้นเมื่อเงิน DCA ต่อเดือนค่อนข้างน้อย หรือ ETF มีราคาต่อหน่วยสูง การซื้อไม่เต็มจำนวนเงินยังทำให้มีเงินสดเหลือในบัญชี หากปล่อยไว้นาน เงินส่วนนี้จะไม่ได้ทำงานตามแผนการลงทุน
ค่าธรรมเนียม DCA ETF กับ DCA กองทุนรวมต่างกันตรงไหน
ต้นทุนของกองทุนรวมมักถูกหักอยู่ในกองทุน
กองทุนรวมมีค่าใช้จ่ายในการบริหารและค่าใช้จ่ายอื่นของกองทุน ซึ่งสะท้อนอยู่ใน NAV และผลการดำเนินงานสุทธิที่ผู้ลงทุนได้รับ นอกจากนี้บางกองทุนอาจมีค่าธรรมเนียมซื้อ ขาย หรือสับเปลี่ยนตามหนังสือชี้ชวน จึงไม่ควรดูเพียงคำว่า “ไม่มีค่าธรรมเนียมซื้อ” แล้วสรุปว่าต้นทุนทั้งหมดเป็นศูนย์
สำหรับกองทุนรวมดัชนี แหล่งข้อมูลหนึ่งยกช่วงเงินลงทุนครั้งแรกประมาณ 500–10,000 บาท และเงินลงทุนเพิ่มทุนประมาณ 1–2,000 บาทเป็นตัวอย่างของเงื่อนไขที่แตกต่างกันไปในแต่ละกองทุน ตัวเลขนี้ไม่ใช่มาตรฐานของทุกกองทุนและอาจเปลี่ยนแปลงได้ควรอ่านรายละเอียดของกองทุนที่สนใจก่อนสมัคร DCA
ETF มีต้นทุนการซื้อขายที่เห็นเป็นรายการมากกว่า
เมื่อซื้อ ETF คุณอาจมีค่าคอมมิชชันหรือค่าธรรมเนียมจากโบรกเกอร์ รวมถึงส่วนต่างระหว่างราคาซื้อกับราคาขาย หรือ bid-ask spread แม้กองทุน ETF เองจะมีค่าใช้จ่ายการบริหารกองทุนต่ำกว่ากองทุนบางประเภท แต่ต้นทุนต่อคำสั่งซื้ออาจทำให้ DCA เงินก้อนเล็กไม่คุ้มได้
บทความอ้างอิงเรื่อง ETF ระบุว่าค่าใช้จ่ายการซื้อขายอาจอยู่ราว 0.1–0.2% ในบางกรณี และโบรกเกอร์บางรายอาจคิดต่ำกว่า 0.1% แต่ตัวเลขเหล่านี้ไม่ใช่อัตรากลางที่ใช้กับทุกบัญชี เพราะค่าธรรมเนียมขึ้นกับโบรกเกอร์ ประเภทคำสั่ง ตลาด และเงื่อนไขในช่วงเวลานั้นต้องตรวจอัตราจริงก่อนตัดสินใจ
ลองคิดแบบง่าย ๆ หากลงทุน ETF เดือนละ 1,000 บาท แต่มีค่าธรรมเนียมขั้นต่ำต่อรายการ ต้นทุนขั้นต่ำดังกล่าวจะกินสัดส่วนเงินลงทุนมากกว่าการลงทุนครั้งละ 10,000 บาท ดังนั้นคำถามที่ควรถามไม่ใช่เพียง “ETF ค่าธรรมเนียมต่ำกว่าหรือไม่” แต่คือ “ค่าใช้จ่ายรวมต่อเงินที่ลงทุนจริงต่ำแค่ไหน”
อย่าดูเฉพาะค่าคอมมิชชัน
ก่อนเปรียบเทียบควรรวมต้นทุนอย่างน้อย 4 ส่วนต่อไปนี้
- ค่าใช้จ่ายภายในกองทุน เช่น ค่าใช้จ่ายบริหารที่สะท้อนผ่านมูลค่าหน่วยลงทุน
- ค่าธรรมเนียมซื้อ ขาย หรือสับเปลี่ยนของกองทุนรวม หากมี
- ค่าคอมมิชชันและค่าธรรมเนียมของโบรกเกอร์เมื่อซื้อ ETF
- ส่วนต่างราคาซื้อขายและเงินสดที่เหลือจากการซื้อ ETF ไม่เต็มจำนวน
หากลงทุนต่างประเทศผ่านกองทุนรวมต่างประเทศหรือ FIF ต้องดูต้นทุนเฉพาะผลิตภัณฑ์ด้วย แหล่งข้อมูลที่ศึกษาได้ยกตัวอย่างว่าค่าบริหารกองทุนอาจอยู่ราว 1.5–2.5% ต่อปี และค่าธรรมเนียมซื้อขายหน่วยลงทุนอาจอยู่ราว 0.5–1.5% ของ NAV แต่เป็นช่วงตัวอย่างจากเงื่อนไขของกองทุน ไม่ควรนำไปใช้แทนตัวเลขของทุกกองทุนหรือ ETF
เลือก DCA ETF หรือ DCA กองทุนรวมแบบไหนจึงเหมาะกว่า
ไม่มีคำตอบเดียวสำหรับทุกคน ให้เริ่มจากวิธีที่ทำให้คุณลงทุนต่อเนื่องได้จริงและมีต้นทุนสมเหตุสมผล
DCA กองทุนรวมอาจเหมาะกว่าเมื่อ
- ต้องการหักเงินอัตโนมัติทุกเดือนโดยไม่ต้องส่งคำสั่งซื้อเอง
- มีเงินลงทุนต่อรอบไม่มาก และต้องการใช้เงินเกือบเต็มจำนวน
- ไม่ต้องการติดตามราคาขณะตลาดเปิดหรือจัดการคำสั่งซื้อ
- ต้องการลงทุนตามจำนวนเงิน เช่น 500 หรือ 1,000 บาท มากกว่าการซื้อเป็นจำนวนหน่วย
DCA ETF อาจเหมาะกว่าเมื่อ
- ต้องการกำหนดราคาซื้อและเลือกช่วงเวลาซื้อขายได้
- มีบัญชีโบรกเกอร์และเข้าใจคำสั่งซื้อขายในตลาดหลักทรัพย์
- เงินลงทุนต่อรอบมากพอเมื่อเทียบกับค่าธรรมเนียมต่อรายการ
- ยอมรับได้ว่าราคาตลาดอาจต่างจาก NAV และคำสั่งอาจไม่ถูกจับคู่
- ตรวจสอบแล้วว่าผู้ให้บริการรองรับการซื้อ ETF แบบอัตโนมัติ หรือพร้อมซื้อด้วยตนเองตามแผน
ETF ยังอาจช่วยให้เข้าถึงดัชนีหรือตลาดต่างประเทศผ่านหลักทรัพย์ที่ซื้อขายในตลาดหุ้นไทยได้ ตัวอย่างในข้อมูลอ้างอิงมี ETF ที่อ้างอิง MSCI Thailand Index และ SET 100 Index รวมถึง DR ที่อ้างอิง ETF ต่างประเทศหลายตลาด แต่ต้องแยกให้ออกว่า DR ไม่ใช่ ETF โดยตรง และมีความเสี่ยง ต้นทุน และเงื่อนไขของผลิตภัณฑ์ที่ต้องศึกษาแยกกัน
เช็กลิสต์ก่อนเริ่มลงทุนระยะยาว
- กำหนดเงินลงทุนต่อรอบและวันที่เงินพร้อม โดยเลือกความถี่ที่ไม่กระทบกระแสเงินสด การ DCA รายเดือน รายสัปดาห์ หรือรายไตรมาสไม่มีสูตรเดียวที่เหมาะกับทุกคน
- ตรวจว่า ETF ซื้อขั้นต่ำกี่หน่วย ซื้อเศษหน่วยได้หรือไม่ และเงินที่ตั้งไว้ซื้อได้ครบตามแผนหรือเปล่า
- ขออัตราค่าคอมมิชชัน ค่าธรรมเนียมขั้นต่ำ และค่าใช้จ่ายอื่นจากโบรกเกอร์โดยตรง
- อ่านค่าใช้จ่ายรวมของกองทุนหรือตัว ETF รวมถึงนโยบายจ่ายหรือสะสมเงินปันผล
- ตรวจสภาพคล่อง ส่วนต่างราคาซื้อขาย และวิธีจัดการเมื่อคำสั่งไม่ถูกจับคู่
- ประเมินดัชนีและสินทรัพย์ที่อยู่ข้างใน ไม่ใช่เลือกจากค่าธรรมเนียมต่ำเพียงอย่างเดียว
การ DCA ไม่ได้ลบความเสี่ยงจากการที่สินทรัพย์หรือดัชนีปรับตัวลง และข้อมูลผลการดำเนินงานในอดีตไม่สามารถรับประกันผลตอบแทนในอนาคตได้ หากลงทุนต่อเนื่องแล้วมูลค่าลดลงควรกลับไปตรวจว่าดัชนีและสัดส่วนสินทรัพย์ยังสอดคล้องกับเป้าหมายและความเสี่ยงที่รับได้หรือไม่ แทนการหยุดแผนเพียงเพราะราคาลดลงระยะสั้น
ข้อสรุป: DCA ETF ได้ และจุดเด่นคือการเห็นราคาซื้อขายระหว่างวันกับความยืดหยุ่นในการส่งคำสั่ง แต่ต้องแลกกับการจัดการคำสั่งซื้อ จำนวนหน่วยขั้นต่ำ และค่าธรรมเนียมโบรกเกอร์ ส่วน DCA กองทุนรวมมักทำได้ง่ายกว่า แบ่งเงินได้ละเอียดกว่า และเหมาะกับผู้ที่ต้องการระบบอัตโนมัติ หากเป้าหมายคือการลงทุนระยะยาว ให้เลือกโครงสร้างที่คุณทำต่อเนื่องได้จริง แล้วเปรียบเทียบค่าใช้จ่ายรวมตามเงื่อนไขของผลิตภัณฑ์และผู้ให้บริการที่ใช้อยู่