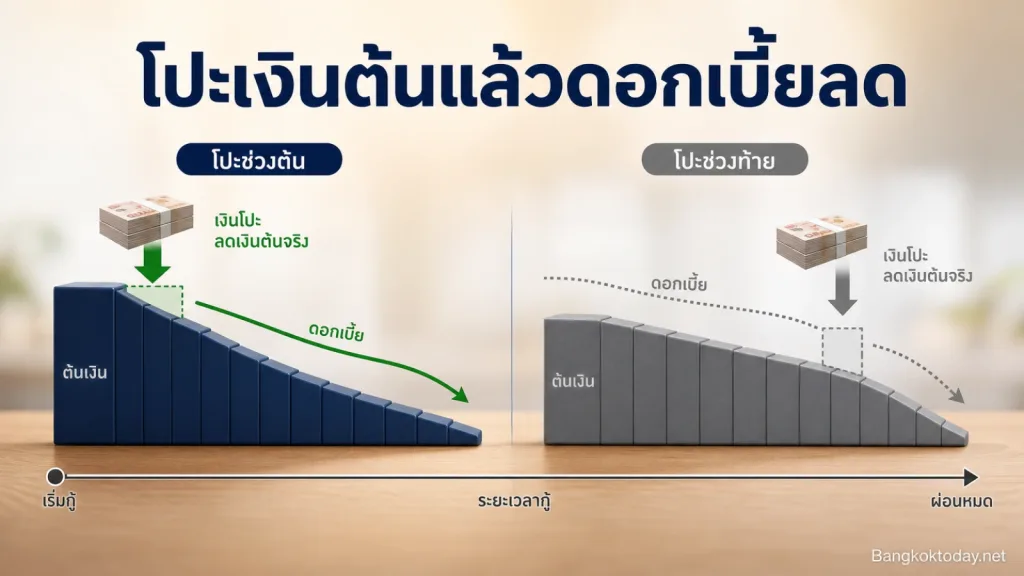
การ โปะเงินต้น ช่วยลดดอกเบี้ยเพราะดอกเบี้ยของสินเชื่อแบบ ดอกเบี้ยลดต้นลดดอก คำนวณจากเงินต้นคงเหลือ เมื่อเงินต้นลด ฐานที่ใช้คำนวณดอกเบี้ยในงวดถัดไปก็ลดลงตาม แต่จำนวนเงินที่ประหยัดได้ไม่ได้ขึ้นอยู่กับยอดโปะเพียงอย่างเดียว—จังหวะที่โปะ วิธีที่เจ้าหนี้นำเงินไปตัดบัญชี อัตราดอกเบี้ย และการเลือกให้ค่างวดลดหรือระยะเวลาสั้นลง ล้วนมีผลต่อผลลัพธ์
สรุปสั้น ๆ: โปะจำนวนเท่ากันในช่วงต้นมักลดดอกเบี้ยรวมได้มากกว่า เพราะเงินก้อนนั้นถูกนำออกจากฐานคำนวณดอกเบี้ยเร็วกว่า และช่วยลดดอกเบี้ยได้ต่อเนื่องหลายงวด ส่วนการโปะช่วงท้ายยังมีประโยชน์ แต่เวลาที่เหลือให้ประหยัดดอกเบี้ยน้อยลง
เงินที่โปะถูกนำไปลดอะไร
ในแต่ละงวด เงินที่จ่ายมักถูกนำไปจัดการดอกเบี้ยที่เกิดขึ้นก่อน แล้วส่วนที่เหลือจึงไปลดเงินต้น ทั้งนี้ลำดับการตัดชำระจริงต้องดูสัญญาและเงื่อนไขของเจ้าหนี้ หากมีดอกเบี้ยค้าง ค่าธรรมเนียม หรือยอดค้างประเภทอื่น เงินที่ตั้งใจจะโปะอาจไม่ได้ลดเงินต้นเต็มจำนวน
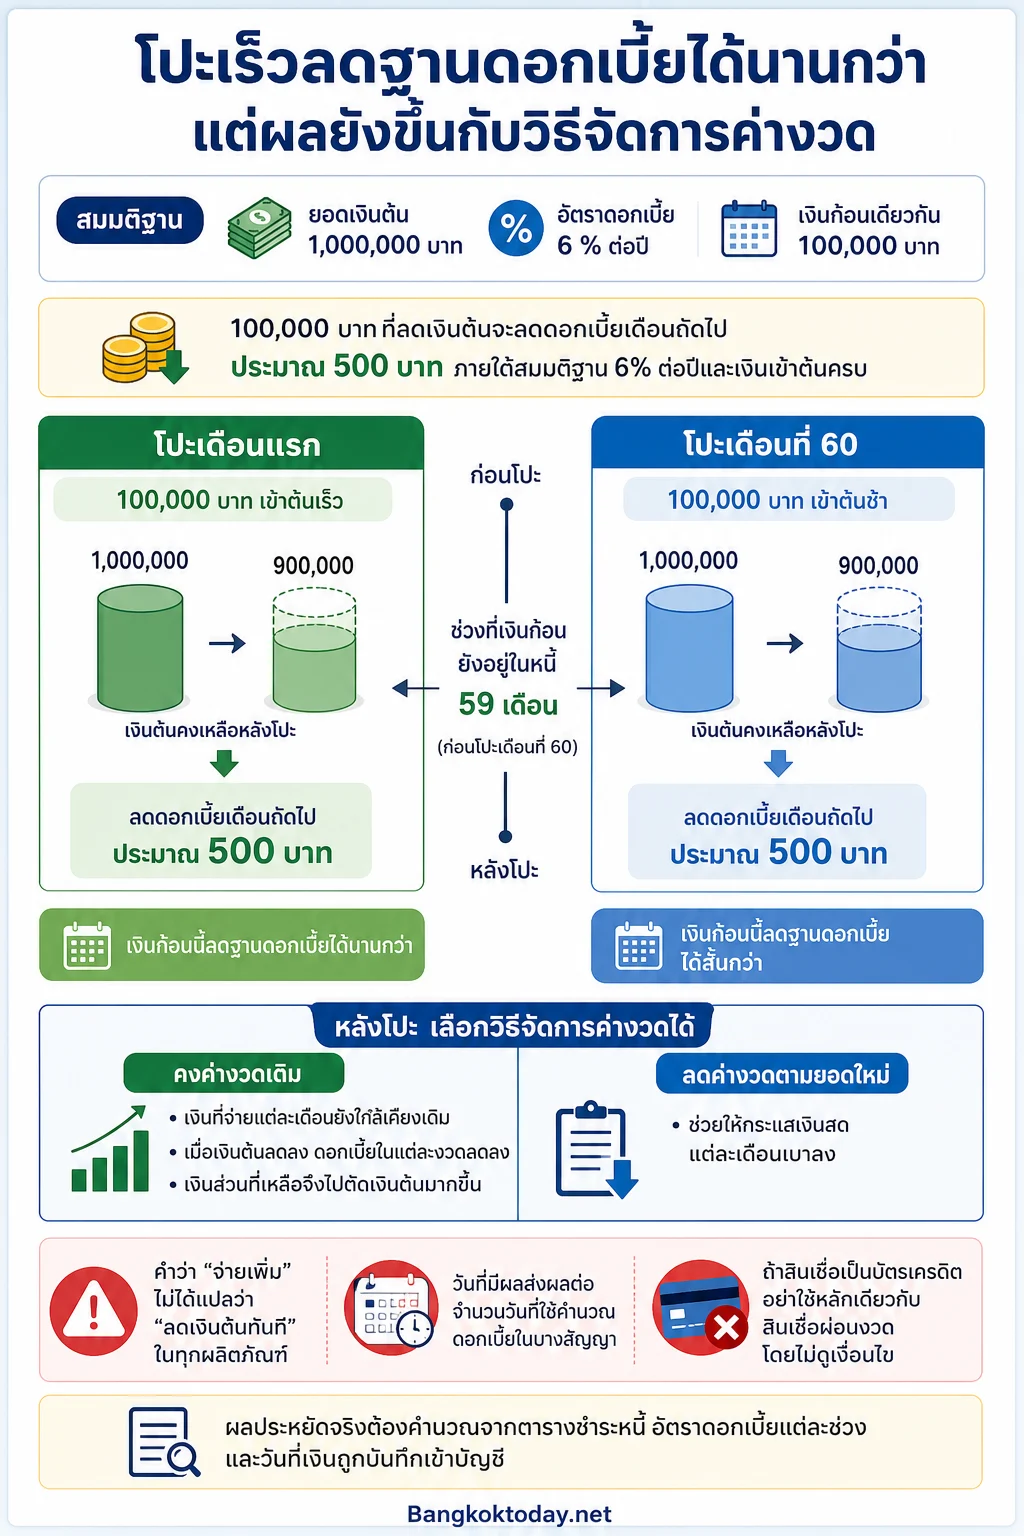
เมื่อยอดชำระถูกนำไปลดเงินต้นจริง ยอดเงินต้นคงเหลือหลังการชำระจะเป็นฐานใหม่ของดอกเบี้ย ตัวอย่างเชิงหลักการ หากเงินต้นลดลง 100,000 บาท และอัตราดอกเบี้ยที่ใช้ในช่วงนั้นคือ 6% ต่อปี ดอกเบี้ยของหนึ่งเดือนถัดไปที่คำนวณจากเงินก้อนนี้จะลดลงประมาณ 500 บาทจากการคำนวณ 100,000 × 6% ÷ 12 โดยเป็นเพียงภาพประกอบภายใต้สมมติฐานว่าใช้อัตรารายเดือนแบบนี้ ไม่มีค่าธรรมเนียม และเงินถูกตัดเข้าต้นครบถ้วน
ตัวเลข 500 บาทไม่ใช่เงินคืนทันที และไม่ใช่คำรับรองว่าดอกเบี้ยรวมจะลดลงเท่านี้ตลอดสัญญา เพราะเงินต้นตามตารางปกติก็จะค่อย ๆ ลดลงอยู่แล้ว อัตราดอกเบี้ยอาจเปลี่ยนได้ และวิธีคำนวณของแต่ละสัญญาอาจไม่เหมือนกัน สิ่งที่ตัวอย่างนี้ต้องการชี้ให้เห็นคือ ทุกงวดที่ยอด 100,000 บาทไม่อยู่ในฐานเงินต้น ดอกเบี้ยที่คิดจากยอดส่วนนั้นก็มีโอกาสลดลง
ทำไมโปะเร็วกับโปะช่วงท้ายจึงให้ผลไม่เหมือนกัน
โปะเร็วลดฐานดอกเบี้ยได้นานกว่า
สมมติว่าสินเชื่อมียอดเงินต้นคงเหลือ 1,000,000 บาท อัตราดอกเบี้ย 6% ต่อปี และผู้กู้มีเงินก้อน 100,000 บาทให้เลือกโปะในเดือนแรกหรือเดือนที่ 60 ตัวเลขทั้งหมดนี้เป็นสมมติฐานเพื่ออธิบายกลไก ไม่ใช่เกณฑ์ว่าควรโปะเท่าไร
ถ้าเงิน 100,000 บาทถูกนำไปตัดเงินต้นในเดือนแรก ฐานดอกเบี้ยจะลดลงตั้งแต่รอบคำนวณถัดไป และผลของการลดฐานนี้อาจต่อเนื่องไปอีกหลายงวด ตลอดเวลาที่เงินก้อนดังกล่าวไม่ต้องถูกคิดดอกเบี้ย หากโปะในเดือนที่ 60 ผู้กู้ยังลดดอกเบี้ยของงวดหลังจากนั้นได้ แต่ตลอด 59 เดือนก่อนหน้า เงินก้อนนี้ยังอยู่ในยอดหนี้และมีโอกาสถูกนำไปคำนวณดอกเบี้ยตามสัญญาแล้ว
ดังนั้น การโปะเร็วไม่ได้แปลว่าเงิน 100,000 บาทมีค่ามากกว่าเดิม แต่หมายถึงเงินก้อนเดียวกันถูกใช้ลดฐานดอกเบี้ยเร็วขึ้น ระยะเวลาที่เหลือจึงเปิดโอกาสให้ประหยัดดอกเบี้ยได้มากกว่า โดยผลประหยัดจริงต้องคำนวณจากตารางชำระหนี้ อัตราดอกเบี้ยแต่ละช่วง และวันที่เงินถูกบันทึกเข้าบัญชี
ช่วงต้นของสินเชื่อมักเห็นดอกเบี้ยกินสัดส่วนมากกว่า
ภายใต้โครงสร้างสินเชื่อแบบลดต้นลดดอกและค่างวดตามตาราง เงินต้นในช่วงแรกมักยังสูง จึงเกิดดอกเบี้ยจากฐานที่ใหญ่กว่า เมื่อเงินต้นค่อย ๆ ลด ดอกเบี้ยในงวดถัด ๆ ไปก็มีแนวโน้มลดลง และเงินส่วนหนึ่งของค่างวดจึงไปตัดเงินต้นมากขึ้น นี่เป็นเหตุผลเชิงโครงสร้างที่ทำให้การโปะในช่วงต้นมักมีผลต่อดอกเบี้ยรวมชัดกว่าการโปะใกล้วันปิดหนี้
อย่างไรก็ตาม อย่าดูเพียงคำว่า “ช่วงต้น” หรือ “ช่วงท้าย” โดยไม่ดูยอดเงินต้นที่เหลือจริง หากหนี้ใกล้หมดจนเหลือเงินต้นไม่มาก การโปะก้อนใหญ่ก็อาจช่วยปิดหนี้เร็วและลดดอกเบี้ยที่เหลือได้ แต่จำนวนดอกเบี้ยที่ยังมีให้ประหยัดย่อมจำกัดกว่าสัญญาที่มีระยะเวลาเหลืออีกมาก
โปะแล้วค่างวดลด หรือปิดหนี้เร็ว ผลไม่เหมือนกัน
หลังโปะเงินต้น เจ้าหนี้อาจจัดการยอดชำระต่อจากนั้นได้หลายแบบ เช่น คงค่างวดเดิมแล้วลดจำนวนงวด หรือคำนวณค่างวดใหม่ให้ลดลงแต่ยังรักษาระยะเวลาตามแผนเดิม ความแตกต่างนี้สำคัญต่อดอกเบี้ยรวม
- คงค่างวดเดิม: เงินที่จ่ายแต่ละเดือนยังใกล้เคียงเดิม แต่เมื่อเงินต้นลดลง ดอกเบี้ยในแต่ละงวดลดลง เงินส่วนที่เหลือจึงไปตัดเงินต้นมากขึ้นมีโอกาสทำให้ปิดหนี้เร็วและลดดอกเบี้ยรวมได้มากกว่า
- ลดค่างวดตามยอดใหม่: ช่วยให้กระแสเงินสดแต่ละเดือนเบาลง แต่ถ้าไม่ได้เพิ่มการโปะหรือจ่ายเกินค่างวด ระยะเวลาชำระอาจไม่ได้สั้นลงมากเท่ากรณีคงยอดจ่ายเดิม ดอกเบี้ยรวมจึงอาจประหยัดน้อยกว่า
ไม่มีแบบใดเหมาะกับทุกคน หากรายได้ไม่แน่นอน การลดค่างวดอาจช่วยลดความเสี่ยงผิดนัดและรักษาเงินสำรองได้ ส่วนผู้ที่มีเงินสำรองเพียงพอและต้องการ ปิดหนี้เร็ว อาจให้ความสำคัญกับการคงยอดจ่ายเดิมมากกว่า ก่อนตัดสินใจควรถามเจ้าหนี้ให้ชัดว่าเงินโปะจะลดค่างวด ลดจำนวนงวด หรือผู้กู้เลือกได้หรือไม่
ก่อนโปะหนี้ต้องเช็กว่าเงินเข้าต้นจริงหรือไม่
คำว่า “จ่ายเพิ่ม” ไม่ได้แปลว่า “ลดเงินต้นทันที” ในทุกผลิตภัณฑ์ จึงควรตรวจอย่างน้อยตามรายการต่อไปนี้
- ยอดเงินต้นคงเหลือ: ขอข้อมูลล่าสุดเพื่อรู้ว่าหนี้เหลือเท่าไร ไม่ใช้ยอดรวมค่างวดในอนาคตมาแทนยอดเงินต้น
- วันที่มีผลของการโปะ: เงินที่โอนก่อนวันครบกำหนดอาจถูกบันทึกคนละวันกับเงินที่จ่ายผ่านช่องทางอื่น วันที่มีผลส่งผลต่อจำนวนวันที่ใช้คำนวณดอกเบี้ยในบางสัญญา
- วิธีจัดสรรเงิน: ตรวจว่าเงินถูกหักค่าธรรมเนียมหรือดอกเบี้ยค้างก่อนหรือไม่ และส่วนที่เหลือถูกบันทึกเป็นการลดเงินต้นจริงหรือไม่
- ค่าธรรมเนียมหรือเงื่อนไขปิดก่อนกำหนด: สัญญาบางประเภทอาจกำหนดเงื่อนไขเมื่อชำระเกินปกติหรือปิดบัญชีก่อนกำหนด ต้นทุนส่วนนี้ต้องนำไปหักจากดอกเบี้ยที่คาดว่าจะประหยัด
- เอกสารยืนยัน: เก็บใบเสร็จ รายการเดินบัญชี หรือข้อความยืนยันยอดเงินต้นหลังโปะ เพื่อเปรียบเทียบกับตารางชำระหนี้ครั้งถัดไป
ถ้าสินเชื่อเป็นบัตรเครดิต อย่าใช้หลักเดียวกับสินเชื่อผ่อนงวดโดยไม่ดูเงื่อนไข เพราะยอดชำระ ดอกเบี้ย รายการใหม่ และวันตัดรอบอาจทำให้เงินต้นลดไม่ตรงกับที่คาด การทำความเข้าใจว่า จ่ายขั้นต่ำบัตรเครดิต ทำให้เงินต้นลดช้าอย่างไรจะช่วยแยกปัญหากระแสเงินสดออกจากปัญหาการโปะหนี้ได้ชัดขึ้น
วิธีประเมินว่าโปะตอนนี้คุ้มแค่ไหน
การตัดสินใจไม่ได้มีเพียงคำถามว่า “ดอกเบี้ยลดเท่าไร” แต่ควรเทียบกับความจำเป็นในการถือเงินสดด้วย เงินก้อนเดียวกันอาจใช้ลดหนี้ เก็บเป็นเงินสำรอง หรือชำระหนี้ดอกเบี้ยสูงกว่าก้อนที่กำลังจะโปะได้ ผลลัพธ์ที่เหมาะสมจึงขึ้นกับสถานการณ์ของผู้กู้
- ตรวจยอดเงินต้นและดอกเบี้ยที่ใช้จริงในช่วงถัดไป
- ถามเจ้าหนี้ว่าหากโปะจำนวนที่ต้องการจะลดจำนวนงวดหรือลดค่างวด และมีค่าธรรมเนียมหรือไม่
- ขอให้คำนวณยอดดอกเบี้ยรวมของทางเลือกที่โปะตอนนี้ เทียบกับไม่โปะหรือโปะในวันที่วางแผนไว้
- กันเงินสำรองสำหรับค่าใช้จ่ายจำเป็นและเหตุฉุกเฉินตามระดับความเสี่ยงของตนเองก่อนนำเงินส่วนเกินไปโปะ
- หลังโปะ ตรวจยอดเงินต้นใหม่และกำหนดว่าจะคงยอดจ่ายเดิมหรือปรับแผนการชำระอย่างไร
หากมีหนี้หลายก้อน อย่าแบ่งเงินโปะตามความรู้สึกเพียงอย่างเดียวควรรวบรวมยอดคงเหลือ อัตราดอกเบี้ย ค่างวด และเงื่อนไขของทุกก้อน แล้วเลือกเป้าหมายที่สอดคล้องกับทั้งต้นทุนดอกเบี้ยและความสามารถในการจ่ายต่อเนื่อง การโปะก้อนหนึ่งจนหมดแต่ทำให้ต้องกลับไปก่อหนี้อีกก้อนอาจไม่ทำให้ภาพรวมดีขึ้น
แก่นของการโปะเงินต้น
การโปะเงินต้นมีประโยชน์เพราะลดฐานที่ใช้คิดดอกเบี้ย ไม่ใช่เพราะทำให้ยอดที่จ่ายหายไปจากระบบทันที โปะเร็วมีโอกาสประหยัดดอกเบี้ยรวมมากกว่าเพราะลดฐานดังกล่าวได้นานกว่า ขณะที่โปะช่วงท้ายยังช่วยลดดอกเบี้ยและอาจทำให้ปิดบัญชีเร็วขึ้น แต่จำนวนงวดที่เหลือให้เกิดผลมีน้อยกว่า
ก่อนโอนเงินก้อน ให้ยืนยันสามเรื่อง: เงินเข้าลดต้นจริง วันที่มีผลคือวันใด และหลังโปะเจ้าหนี้จะลดค่างวดหรือลดจำนวนงวด จากนั้นจึงเลือกจำนวนเงินที่ไม่ทำให้เงินสำรองตึงเกินไป วิธีนี้ทำให้การ โปะหนี้ ไม่ได้เป็นเพียงการจ่ายเงินเพิ่ม แต่เป็นการลดต้นทุนดอกเบี้ยอย่างมีแผนและตรวจสอบผลได้