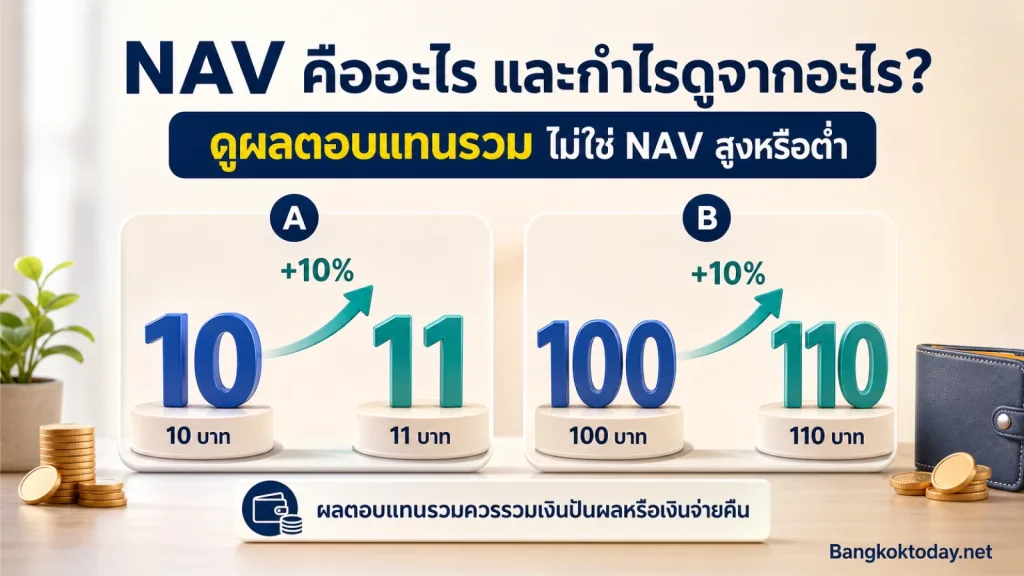
NAV คือ มูลค่าทรัพย์สินสุทธิของกองทุนรวมต่อหน่วยใช้เป็นฐานในการคำนวณราคาซื้อขายหน่วยลงทุน แต่ NAV สูงไม่ได้แปลว่ากองทุนนั้นแพง และ NAV ต่ำก็ไม่ได้แปลว่ามีโอกาสกำไรมากกว่าเสมอไป สิ่งที่บอกกำไรของเราได้ตรงกว่าคือ การเปลี่ยนแปลงของ NAV ตั้งแต่วันที่ซื้อ รวมกับเงินปันผลหรือเงินที่กองทุนจ่ายคืน และหักต้นทุนที่เกี่ยวข้อง
NAV คืออะไร และกองทุนรวมคำนวณจากอะไร
NAV ย่อมาจาก Net Asset Value หรือมูลค่าทรัพย์สินสุทธิ โดยในบริบทของกองทุนรวม มักหมายถึงมูลค่าทรัพย์สินสุทธิต่อหน่วยลงทุน แนวคิดพื้นฐานคือ นำมูลค่าทรัพย์สินทั้งหมดของกองทุน เช่น หุ้น ตราสารหนี้ เงินฝาก หรือสินทรัพย์อื่นตามนโยบายกองทุน มาหักหนี้สินและค่าใช้จ่ายที่เกี่ยวข้อง แล้วหารด้วยจำนวนหน่วยลงทุนที่มีอยู่
เขียนเป็นหลักการได้ดังนี้
NAV ต่อหน่วย = (มูลค่าทรัพย์สินทั้งหมด – หนี้สินและค่าใช้จ่ายของกองทุน) ÷ จำนวนหน่วยลงทุน
ดังนั้น NAV จึงไม่ใช่ตัวเลขที่ผู้จัดการกองทุนตั้งขึ้นตามความรู้สึก และไม่ใช่คะแนนว่ากองทุนดีหรือแย่ แต่เป็นมูลค่าทางบัญชีต่อหน่วยตามทรัพย์สินและภาระของกองทุนในรอบการคำนวณนั้น
ราคาที่ผู้ลงทุนเห็นในแอปหรือเอกสารอาจเป็น NAV ของวันทำการก่อนหน้า หรือเป็นราคาที่คำนวณตามรอบและเวลารับคำสั่งของกองทุน การซื้อขายจริงยังอาจมีค่าธรรมเนียมตามเงื่อนไขกองทุน จึงควรอ่านรายละเอียดการรับคำสั่งซื้อขายและค่าใช้จ่ายประกอบ ไม่ควรดูเฉพาะตัวเลข NAV
ทำไมราคากองทุนหรือ NAV จึงขึ้นลง
NAV เปลี่ยนเมื่อมูลค่าทรัพย์สินสุทธิของกองทุนเปลี่ยน สาเหตุจึงขึ้นอยู่กับสินทรัพย์ที่กองทุนถือ ไม่ใช่เพียงกระแสเงินซื้อหรือขายหน่วยลงทุนของผู้ลงทุนรายใดรายหนึ่ง ตัวอย่างเช่น กองทุนหุ้นจะได้รับผลกระทบจากราคาหุ้นในพอร์ต ส่วนกองทุนตราสารหนี้จะเกี่ยวข้องกับราคาตราสาร อัตราดอกเบี้ย และคุณภาพเครดิตของผู้ออกตราสารตามลักษณะของกองทุน
ปัจจัยที่ทำให้ NAV เปลี่ยนได้มีหลายด้านได้แก่
- ราคาสินทรัพย์ในพอร์ต: เมื่อสินทรัพย์ที่กองทุนถือมีมูลค่าสูงขึ้น NAV มีแนวโน้มเพิ่มขึ้น และในทางกลับกัน
- รายได้จากสินทรัพย์: ดอกเบี้ย เงินปันผล หรือรายได้อื่นอาจเพิ่มมูลค่าทรัพย์สินของกองทุน ก่อนพิจารณาการจ่ายออกให้ผู้ลงทุน
- อัตราแลกเปลี่ยน: กองทุนที่ลงทุนต่างประเทศอาจได้รับผลจากค่าเงิน แม้ราคาสินทรัพย์ในตลาดต้นทางจะไม่เปลี่ยนมาก
- ค่าใช้จ่ายของกองทุน: ค่าใช้จ่ายที่เกิดขึ้นจะลดมูลค่าทรัพย์สินสุทธิ หากปัจจัยอื่นไม่เปลี่ยนแปลง
- การรับรู้กำไรหรือขาดทุนจากการลงทุน: เมื่อผู้จัดการกองทุนซื้อหรือขายสินทรัพย์ ผลต่างราคาและต้นทุนการทำรายการอาจสะท้อนในมูลค่ากองทุน
จึงเป็นเรื่องปกติที่ NAV ของกองทุนที่ลงทุนในสินทรัพย์ผันผวนจะเปลี่ยนขึ้นลงได้ การเห็น NAV ลดลงในวันใดวันหนึ่งไม่ได้ตอบโดยลำพังว่ากองทุนบริหารผิดพลาดหรือควรขายทันทีต้องดูว่าสินทรัพย์ในพอร์ตเปลี่ยนอย่างไร และการเคลื่อนไหวนั้นสอดคล้องกับความเสี่ยงที่กองทุนประกาศไว้หรือไม่
NAV สูงหรือต่ำไม่ได้บอกว่ากองทุนแพงหรือถูก
ข้อเข้าใจผิดที่พบบ่อยคือคิดว่า NAV 10 บาทน่าซื้อมากกว่า NAV 100 บาท เพราะดูเหมือนมีพื้นที่ให้ขึ้นได้มากกว่า แต่ NAV ต่อหน่วยไม่มี “เพดานราคา” ที่ทำให้เลขต่ำมีโอกาสเติบโตมากกว่าโดยอัตโนมัติ สิ่งสำคัญคือมูลค่าทรัพย์สินต่อหน่วยและผลการลงทุนหลังจากวันที่เราเข้าซื้อ
ลองสมมติให้กองทุน A และกองทุน B ลงทุนในสินทรัพย์เดียวกันและมีผลตอบแทนจากสินทรัพย์เท่ากัน กองทุน A เริ่มต้นที่ 10 บาทต่อหน่วย ขณะที่กองทุน B เริ่มต้นที่ 100 บาทต่อหน่วย หากสินทรัพย์เพิ่มขึ้น 10% NAV ของ A จะเป็น 11 บาท และ NAV ของ B จะเป็น 110 บาท ทั้งสองกองทุนเพิ่มขึ้นในสัดส่วนเดียวกัน แม้จำนวนเงินที่ NAV ขยับจะต่างกัน
ในทางกลับกัน NAV ต่ำอาจเกิดจากกองทุนเพิ่งเริ่มต้น การจ่ายเงินปันผล การแบ่งหน่วยลงทุน หรือผลขาดทุนในอดีต แต่แต่ละสาเหตุมีความหมายต่างกัน จึงไม่ควรสรุปจากระดับ NAV เพียงตัวเดียวว่าเป็นโอกาสราคาถูก
การเปรียบเทียบที่มีความหมายกว่าคือ ดูนโยบายการลงทุน สินทรัพย์ที่ถือ ความเสี่ยง ผลการดำเนินงานในช่วงเวลาที่เทียบกันได้ ความสม่ำเสมอของผลตอบแทน ค่าใช้จ่าย และความเหมาะสมกับเป้าหมายของเรา
กำไรของเราคำนวณจากอะไร
หากซื้อหน่วยลงทุนที่ NAV หนึ่ง แล้วขายที่ NAV อีกระดับหนึ่ง กำไรหรือขาดทุนจากส่วนต่างราคาโดยหลักจะขึ้นกับจำนวนหน่วยที่ถือและส่วนต่างระหว่างราคาขายกับราคาซื้อ ไม่ได้ขึ้นกับว่า NAV ปัจจุบันดูสูงเมื่อเทียบกับกองทุนอื่นหรือไม่
กำไรหรือขาดทุนจากราคาโดยประมาณ = (NAV ตอนขาย – NAV ตอนซื้อ) × จำนวนหน่วย
แต่การประเมินผลตอบแทนให้ครบควรรวมเงินปันผลหรือเงินที่กองทุนจ่ายคืนระหว่างทางด้วย เพราะเมื่อกองทุนจ่ายเงินออก NAV อาจลดลงตามกลไกของการตัดจ่าย ขณะที่ผู้ลงทุนได้รับเงินอีกส่วนหนึ่ง หากดูเฉพาะ NAV หลังจ่ายปันผลอาจเข้าใจว่ามูลค่าลดลงทั้งที่ต้องรวมเงินที่ได้รับไปแล้ว
ตัวอย่างสมมติ: ซื้อ 100 หน่วยที่ NAV 10 บาทใช้เงิน 1,000 บาท ต่อมา NAV เพิ่มเป็น 11 บาท มูลค่าหน่วยลงทุนเป็น 1,100 บาท จึงมีกำไรจากส่วนต่างราคา 100 บาทก่อนหักต้นทุนที่เกี่ยวข้อง หากระหว่างทางได้รับเงินจ่ายคืน ก็ต้องนำเงินจำนวนนั้นมารวมกับมูลค่าที่เหลือก่อนประเมินผลตอบแทนรวม ตัวอย่างนี้เป็นเพียงการอธิบายหลักการ ไม่ใช่การคาดการณ์ผลตอบแทนของกองทุนใด
สำหรับการซื้อหลายครั้ง การใช้ NAV เดียวมาคิดอาจทำให้คลาดเคลื่อนควรดูต้นทุนเฉลี่ยต่อหน่วยหรือมูลค่าเงินลงทุนแต่ละรายการ รวมถึงวันที่และเงื่อนไขการรับคำสั่งซื้อขาย เพราะราคาที่ใช้จริงอาจไม่ใช่ NAV ที่เห็นแบบเรียลไทม์
การจ่ายปันผลทำให้ NAV ลดลงอย่างไร
เมื่อกองทุนจ่ายเงินปันผล เงินส่วนหนึ่งจะออกจากทรัพย์สินของกองทุน จึงอาจเห็น NAV ลดลงในวันที่มีการตัดจ่าย การลดลงลักษณะนี้ไม่ได้แปลว่าทรัพย์สินสูญหายทั้งหมด และไม่ได้แปลว่าผู้ลงทุนขาดทุนเท่ากับจำนวนที่ NAV ลดลง เพราะผู้ลงทุนได้รับเงินปันผลแยกออกมา
จุดที่ต้องระวังคือ อย่าใช้ NAV ก่อนจ่ายปันผลไปเปรียบเทียบกับ NAV หลังกองทุนอีกแห่งหนึ่งโดยไม่ปรับให้เป็นฐานเดียวกัน หากต้องการเปรียบเทียบกองทุนที่มีนโยบายจ่ายปันผลกับกองทุนที่สะสมมูลค่าควรดูผลตอบแทนรวมและตรวจว่าข้อมูลที่นำมาเปรียบเทียบรวมเงินจ่ายคืนแล้วหรือไม่
ดูอะไรแทนการตัดสินจาก NAV สูงหรือต่ำ
ก่อนตัดสินใจซื้อกองทุนรวม ให้เริ่มจากคำถามว่าเงินก้อนนี้มีเป้าหมายอะไรและรับการขาดทุนชั่วคราวได้มากแค่ไหน จากนั้นจึงพิจารณาข้อมูลของกองทุนเป็นชุด ไม่ใช่หยิบ NAV เพียงช่องเดียว
- นโยบายและสินทรัพย์ที่ลงทุน: รู้ว่ากองทุนมีโอกาสสร้างผลตอบแทนจากอะไร และมีความเสี่ยงแบบใด
- ผลตอบแทนในช่วงเวลาที่เหมาะสม: เปรียบเทียบกับดัชนีอ้างอิงหรือกองทุนประเภทเดียวกันอย่างระมัดระวัง โดยไม่ใช้ผลการดำเนินงานในอดีตเป็นคำรับประกันอนาคต
- ความผันผวนและการขาดทุนสูงสุดที่เคยเกิดขึ้น: ช่วยให้เห็นว่ามูลค่าอาจแกว่งมากเพียงใด ไม่ใช่ดูเฉพาะช่วงที่ราคาปรับขึ้น
- ค่าธรรมเนียมและค่าใช้จ่าย: ต้นทุนจะลดผลตอบแทนสุทธิของผู้ลงทุน โดยเฉพาะเมื่อถือเป็นเวลานาน การดู ค่าธรรมเนียมกองทุน จึงควรทำควบคู่กับการดูผลการลงทุน
- เงื่อนไขซื้อขายและสภาพคล่อง: ตรวจเวลารับคำสั่ง วันทำการที่ใช้คำนวณราคา ระยะเวลารับเงิน และค่าธรรมเนียมที่อาจเกิดขึ้น
- การป้องกันความเสี่ยงค่าเงิน: หากเป็นกองทุนต่างประเทศควรทราบว่ากองทุนป้องกันหรือไม่ และระดับการป้องกันอาจส่งผลต่อผลตอบแทนอย่างไร
การดูตัวชี้วัดเหล่านี้ไม่ได้หมายความว่าต้องเลือกกองทุนที่ผลตอบแทนสูงที่สุด แต่ช่วยให้เลือกกองทุนที่มีความเสี่ยง ต้นทุน และวิธีสร้างผลตอบแทนสอดคล้องกับแผนของเรา
เช็ก NAV ก่อนซื้อกองทุนอย่างมีเหตุผล
- ตรวจว่าตัวเลขที่เห็นเป็น NAV ต่อหน่วยของวันใด และเป็นข้อมูลก่อนหรือหลังการจ่ายปันผล
- อ่านนโยบายว่ากองทุนลงทุนในอะไรมีความเสี่ยงและข้อจำกัดใดที่เกี่ยวข้องกับเรา
- เปรียบเทียบผลตอบแทนในฐานเดียวกัน โดยรวมเงินปันผลหรือเงินจ่ายคืนเมื่อข้อมูลนั้นเกี่ยวข้อง
- ตรวจค่าธรรมเนียม ค่าใช้จ่าย เงื่อนไขการซื้อขาย และระยะเวลาที่จะได้รับเงิน
- ถามตัวเองว่าหาก NAV ลดลง เราจะยังถือได้ตามระยะเวลาที่ตั้งใจไว้หรือไม่
สรุปคือ NAV เป็นข้อมูลสำคัญสำหรับคำนวณราคาซื้อขายและติดตามมูลค่าหน่วยลงทุน แต่ไม่ใช่เครื่องตัดสินว่ากองทุนใดถูกหรือแพง และไม่ใช่คำตอบเดียวของกำไรที่ผู้ลงทุนจะได้รับ กำไรควรประเมินจากต้นทุนที่ซื้อ มูลค่าหรือราคาที่ขาย เงินปันผลหรือเงินจ่ายคืน ต้นทุนทั้งหมด และช่วงเวลาที่ถือ เมื่อมองราคากองทุนผ่านองค์ประกอบเหล่านี้ การเลือกกองทุนจะอิงกับเป้าหมายและความเสี่ยงที่รับได้ มากกว่าการไล่ซื้อเพียงเพราะเห็น NAV เป็นเลขต่ำ