กองทุนสะสมมูลค่ากับกองทุนปันผลไม่ได้ต่างกันเพียงเรื่อง “รับเงินหรือไม่รับเงิน” แต่ต่างกันที่วิธีส่งต่อผลตอบแทนให้ผู้ลงทุน กองทุนสะสมมูลค่าจะนำผลประโยชน์กลับไปสะท้อนในมูลค่าหน่วยลงทุน ส่วนกองทุนปันผลอาจจ่ายเงินออกมาเมื่อเป็นไปตามนโยบายและเงื่อนไขของกองทุน ดังนั้นคำตอบว่าแบบไหนดีกว่าไม่ได้อยู่ที่ชื่อกองทุน แต่อยู่ที่เป้าหมายว่าจะใช้เงินระหว่างทางหรือปล่อยให้เงินเติบโตต่อ
กองทุนสะสมมูลค่าคืออะไร
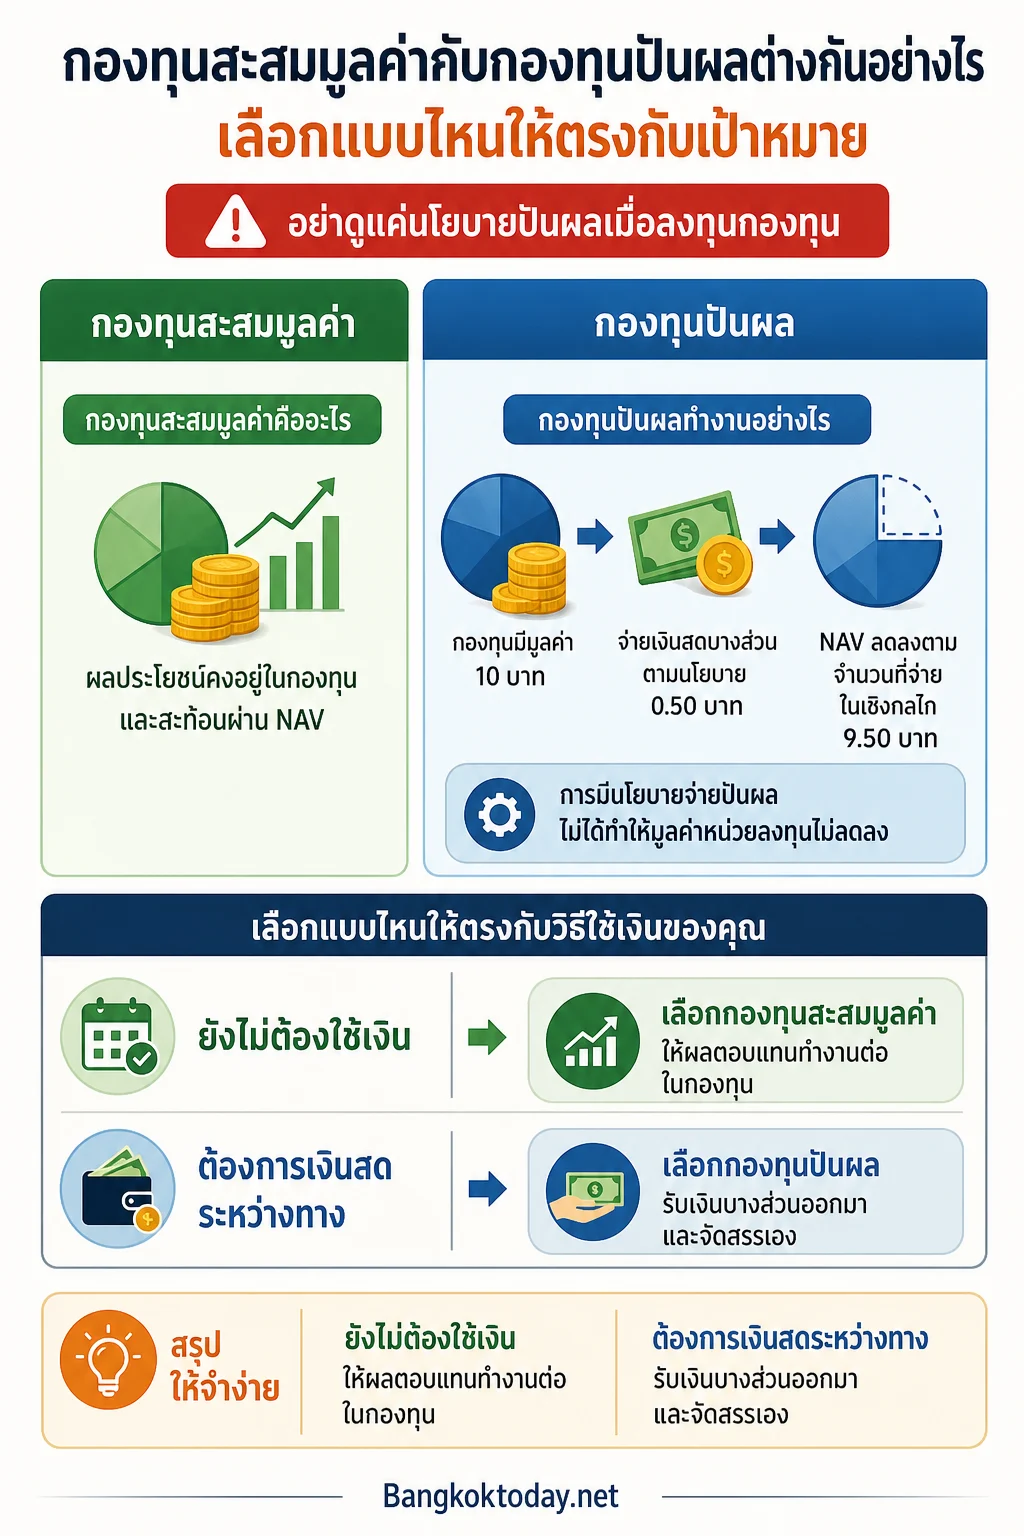
กองทุนสะสมมูลค่า หรือกองทุนชนิดสะสมมูลค่าเป็นกองทุนรวมที่ไม่ได้มีการจ่ายเงินปันผลออกมาให้ผู้ถือหน่วยตามนโยบายของชนิดหน่วยนั้น ผลตอบแทนจึงคงอยู่ภายในกองทุนและสะท้อนผ่าน NAV หรือมูลค่าหน่วยลงทุนที่เปลี่ยนแปลงไปตามมูลค่าสินทรัพย์และผลการดำเนินงานของกองทุน
ในทางปฏิบัติ ผู้ลงทุนจะเห็นกำไรหรือขาดทุนจากส่วนต่างระหว่างราคาขายคืนกับต้นทุนที่ซื้อมา หากยังไม่ขายหน่วยลงทุน เงินก็ยังไม่ได้ถูกเปลี่ยนเป็นกระแสเงินสดเข้าบัญชี แต่ยังอยู่ในรูปของมูลค่าการลงทุน
จุดแข็งของรูปแบบนี้คือผลตอบแทนไม่ถูกดึงออกมาเป็นเงินสดระหว่างทาง ผู้ลงทุนจึงไม่ต้องตัดสินใจนำเงินปันผลกลับไปลงทุนใหม่ด้วยตัวเอง เหมาะกับเป้าหมายที่ต้องการสะสมมูลค่าในระยะยาว และยังไม่ได้ต้องการรายรับจากกองทุนเป็นงวด ๆ
กองทุนปันผลทำงานอย่างไร
กองทุนปันผลเป็นกองทุนรวมที่กำหนดนโยบายว่าสามารถจ่ายเงินปันผลให้ผู้ถือหน่วยได้เมื่อเข้าเงื่อนไขที่ระบุไว้ เช่นมีผลประโยชน์หรือกำไรสะสมที่สามารถจัดสรรได้ ทั้งจำนวนเงินและจังหวะการจ่ายไม่ได้แปลว่าจะเหมือนกันทุกกองทุน ผู้ลงทุนจึงควรอ่านหนังสือชี้ชวนและรายละเอียดของชนิดหน่วยลงทุนที่สนใจ
เมื่อมีการจ่ายปันผล เงินส่วนหนึ่งจะถูกจ่ายออกจากกองทุนไปยังผู้ลงทุน ทำให้ NAV ของหน่วยลงทุนลดลงตามจำนวนที่จ่ายในเชิงกลไก ไม่ได้หมายความว่าผู้ลงทุนได้รับ “ผลตอบแทนเพิ่ม” แยกออกมาจากมูลค่ากองทุนแบบไม่มีต้นทุน
ตัวอย่างเชิงสมมติ: หากหน่วยลงทุนมี NAV 10 บาทก่อนจ่าย และกองทุนจ่ายปันผล 0.50 บาทต่อหน่วย โดยสมมติว่าไม่มีปัจจัยอื่นทำให้ NAV เปลี่ยนแปลง NAV หลังจ่ายจะอยู่ราว 9.50 บาท ขณะที่ผู้ลงทุนได้รับเงินสด 0.50 บาทต่อหน่วย มูลค่ารวมก่อนหักภาษีหรือค่าใช้จ่ายที่เกี่ยวข้องจึงใกล้เคียงเดิมในจังหวะนั้น สิ่งที่เปลี่ยนคือรูปแบบการถือผลตอบแทนจากอยู่ในกองทุน กลายเป็นเงินสดบางส่วน
ประเด็นสำคัญ: อย่าตัดสินกองทุนจากการมีปันผลหรือไม่มีปันผลเพียงอย่างเดียวควรดูผลตอบแทนรวม ซึ่งพิจารณาทั้งการเปลี่ยนแปลงของ NAV และเงินปันผลที่ได้รับ แล้วเทียบกับความเสี่ยง ต้นทุน และเป้าหมายของตัวเอง
กองทุนสะสมมูลค่ากับกองทุนปันผลต่างกันตรงไหน
1. รูปแบบที่ผู้ลงทุนได้รับผลตอบแทน
กองทุนสะสมมูลค่าเก็บผลประโยชน์ไว้ในกองทุน ผู้ลงทุนจะเปลี่ยนเป็นเงินสดเมื่อขายคืนหน่วยลงทุน ส่วนกองทุนปันผลมีโอกาสส่งเงินสดออกมาให้ตามนโยบาย การเลือกจึงเป็นการเลือกระหว่าง “ให้เงินทำงานต่อโดยอัตโนมัติ” กับ “รับเงินบางส่วนออกมาใช้หรือจัดสรรเอง”
2. ความสะดวกในการนำเงินไปลงทุนต่อ
หากเลือกกองทุนสะสมมูลค่า การนำผลตอบแทนไปลงทุนต่อเกิดขึ้นภายในโครงสร้างกองทุนโดยไม่ต้องรับเงินแล้วซื้อกลับเอง ขณะที่กองทุนปันผล หากยังไม่ต้องใช้เงิน ผู้ลงทุนอาจต้องนำเงินที่ได้รับกลับไปลงทุนด้วยตัวเอง ซึ่งอาจมีขั้นตอน เวลา และต้นทุนการทำรายการเพิ่มเติมตามช่องทางและกองทุน
3. กระแสเงินสดระหว่างทาง
กองทุนปันผลเหมาะกว่าในเชิงการจัดกระแสเงินสด หากผู้ลงทุนมีแผนใช้เงินเป็นช่วง ๆ และยอมรับได้ว่าจำนวนเงินหรือจังหวะการจ่ายอาจไม่แน่นอนตามเงื่อนไขของกองทุน ส่วนกองทุนสะสมมูลค่าไม่ได้สร้างเงินสดเข้าบัญชีเป็นงวด ๆ ผู้ลงทุนต้องวางแผนขายคืนเองเมื่อถึงเวลาที่ต้องใช้เงิน
4. วิธีมองกำไรและการเปรียบเทียบกองทุน
กองทุนปันผลอาจดูน่าสนใจเพราะมีเงินโอนเข้าบัญชี แต่เงินที่ได้รับควรถูกพิจารณาร่วมกับ NAV ที่ลดลงจากการจ่าย ไม่ควรใช้ยอดปันผลเป็นตัวแทนของคุณภาพกองทุนเพียงตัวเดียว ในทางกลับกัน NAV ที่สูงขึ้นของกองทุนสะสมมูลค่าก็ไม่ได้แปลว่ากองทุนดีกว่าโดยอัตโนมัติต้องดูผลตอบแทนรวมในช่วงเวลาเดียวกันและความเสี่ยงที่รับมาเพื่อให้ได้ผลตอบแทนนั้น
กองทุนปันผลดีไหม และเหมาะกับใคร
กองทุนปันผลไม่ได้ดีหรือแย่กว่ากองทุนสะสมมูล่าในทุกกรณี แต่เหมาะกับผู้ลงทุนที่มีเหตุผลชัดเจนในการรับเงินสดออกจากการลงทุน เช่นต้องการนำไปใช้จ่ายต้องการจัดกระแสเงินสด หรือมีวินัยในการนำเงินไปลงทุนในสินทรัพย์อื่นตามแผนของตัวเอง
อย่างไรก็ตาม เงินปันผลไม่ควรถูกตีความว่าเป็นรายได้ที่รับประกันได้ตลอดเวลา และไม่ควรใช้แทนเงินสำรองฉุกเฉิน เพราะการจ่ายขึ้นอยู่กับนโยบาย เงื่อนไข และผลประโยชน์ของกองทุน หากเป้าหมายคือมีเงินใช้ประจำควรตรวจสอบด้วยว่าจังหวะการจ่ายสอดคล้องกับค่าใช้จ่ายจริงหรือไม่ และมีเงินสดสำรองเพียงพอในช่วงที่ไม่มีการจ่ายหรือไม่
กองทุนสะสมมูลค่าเหมาะกับใคร
กองทุนสะสมมูลค่ามักตอบโจทย์ผู้ที่ยังอยู่ในช่วงสร้างทรัพย์สินต้องการลงทุนต่อเนื่อง และไม่ต้องการถอนผลตอบแทนออกมาใช้ระหว่างทาง โดยเฉพาะการลงทุนที่มีเป้าหมายระยะยาว การไม่ต้องจัดการเงินปันผลด้วยตัวเองช่วยลดโอกาสที่เงินจะถูกนำไปใช้ก่อนถึงเป้าหมาย หรือถูกปล่อยค้างอยู่ในบัญชีโดยไม่ได้ลงทุนต่อ
แต่กองทุนสะสมมูลค่าก็ไม่ได้ทำให้ผลตอบแทนทบต้นดีขึ้นโดยอัตโนมัติ หากกองทุนมีสินทรัพย์ นโยบาย ความเสี่ยง หรือค่าใช้จ่ายที่ไม่เหมาะกับผู้ลงทุน ผลลัพธ์ก็อาจไม่ตรงเป้าหมายได้ ชนิดหน่วยลงทุนเป็นเพียงรูปแบบการจัดการผลตอบแทน ไม่ใช่ตัวชี้วัดว่ากองทุนลงทุนได้ดีเพียงใด
เลือกแบบไหนให้ตรงกับเป้าหมาย
ให้เริ่มจากเป้าหมายก่อน แล้วจึงเลือกชนิดหน่วยลงทุน ไม่ใช่เริ่มจากคำว่า “ปันผล” หรือ “สะสมมูลค่า” ที่ฟังดูน่าสนใจกว่า โดยใช้คำถามต่อไปนี้เป็นกรอบตัดสินใจ
- ต้องการใช้เงินระหว่างทางหรือไม่: หากยังไม่ต้องใช้เงิน กองทุนสะสมมูลค่าอาจเรียบง่ายกว่า หากต้องการกระแสเงินสด กองทุนปันผลอาจเข้ากับแผนมากกว่า
- มีวินัยนำเงินกลับไปลงทุนหรือไม่: หากไม่ต้องการทำรายการซ้ำหรือเสี่ยงใช้เงินปันผลไปกับเรื่องอื่น การสะสมมูลค่าอาจลดภาระการจัดการได้
- เป้าหมายอยู่ในช่วงใด: เป้าหมายระยะยาวมักให้ความสำคัญกับการเติบโตของเงินลงทุนและการลงทุนต่อเนื่อง ส่วนเป้าหมายที่ต้องใช้เงินเป็นจังหวะควรให้ความสำคัญกับสภาพคล่องและแผนถอนเงิน
- รับความผันผวนและการไม่แน่นอนของเงินปันผลได้หรือไม่: การมีนโยบายจ่ายปันผลไม่ได้ทำให้มูลค่าหน่วยลงทุนไม่ลดลง และไม่ได้ทำให้ผลตอบแทนสม่ำเสมอเหมือนดอกเบี้ยเงินฝาก
- ต้นทุนและเงื่อนไขต่างกันหรือไม่: แม้กองทุนจะลงทุนในสินทรัพย์ใกล้เคียงกัน แต่ชนิดหน่วยอาจมีค่าธรรมเนียม เงื่อนไขการซื้อขาย หรือรายละเอียดการจ่ายที่แตกต่างกันควรตรวจสอบเอกสารของกองทุนก่อนตัดสินใจ
อย่าดูแค่นโยบายปันผลเมื่อลงทุนกองทุน
การเลือกกองทุนควรเริ่มจากสินทรัพย์ที่กองทุนลงทุน ระดับความเสี่ยง นโยบายการลงทุน ผลการดำเนินงานเมื่อเทียบกับดัชนีหรือกองทุนประเภทเดียวกัน และต้นทุนรวม จากนั้นจึงพิจารณาว่าชนิดสะสมมูลค่าหรือชนิดปันผลเหมาะกับวิธีใช้เงินของเรา
เรื่องต้นทุนก็มีผลต่อการถือครองระยะยาว แม้ความแตกต่างของค่าใช้จ่ายจะดูเล็กน้อยในแต่ละช่วง การอ่านรายละเอียด ค่าธรรมเนียมกองทุนรวม ช่วยให้เปรียบเทียบค่าใช้จ่ายที่เกิดขึ้นตอนซื้อ ขาย หรือระหว่างที่ถือกองทุนได้ครบขึ้น ไม่ใช่ดูเฉพาะคำโฆษณาเรื่องการจ่ายปันผล
นอกจากนี้ควรตรวจสอบว่ากองทุนมีชนิดหน่วยให้เลือกหลายแบบหรือไม่ เพราะการเปรียบเทียบกองทุนที่ลงทุนคนละสินทรัพย์จากยอดปันผลเพียงอย่างเดียวอาจทำให้สรุปผิดประเด็น แม้ชื่อหรือรูปแบบการจ่ายจะคล้ายกันก็ตาม
สรุป: เลือกจากวิธีใช้เงิน ไม่ใช่จากคำว่าปันผล
กองทุนสะสมมูลค่าเหมาะกับคนที่ต้องการปล่อยผลตอบแทนให้อยู่ในกองทุนและเติบโตต่อ โดยยังไม่จำเป็นต้องมีเงินสดระหว่างทาง ส่วนกองทุนปันผลเหมาะกับคนที่ต้องการรับเงินออกมาและมีแผนใช้หรือนำไปจัดสรรต่ออย่างชัดเจน ทั้งสองแบบไม่ได้ทำให้ผลตอบแทนรวมดีกว่ากันเพราะชื่อชนิดหน่วยลงทุน
หากยังไม่แน่ใจ ให้เขียนเป้าหมาย จำนวนเงินที่ต้องใช้ และช่วงเวลาที่จะใช้ก่อน แล้วอ่านนโยบายการจ่ายปันผล เงื่อนไขของกองทุน ความเสี่ยง และต้นทุนให้ครบ การตัดสินใจที่ดีจึงไม่ใช่การถามว่ากองทุนปันผลดีไหมในภาพรวม แต่คือการถามว่ารูปแบบใดพาเงินของเราไปถึงเป้าหมายได้สอดคล้องกับพฤติกรรมและแผนชีวิตมากกว่า