วางแผนเกษียณไม่มีจำนวนเงินก้อนเดียวที่ใช้ได้กับทุกคน เพราะเงินที่เพียงพอขึ้นอยู่กับค่าใช้จ่ายจริง ระยะเวลาหลังหยุดทำงาน รายได้ที่ยังมีอยู่ และเป้าหมายชีวิตของแต่ละคน วิธีคำนวณที่ใช้ได้จริงจึงต้องเริ่มจากการแปลงพฤติกรรมการใช้เงินในวันนี้ให้เป็นแผนค่าใช้จ่ายในวัยเกษียณ แล้วค่อยหาว่าต้องเตรียมเงินก้อนและรายได้ประจำเท่าไร
ตัวอย่างเช่น ค่าใช้จ่ายเดือนละ 15,000 บาทเป็นเวลา 20 ปี หากคูณตรง ๆ จะเท่ากับ 3.6 ล้านบาท แต่การประเมินในชีวิตจริงอาจต้องเผื่อเงินเฟ้อ ค่าใช้จ่ายสุขภาพ และช่วงเวลาที่อาจยาวกว่าที่คาด จึงมีตัวอย่างการประเมินเป็นเงินออมประมาณ 4 ล้านบาท ตัวเลขนี้เป็นเพียงกรอบตัวอย่าง ไม่ใช่คำตอบสากลสำหรับทุกคน
เริ่มจากคำถามว่าอยากใช้ชีวิตแบบไหนหลังเกษียณ
ก่อนใส่ตัวเลขลงในสูตร ให้กำหนดภาพชีวิตหลังเกษียณก่อน เพราะคนที่ตั้งใจอยู่บ้านและทำอาหารเองย่อมมีโครงสร้างรายจ่ายต่างจากคนที่ต้องการท่องเที่ยว ดูแลสมาชิกครอบครัว หรือทำกิจกรรมเป็นประจำ เป้าหมายที่คลุมเครือจะทำให้เงินเป้าหมายคลาดเคลื่อนตั้งแต่ต้น
ลองตอบคำถามเหล่านี้โดยเขียนเป็นจำนวนเงินหรือความถี่ให้ชัดเจน
- ต้องการหยุดทำงานเต็มเวลาตอนอายุประมาณเท่าไร
- คาดว่าจะมีค่าใช้จ่ายหลังเกษียณอีกกี่ปี โดยพิจารณาจากสุขภาพและอายุของคนในครอบครัว ไม่ใช่ดูเพียงอายุเฉลี่ย
- ต้องการรักษาระดับการใช้ชีวิตใกล้เคียงปัจจุบัน หรือลดบางรายการลง
- ยังต้องช่วยเหลือคู่ชีวิต บุตร หรือพ่อแม่หรือไม่
- ต้องการกันเงินไว้เป็นมรดกหรือบริจาคหรือไม่
- มีบ้านปลอดภาระ รายได้จากงานบางส่วน เงินบำนาญ หรือรายได้อื่นหลังเกษียณหรือไม่
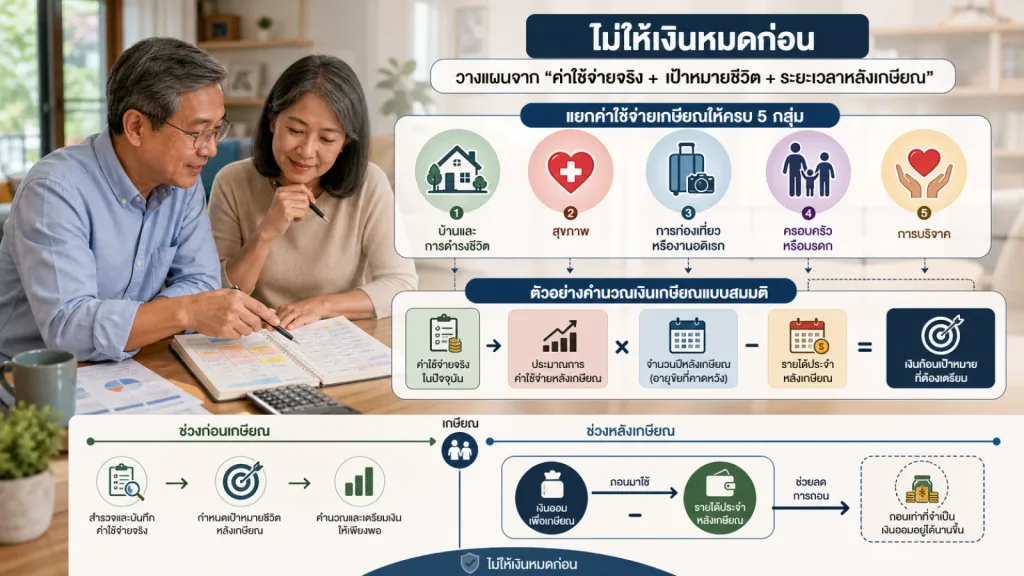
แยกค่าใช้จ่ายเกษียณให้ครบ 5 กลุ่ม
การดูเพียงค่าอาหารและค่าสาธารณูปโภคมักทำให้ประมาณเงินเกษียณต่ำเกินไป บัญชีค่าใช้จ่ายควรครอบคลุมทั้งรายจ่ายที่เกิดทุกเดือนและเป้าหมายที่เกิดเป็นครั้งคราว โดยแบ่งเป็น 5 กลุ่มเพื่อไม่ให้รายการสำคัญหลุดไป
1. ค่าใช้จ่ายเพื่อดำรงชีวิต
รวมค่าอาหาร ค่าน้ำ ค่าไฟ ค่าโทรศัพท์ ค่าเดินทาง ค่าดูแลบ้าน ค่าซ่อมแซม และค่าใช้จ่ายประจำอื่น ๆ หากบ้านยังมีหนี้หรือมีค่าเช่า ต้องใส่เฉพาะช่วงเวลาที่คาดว่าจะยังต้องจ่าย ไม่ควรสมมติว่าภาระจะหายไปเอง
2. ค่าใช้จ่ายเกี่ยวกับสุขภาพ
นอกจากค่ารักษาพยาบาล ให้พิจารณาค่าตรวจสุขภาพ เบี้ยประกัน ค่าเดินทางไปพบแพทย์ อุปกรณ์ช่วยเหลือ และค่าใช้จ่ายดูแลสุขภาพที่ต้องการทำต่อเนื่อง เช่น ฟิตเนสหรืออาหารเสริม รายการเหล่านี้อาจไม่เกิดเท่ากันทุกปี จึงควรแยกเป็นค่าใช้จ่ายประจำกับเงินสำรองสำหรับเหตุการณ์ก้อนใหญ่
3. ค่าใช้จ่ายเพื่อความสุข
การท่องเที่ยว งานอดิเรก การพบปะสังสรรค์ และการเรียนรู้ล้วนเป็นส่วนหนึ่งของคุณภาพชีวิต หากไม่ใส่รายการเหล่านี้ในแผน อาจได้ตัวเลขที่ดูปลอดภัยแต่ไม่สอดคล้องกับชีวิตที่ต้องการจริง
4. เงินสำหรับครอบครัวและมรดก
หากตั้งใจช่วยค่าเล่าเรียน เงินขวัญถุง งานสำคัญ หรือมอบทรัพย์สินให้ลูกหลาน ให้ระบุเป็นเป้าหมายแยกจากค่าใช้จ่ายเพื่อดำรงชีวิต การแยกเช่นนี้ทำให้รู้ว่าเงินส่วนใดจำเป็นต่อการใช้ชีวิตของเรา และเงินส่วนใดเป็นความตั้งใจที่ปรับขนาดหรือเวลาได้
5. การบริจาคและการสนับสนุนสังคม
เงินทำบุญหรือการสนับสนุนด้านกีฬาและการศึกษาอาจเป็นเป้าหมายสำคัญของบางครอบครัว ควรใส่ไว้ตั้งแต่ต้นแทนการรอให้มีเงินเหลือ เพราะเป้าหมายที่ถูกละเลยมักกลายเป็นรายจ่ายที่ไม่ได้เตรียมไว้
ใช้บัญชีค่าใช้จ่ายจริงแทนการเดาจากรายได้
วิธีที่ตรงที่สุดในการหา “ค่าใช้จ่ายหลังเกษียณ” คือรวบรวมรายการใช้เงินย้อนหลังหลายเดือน แล้วแยกเป็นค่าใช้จ่ายจำเป็น ค่าใช้จ่ายที่เลือกได้ และค่าใช้จ่ายที่เกิดเป็นครั้งคราว ไม่จำเป็นต้องทำบัญชีให้ซับซ้อน สิ่งสำคัญคือบันทึกยอดที่จ่ายจริง รวมถึงรายการที่มักถูกมองข้าม เช่น ค่าซ่อมรถ ของขวัญ ค่าประกัน และค่าใช้จ่ายรายปี
จากนั้นปรับแต่ละรายการด้วยคำถาม 3 ข้อ
- หลังเกษียณ รายการนี้ยังจำเป็นหรือไม่
- จำนวนเงินมีแนวโน้มลดลง เพิ่มขึ้น หรือใกล้เคียงเดิม
- รายการนี้จ่ายทุกเดือน หรือควรเปลี่ยนเป็นเงินก้อนประจำปี
ตัวอย่างเช่น ค่าเดินทางไปทำงานอาจลดลง แต่ค่าเดินทางไปพบแพทย์อาจเพิ่มขึ้น ส่วนค่าอาหารอาจไม่ลดลงมากอย่างที่คาด หากยังต้องการรักษารูปแบบการกินเดิม การทบทวนจากรายการจริงช่วยให้แผนไม่ตั้งอยู่บนความรู้สึกว่า “เกษียณแล้วคงใช้เงินน้อยลงเอง”
สูตรคำนวณเงินเกษียณต้องมี 4 ชั้น ไม่ใช่แค่ค่าใช้จ่ายต่อเดือนคูณจำนวนปี
การคำนวณที่ใช้งานได้ควรทำเป็นลำดับดังนี้
ชั้นที่ 1 หาเงินใช้ต่อเดือนในวันนี้
รวมค่าใช้จ่ายรายเดือนที่คาดว่าจะยังมีหลังเกษียณ แล้วบวกค่าใช้จ่ายรายปีที่แปลงเป็นค่าเฉลี่ยต่อเดือน เช่น ค่าเบี้ยประกันหรือค่าซ่อมบำรุง โดยไม่รวมรายการที่ตั้งใจชำระหมดก่อนเกษียณ หากยังไม่แน่ใจ ให้ทำทั้งกรณีค่าใช้จ่ายต่ำและกรณีที่ต้องการใช้ชีวิตเต็มรูปแบบ
ชั้นที่ 2 ปรับค่าใช้จ่ายไปเป็นมูลค่า ณ วันที่เกษียณ
ค่าใช้จ่ายในอนาคตไม่ควรใช้จำนวนเงินวันนี้ไปคูณตรง ๆ เพราะราคาสินค้าและบริการอาจเปลี่ยนแปลง สูตรพื้นฐานคือ
ค่าใช้จ่ายต่อเดือน ณ วันเกษียณ = ค่าใช้จ่ายต่อเดือนในวันนี้ × (1 + อัตราเงินเฟ้อสมมติ)ยกกำลังจำนวนปีก่อนเกษียณ
อัตราเงินเฟ้อในสูตรเป็น “สมมติฐานสำหรับทำแผน” ไม่ใช่ตัวเลขที่รับรองอนาคต ควรทดลองหลายกรณีแทนการยึดตัวเลขเดียว และระบุให้ชัดว่าใช้ค่าใช้จ่ายหมวดใดเป็นฐาน เพราะค่าใช้จ่ายสุขภาพหรือค่าเบี้ยประกันอาจเปลี่ยนไม่เหมือนค่าใช้จ่ายทั่วไป
ชั้นที่ 3 หักรายได้ที่จะมีหลังเกษียณ
หากคาดว่าจะมีเงินบำนาญ รายได้จากงานบางส่วน ค่าเช่า หรือรายได้ประจำอื่น ให้นำมาหักจากค่าใช้จ่ายที่ต้องใช้ต่อเดือน แต่ควรใช้เฉพาะรายได้ที่มีเงื่อนไขชัดเจนและประเมินได้สมเหตุสมผล รายได้จากทรัพย์สินที่ยังไม่แน่นอนควรทำเป็นกรณีเสริม ไม่ใช่ฐานหลักของแผน
เงินที่ต้องถอนจากเงินออมต่อเดือน = ค่าใช้จ่ายต่อเดือนหลังเกษียณ − รายได้ประจำหลังเกษียณ
ชั้นที่ 4 คำนวณตามระยะเวลาที่เงินต้องทำงาน
เมื่อได้จำนวนเงินที่ต้องถอนแล้ว ให้ประเมินต่อว่าเงินก้อนนี้ต้องรองรับกี่ปี และเงินที่ยังไม่ได้ใช้จะถูกลงทุนหรือเก็บในรูปแบบใด การคูณค่าใช้จ่ายต่อเดือนด้วย 12 และจำนวนปีเป็นการคำนวณแบบไม่รวมผลตอบแทนและเงินเฟ้อ ใช้เป็นจุดเริ่มต้นได้ แต่ไม่ควรถือเป็นคำตอบสุดท้าย
หากนำผลตอบแทนมาคิด ต้องใช้สมมติฐานให้สอดคล้องกัน เช่น ผลตอบแทนก่อนหรือหลังเงินเฟ้อ และเป็นผลตอบแทนก่อนหรือหลังค่าธรรมเนียม การใส่ผลตอบแทนสูงเกินจริงอาจทำให้เป้าหมายเงินเกษียณดูต่ำลง ในทางกลับกัน การไม่เผื่อรายได้จากเงินออมเลยอาจทำให้ต้องเก็บเงินมากกว่าที่จำเป็นสำหรับแผนบางรูปแบบ
ตัวอย่างคำนวณเงินเกษียณแบบสมมติ
ตัวอย่างนี้จัดทำเพื่ออธิบายวิธีคิด ไม่ใช่คำแนะนำเฉพาะบุคคลและไม่ใช่หลักเกณฑ์ตายตัว
- ค่าใช้จ่ายหลังเกษียณที่ประเมินจากบัญชีปัจจุบัน: เดือนละ 35,000 บาท
- เหลือเวลาอีก 20 ปีก่อนเกษียณ
- สมมติเงินเฟ้อเฉลี่ยเพื่อการวางแผน: 2% ต่อปี
- คาดว่าจะมีรายได้ประจำหลังเกษียณเทียบเท่าเดือนละ 15,000 บาท ณ ช่วงเริ่มเกษียณ
- ต้องการให้เงินก้อนรองรับ 25 ปีหลังเกษียณ
- ตั้งเงินเป้าหมายแยกสำหรับสุขภาพ 1 ล้านบาท และมรดก 500,000 บาท
ค่าใช้จ่าย 35,000 บาทในวันนี้ เมื่อเลื่อนไปอีก 20 ปีภายใต้สมมติฐานเงินเฟ้อ 2% จะอยู่ที่ประมาณ 52,000 บาทต่อเดือน ณ วันเกษียณ รายได้ประจำ 15,000 บาททำให้เงินที่ต้องถอนจากเงินออมอยู่ที่ประมาณ 37,000 บาทต่อเดือน
ถ้าไม่คิดผลตอบแทนเลย เงินส่วนที่ต้องใช้ตลอด 25 ปีจะเท่ากับประมาณ 11.1 ล้านบาทจากการคูณ 37,000 × 12 × 25 จากนั้นบวกเงินเป้าหมายสุขภาพและมรดก รวมเป็นประมาณ 12.6 ล้านบาท ตัวเลขนี้เป็นการคำนวณแบบง่ายและยังไม่ได้สะท้อนว่าเงินที่เหลืออาจสร้างผลตอบแทนระหว่างทาง หรือค่าใช้จ่ายอาจเปลี่ยนเป็นช่วง ๆ
หากทำแผนโดยคำนึงถึงผลตอบแทนหลังเงินเฟ้อ อัตราผลตอบแทนและความผันผวนของพอร์ตจะเปลี่ยนเป้าหมายได้ จึงควรคำนวณอย่างน้อย 3 กรณี ได้แก่ ค่าใช้จ่ายต่ำกว่าคาด อายุหลังเกษียณยาวกว่าคาด และผลตอบแทนต่ำกว่าสมมติฐาน แทนการใช้ตัวเลข 12.6 ล้านบาทเป็นคำตอบที่แน่นอน
หลักสำคัญ: เป้าหมายเงินเกษียณไม่ใช่แค่ “ค่าใช้จ่ายต่อเดือน × จำนวนปี” แต่คือค่าใช้จ่ายที่ปรับตามเวลา หักรายได้ที่ยังมี บวกเงินสำรองสุขภาพและเป้าหมายครอบครัว แล้วทดสอบด้วยสมมติฐานหลายแบบ
แปลงเงินก้อนเป้าหมายเป็นแผนออมเงินเพื่อเกษียณ
เมื่อรู้เงินที่ต้องมี ณ วันเกษียณแล้ว จึงค่อยย้อนกลับมาดูว่าต้องออมเดือนละเท่าไร อย่าเพิ่งหักเงินออมเพื่อเกษียณจากรายได้โดยไม่ตรวจสอบกระแสเงินสด เพราะเงินที่ออมได้จริงต้องไม่ทำให้ต้องก่อหนี้เพื่อจ่ายค่าใช้จ่ายประจำ
ให้รวบรวมข้อมูล 4 รายการ
- เงินที่มีอยู่แล้วและมีวัตถุประสงค์เพื่อเกษียณโดยเฉพาะ
- จำนวนปีที่เหลือก่อนเกษียณ
- เงินออมที่เพิ่มได้ต่อเดือนหรือรายปี
- สมมติฐานผลตอบแทนที่สอดคล้องกับความเสี่ยงและระยะเวลาที่รับได้
การออมควรเพิ่มตามรายได้เมื่อทำได้ และทบทวนเมื่อมีเหตุการณ์สำคัญ เช่น เปลี่ยนงาน มีหนี้ก้อนใหม่ รายได้ลดลง หรือภาระครอบครัวเปลี่ยนไป หากเป้าหมายสูงเกินความสามารถในปัจจุบัน ทางเลือกไม่ได้มีแค่เพิ่มเงินออม แต่อาจปรับอายุเกษียณ ลดค่าใช้จ่ายบางหมวด ทำงานบางส่วนหลังเกษียณ หรือปรับเป้าหมายมรดกให้เหมาะกับสถานการณ์
ตรวจว่าแผนมีโอกาสเงินหมดก่อนหรือไม่
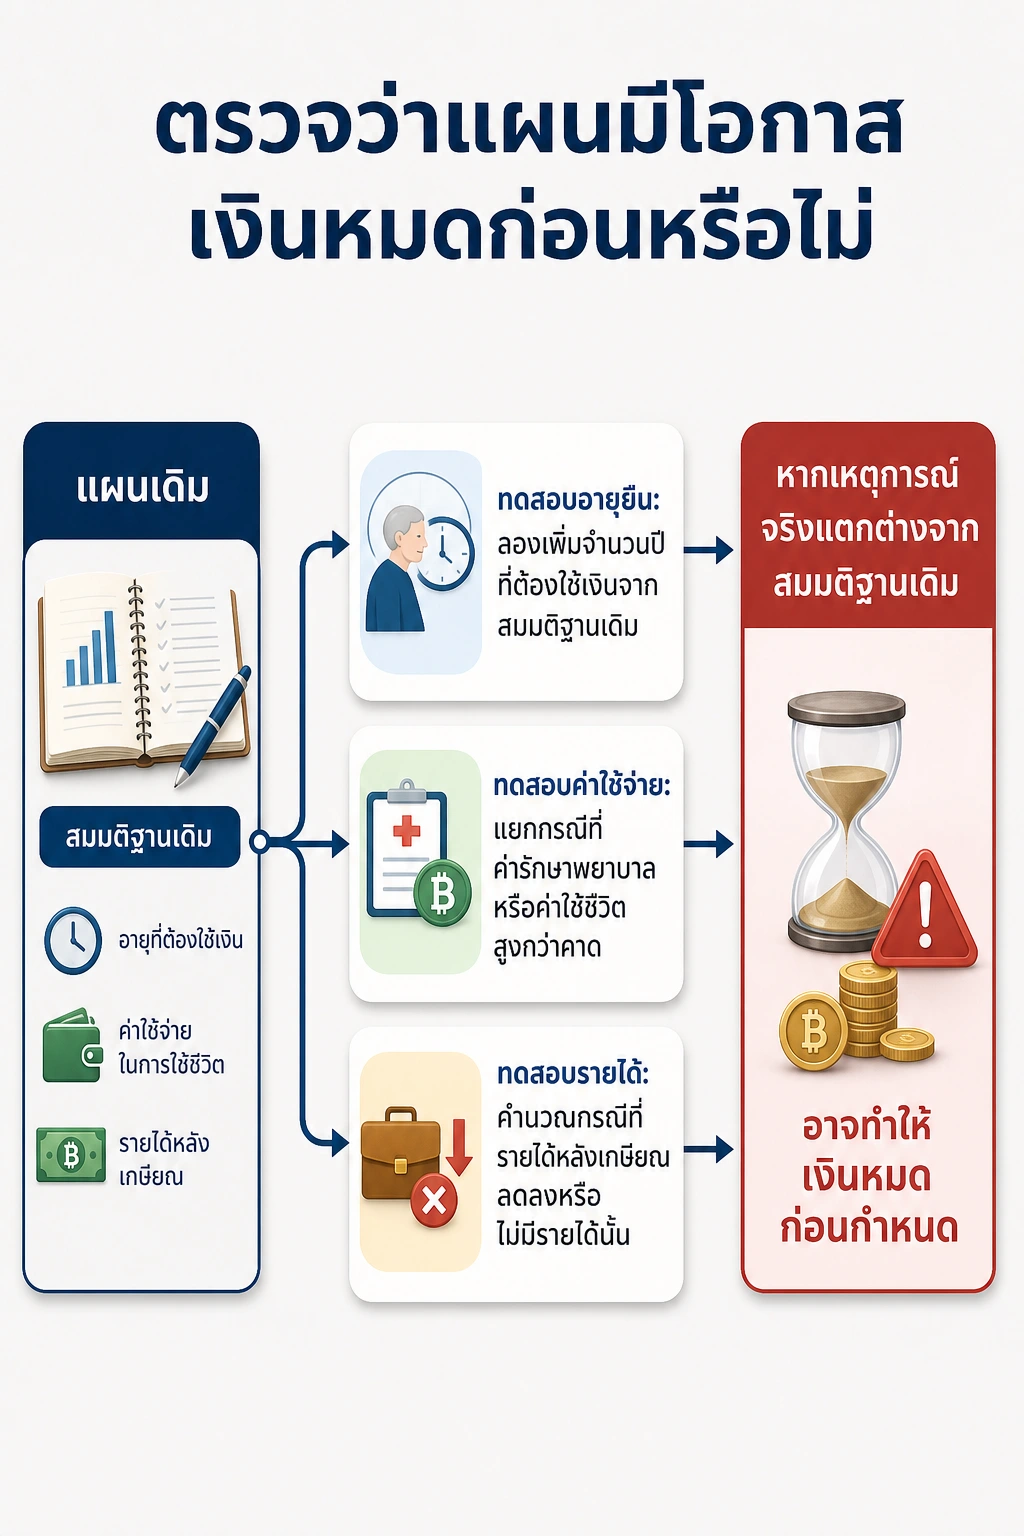
ความเสี่ยงไม่ได้เกิดจากการคำนวณผิดเพียงอย่างเดียว แผนอาจตึงตัวเมื่อค่าใช้จ่ายจริงสูงกว่าที่บันทึกไว้ เกษียณเร็วขึ้น มีค่ารักษาพยาบาลก้อนใหญ่ หรือถอนเงินในช่วงที่การลงทุนลดลงต่อเนื่อง ดังนั้นการตรวจแผนควรดูทั้งตัวเลขและเหตุการณ์ที่อาจทำให้ตัวเลขเปลี่ยน
- ทดสอบอายุยืน: ลองเพิ่มจำนวนปีที่ต้องใช้เงินจากสมมติฐานเดิม
- ทดสอบค่าใช้จ่าย: แยกกรณีที่ค่ารักษาพยาบาลหรือค่าใช้ชีวิตสูงกว่าคาด
- ทดสอบรายได้: คำนวณกรณีที่รายได้หลังเกษียณลดลงหรือไม่มีรายได้นั้น
- ทดสอบเป้าหมาย: แยกเงินใช้ชีวิตออกจากเงินมรดกและเงินบริจาค เพื่อรู้ว่าส่วนใดปรับได้เมื่อจำเป็น
- ทดสอบสภาพคล่อง: ตรวจว่ามีเงินที่เข้าถึงได้เพียงพอสำหรับรายจ่ายใกล้ตัว โดยไม่ต้องขายสินทรัพย์ระยะยาวในจังหวะที่ไม่เหมาะสม
แผนเกษียณควรปรับเมื่อใด
ไม่จำเป็นต้องคำนวณใหม่ทุกวัน แต่ควรทบทวนเมื่อค่าใช้จ่ายจริงเปลี่ยนอย่างมีนัยสำคัญ เมื่อรายได้หรือหนี้เปลี่ยน เมื่อเกิดการเจ็บป่วย หรือเมื่อเป้าหมายการใช้ชีวิตหลังเกษียณชัดเจนขึ้น การทบทวนเป็นระยะช่วยแยกได้ว่าแผนมีปัญหาจากออมไม่พอ ค่าใช้จ่ายสูงขึ้น ระยะเวลาเกษียณยาวขึ้น หรือสมมติฐานผลตอบแทนไม่เหมาะสม
สุดท้าย คำตอบของคำถาม “เกษียณต้องมีเงินเท่าไหร่” จึงควรอยู่ในรูปของแผนที่มีที่มา ไม่ใช่ตัวเลขโดด ๆ ให้เริ่มจากบัญชีค่าใช้จ่ายจริง แบ่งค่าใช้จ่ายให้ครบ 5 กลุ่ม ปรับมูลค่าไปยังวันเกษียณ หักรายได้ที่คาดว่าจะมี และบวกเงินสำรองตามเป้าหมาย จากนั้นทดลองหลายสถานการณ์ก่อนกำหนดจำนวนเงินออม วิธีนี้ทำให้เงินเกษียณเชื่อมโยงกับชีวิตที่ต้องการจริง และช่วยลดโอกาสที่เงินจะหมดก่อนแผนจะจบลง