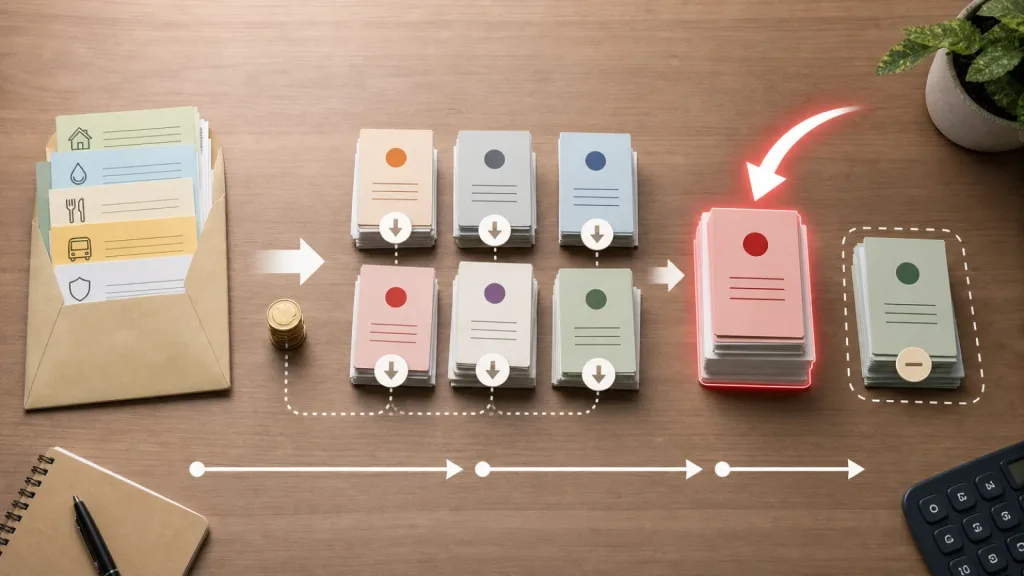
ถ้า มีหนี้หลายทาง การจ่ายเงินก้อนใหญ่ให้เจ้าหนี้ที่ยอดคงเหลือสูงที่สุดอาจไม่ใช่คำตอบที่ช่วยลดดอกเบี้ยได้เร็วที่สุด วิธีปลดหนี้ที่เป็นระบบคือจ่ายขั้นต่ำให้ครบทุกบัญชีเพื่อไม่ให้สถานะแย่ลง แล้วนำเงินที่เหลือไปเร่งหนี้ซึ่งมีต้นทุนจริงสูงหรือมีผลกระทบรุนแรงที่สุดก่อน วิธีนี้ทำให้ตอบได้ชัดว่า จ่ายหนี้อะไรก่อน โดยไม่ต้องตัดสินใจจากความกังวลหรือจากยอดหนี้เพียงอย่างเดียว
ก่อนเรียงหนี้ต้องรู้ว่าหนี้แต่ละก้อนกำลังสร้างปัญหาแบบไหน
การจัดการหนี้พลาดตั้งแต่ต้นมักเกิดจากการดูเฉพาะยอดที่ต้องจ่ายในเดือนนี้ แต่ไม่เห็นภาพรวมของต้นทุนและความเสี่ยง หนี้ยอดเล็กอาจมีดอกเบี้ยสูง หนี้ยอดใหญ่บางก้อนอาจมีต้นทุนต่ำกว่า ขณะที่บัญชีที่ค้างชำระแล้วอาจต้องจัดการเร่งด่วนเพราะมีค่าธรรมเนียม ผลกระทบต่อประวัติการชำระ หรือเงื่อนไขอื่นตามสัญญา
เริ่มจากรวบรวมข้อมูลของทุกบัญชีลงในกระดาษหรือไฟล์เดียวกัน โดยใช้ข้อมูลจากสัญญา ใบแจ้งยอด หรือช่องทางของเจ้าหนี้ ไม่ควรเดาอัตราดอกเบี้ยและค่าธรรมเนียม เพราะตัวเลขที่ใช้เรียงลำดับผิดจะทำให้แผนคลาดเคลื่อน
- ชื่อบัญชีหรือประเภทหนี้
- ยอดคงเหลือปัจจุบัน
- ยอดชำระขั้นต่ำและวันครบกำหนด
- อัตราดอกเบี้ยหรือค่าธรรมเนียมที่เกี่ยวข้อง
- สถานะบัญชีว่าเป็นปกติ ค้างชำระ หรืออยู่ระหว่างการปรับเงื่อนไข
- หลักประกันหรือผลกระทบสำคัญหากไม่จ่ายตามเงื่อนไข
แยกอีกหนึ่งรายการไว้สำหรับค่าใช้จ่ายจำเป็นต่อการดำรงชีวิต เช่น อาหาร ที่อยู่อาศัย การเดินทางไปทำงาน ยารักษาโรค และค่าสาธารณูปโภค เพราะเงินที่นำไปจ่ายหนี้จนไม่มีเงินใช้จ่ายพื้นฐานอาจทำให้ต้องก่อหนี้ใหม่ในเดือนถัดไป
หลักเรียงหนี้: ป้องกันความเสียหายก่อน แล้วค่อยลดดอกเบี้ย
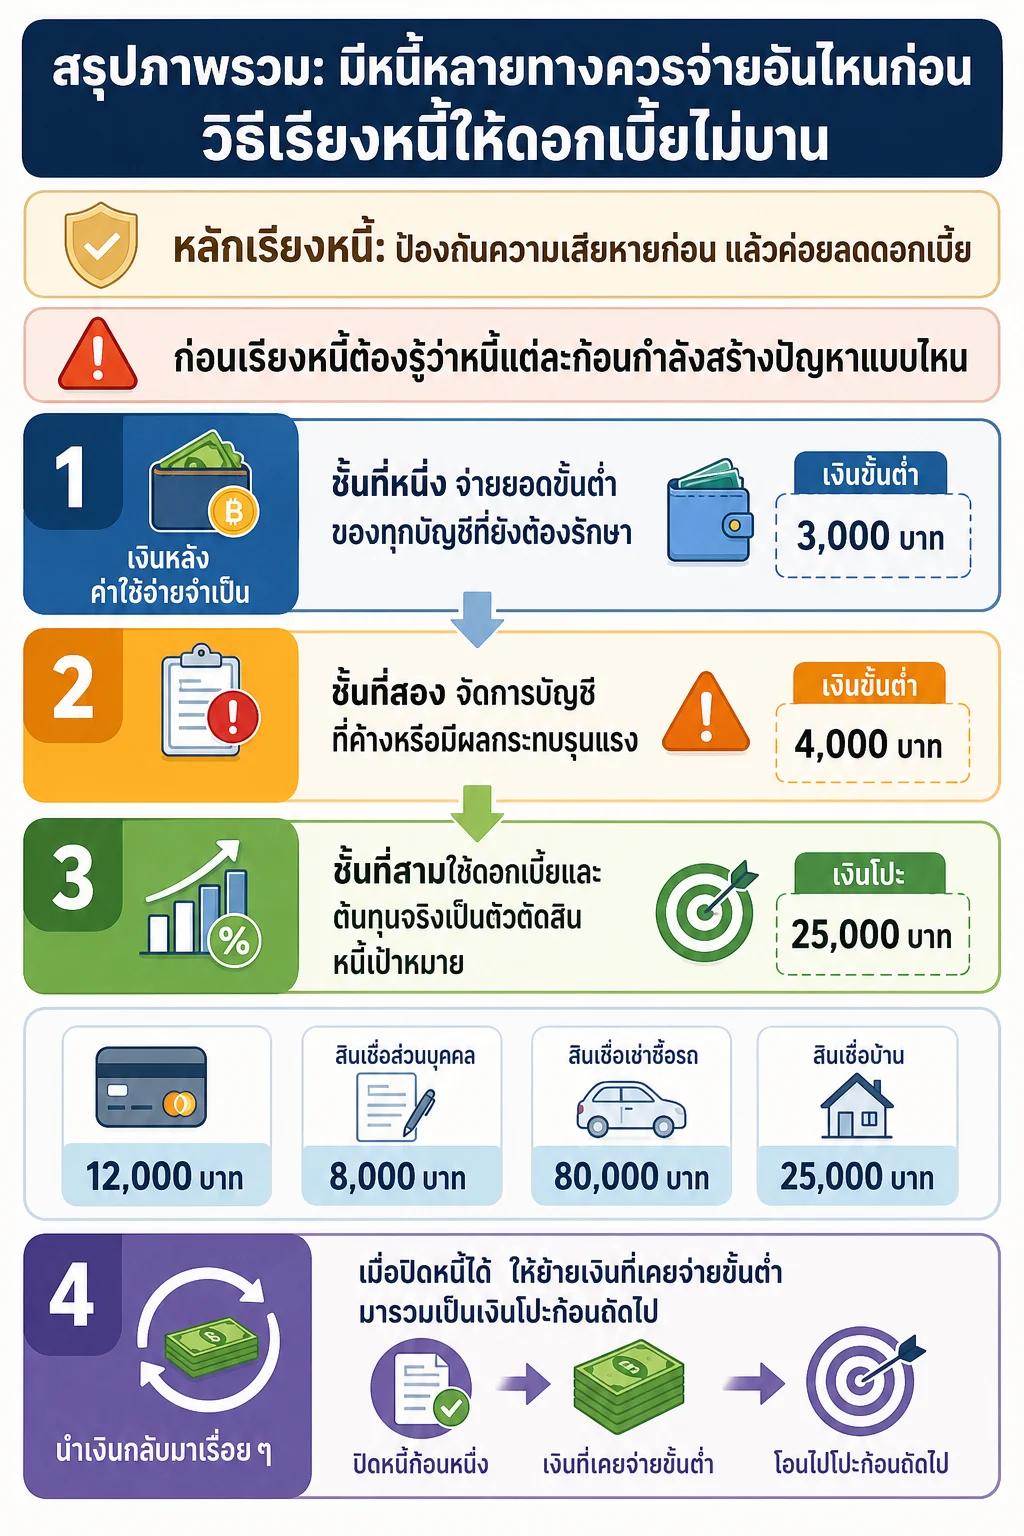
ลำดับที่เหมาะสมไม่ได้มีสูตรเดียวสำหรับทุกคน แต่ใช้หลักคิด 3 ชั้นต่อไปนี้ได้ โดยชั้นแรกเป็นสิ่งที่ต้องรักษา ชั้นถัดไปเป็นตัวเลือกเพื่อประหยัดต้นทุน
ชั้นที่หนึ่ง จ่ายยอดขั้นต่ำของทุกบัญชีที่ยังต้องรักษา
หลังกันเงินค่าใช้จ่ายจำเป็นแล้ว ให้จัดเงินสำหรับยอดขั้นต่ำและยอดที่จำเป็นตามเงื่อนไขของทุกบัญชีที่ยังอยู่ในแผน ห้ามนำเงินทั้งหมดไปโปะหนี้ก้อนเดียวจนบัญชีอื่นขาดส่ง เว้นแต่ได้ตกลงเงื่อนไขใหม่กับเจ้าหนี้อย่างชัดเจนแล้ว
ยอดขั้นต่ำไม่ใช่จำนวนที่ทำให้หนี้หมดเร็ว แต่เป็นแนวป้องกันไม่ให้บัญชีอื่นเสียสถานะระหว่างที่คุณกำลังเร่งหนี้เป้าหมาย หากเงินไม่พอจ่ายขั้นต่ำครบทุกบัญชี นี่ไม่ใช่ปัญหาที่แก้ด้วยการเรียงหนี้อย่างเดียวควรติดต่อเจ้าหนี้แต่ละรายเพื่อขอข้อมูลทางเลือกในการปรับการชำระก่อนปล่อยให้ค้างต่อเนื่อง
ชั้นที่สอง จัดการบัญชีที่ค้างหรือมีผลกระทบรุนแรง
หนี้ที่ค้างชำระแล้วอาจต้องขึ้นมาอยู่ลำดับแรก แม้ดอกเบี้ยตามตัวเลขจะไม่สูงที่สุด หากการค้างนั้นทำให้เกิดค่าธรรมเนียมเพิ่มมีเงื่อนไขเร่งรัด หรือกระทบทรัพย์สินและความจำเป็นต่อชีวิต ให้ตรวจสอบสัญญาและสอบถามเจ้าหนี้ว่าต้องชำระเท่าไรจึงกลับเข้าสถานะปกติ ไม่ควรใช้ตัวเลขประมาณการจากคำบอกเล่าหรือจากบัญชีอื่นมาแทนข้อมูลจริง
หนี้ที่เกี่ยวข้องกับหลักประกันหรือสิ่งจำเป็นต่อการทำงานก็ต้องพิจารณาความเสี่ยงเป็นพิเศษ การเร่งจ่ายหนี้ดอกเบี้ยสูงอาจดูคุ้มในทางคณิตศาสตร์ แต่ถ้าปล่อยอีกบัญชีจนเกิดผลกระทบที่รุนแรงกว่า แผนนั้นอาจไม่เหมาะกับสถานการณ์จริงของคุณ
ชั้นที่สามใช้ดอกเบี้ยและต้นทุนจริงเป็นตัวตัดสินหนี้เป้าหมาย
เมื่อทุกบัญชียังถูกดูแลตามเงื่อนไขและไม่มีความเสี่ยงเร่งด่วน ให้เรียงหนี้จากต้นทุนสูงไปต่ำ วิธีนี้มักเรียกว่าแนวทางก้อนหิมะถล่ม หรือ avalanche โดยในทางปฏิบัติไม่ควรดูเพียงอัตราดอกเบี้ยที่โฆษณาหรือจำได้คร่าว ๆ แต่ควรดูต้นทุนที่ปรากฏในเอกสารของบัญชีนั้น เช่น ดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขเมื่อชำระล่าช้า
ถ้าต้นทุนของสองบัญชีใกล้เคียงกัน ให้เลือกบัญชีที่ทำให้เห็นผลเร็วกว่า หรือเลือกก้อนที่คุณมีโอกาสรักษาวินัยได้มากกว่า นี่เป็นการตัดสินใจด้านพฤติกรรม ไม่ใช่การอ้างว่ามีวิธีเดียวที่ถูกต้องสำหรับทุกคน
วิธีคำนวณเงินที่ใช้โปะหนี้ในแต่ละเดือน
การวางแผนปิดหนี้จะใช้ได้จริงก็ต่อเมื่อรู้ว่าแต่ละเดือนมีเงินเหลือเท่าไร อย่าใช้รายได้ทั้งเดือนมาคิดเป็นเงินโปะ เพราะต้องกันค่าใช้จ่ายจำเป็นและเงินสำรองสำหรับรายจ่ายที่ไม่ได้เกิดขึ้นทุกเดือนก่อน
- รวมรายได้สุทธิที่คาดว่าจะได้รับในเดือนนั้น
- หักค่าใช้จ่ายจำเป็นและภาระที่ต้องจ่ายเพื่อให้ใช้ชีวิตหรือทำงานต่อได้
- หักยอดขั้นต่ำของหนี้ทุกบัญชี
- กันเงินสำหรับค่าใช้จ่ายที่ไม่ได้เกิดทุกเดือนตามความเป็นจริงของคุณ
- เงินที่เหลือจึงเป็นเงินโปะหนี้เป้าหมาย หากไม่เหลือหรือเป็นศูนย์ ให้หยุดการโปะและแก้ปัญหากระแสเงินสดก่อน
หากรายได้ไม่แน่นอน ให้ใช้รายได้ระดับที่ระมัดระวังเป็นฐาน และถือเงินที่เกินจากนั้นเป็นเงินโปะเมื่อได้รับจริง วิธีนี้ช่วยลดโอกาสวางแผนจากรายได้ที่ยังไม่เข้าบัญชี
ตัวอย่างการเรียงหนี้แบบเห็นภาพ
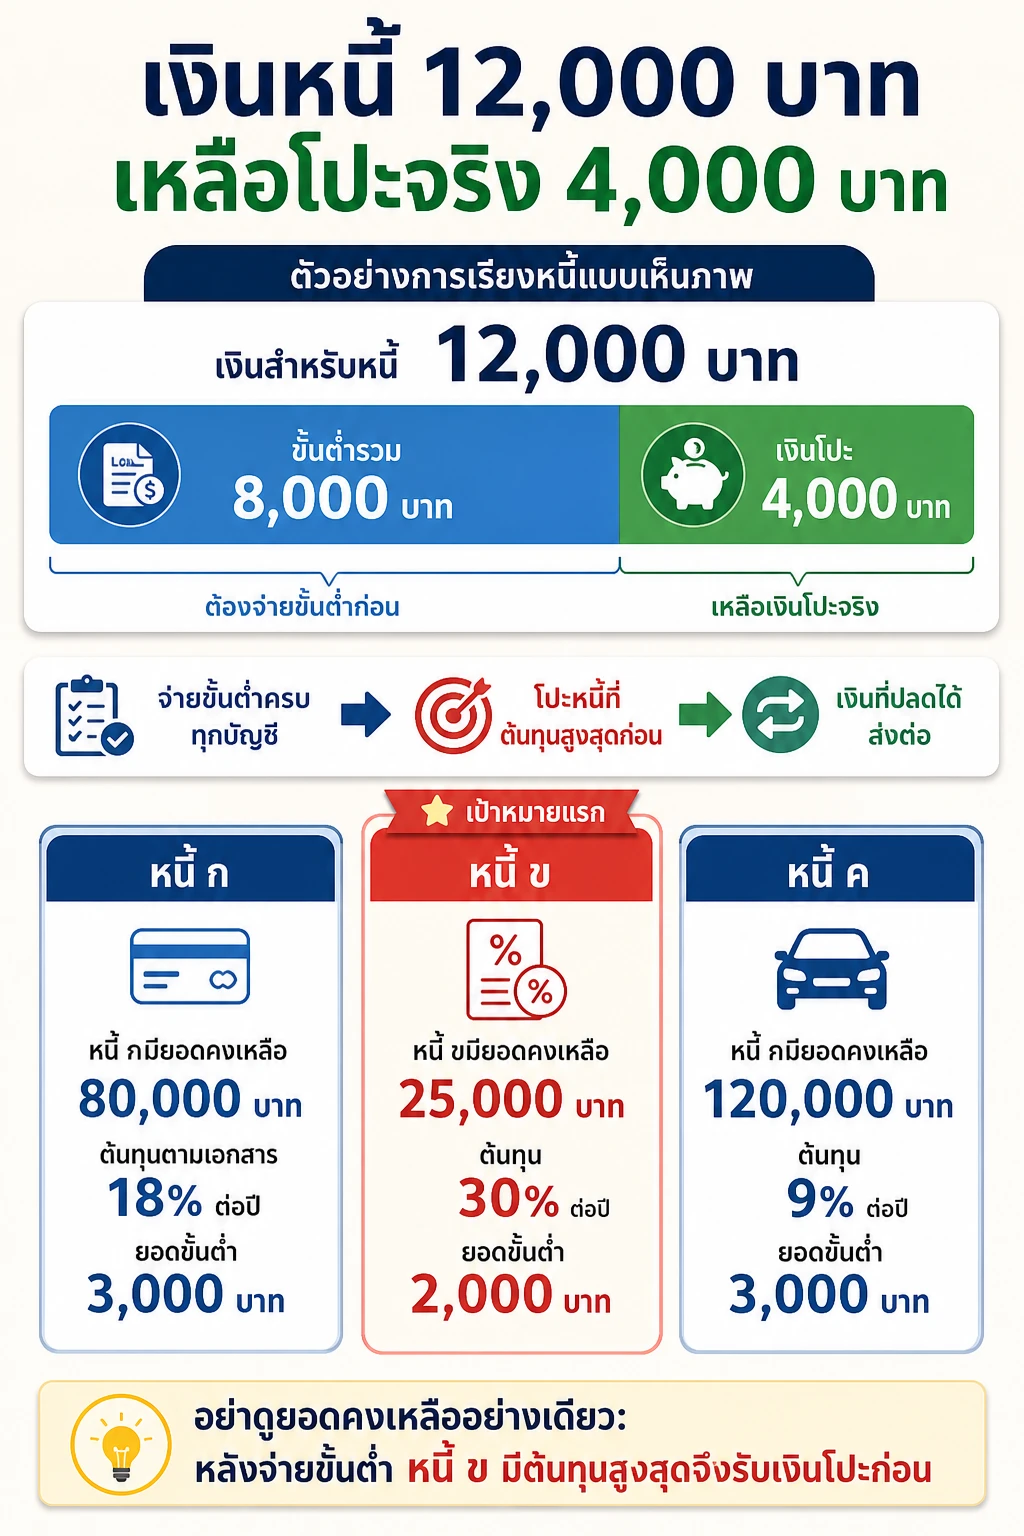
ตัวอย่างต่อไปนี้เป็น สถานการณ์สมมติ เพื่ออธิบายวิธีคิด ไม่ใช่อัตราหรือคำแนะนำที่ใช้แทนสัญญาของคุณ สมมติว่าหลังหักค่าใช้จ่ายจำเป็นแล้วมีเงินสำหรับหนี้เดือนละ 12,000 บาท และยอดขั้นต่ำรวมของทุกบัญชีอยู่ที่ 8,000 บาท จึงเหลือเงินโปะ 4,000 บาท
- หนี้ กมียอดคงเหลือ 80,000 บาท ต้นทุนตามเอกสาร 18% ต่อปี ยอดขั้นต่ำ 3,000 บาท
- หนี้ ขมียอดคงเหลือ 25,000 บาท ต้นทุน 30% ต่อปี ยอดขั้นต่ำ 2,000 บาท
- หนี้ คมียอดคงเหลือ 120,000 บาท ต้นทุน 9% ต่อปี ยอดขั้นต่ำ 3,000 บาท
แม้หนี้ คจะมียอดสูงที่สุด แต่หนี้ ขมีต้นทุนสูงที่สุด จึงเป็นเป้าหมายของเงินโปะในเดือนแรก โดยจ่ายขั้นต่ำของ ก ข และ ค ตามกำหนด แล้วนำเงินเพิ่ม 4,000 บาทไปที่ ข เมื่อหนี้ ข หมด เงินที่เคยใช้จ่ายขั้นต่ำของ ข และเงินโปะเดิมจะถูกรวมเป็นเงินเร่งหนี้ ก จากนั้นจึงขยับไปยัง ค ตามลำดับ หากไม่มีปัจจัยด้านการค้างชำระ หลักประกัน หรือเงื่อนไขสัญญาที่ทำให้ต้องจัดลำดับต่างออกไป
สิ่งสำคัญของตัวอย่างนี้ไม่ใช่การคาดเดาว่าจะหมดในกี่เดือน เพราะการคำนวณจริงต้องใช้ยอดคิดดอกเบี้ย วิธีตัดชำระ และค่าธรรมเนียมตามแต่ละสัญญา แต่คือการเห็นกลไก: เงินโปะไม่กระจายบาง ๆ ไปทุกบัญชี และเมื่อบัญชีหนึ่งหมด เงินก้อนเดิมจะไม่ถูกนำกลับไปใช้จนแผนหยุดเดิน
เลือกวิธีดอกเบี้ยสูงสุดหรือวิธียอดเล็กสุดดี
ถ้าเป้าหมายหลักคือการลดต้นทุนดอกเบี้ย วิธีเรียงจากต้นทุนสูงไปต่ำมักสอดคล้องกับเป้าหมายมากกว่า แต่ต้องมีข้อมูลต้นทุนที่เปรียบเทียบกันได้และต้องรักษายอดขั้นต่ำของทุกบัญชี
อีกทางเลือกคือเรียงจากยอดคงเหลือน้อยไปมาก วิธีนี้อาจทำให้ปิดบัญชีแรกได้เร็วและลดจำนวนรายการที่ต้องติดตาม บางคนจึงรู้สึกว่าควบคุมแผนได้ง่ายขึ้น อย่างไรก็ตาม การปิดยอดเล็กไม่ได้แปลว่าจะเสียดอกเบี้ยน้อยที่สุดเสมอไป หากยอดเล็กนั้นมีต้นทุนต่ำกว่ายอดอื่นมาก
คุณอาจใช้แนวทางผสมได้ เช่น ปิดบัญชีเล็กที่มีผลกระทบต่อการจัดการสูงก่อนหนึ่งบัญชี แล้วกลับไปเรียงตามต้นทุนสูงสุด หรือเลือกต้นทุนสูงสุดเป็นหลัก แต่กำหนดเป้าหมายย่อยให้ตรวจสอบความคืบหน้าได้ ประเด็นคือควรเลือกเกณฑ์ก่อนเริ่มและไม่เปลี่ยนเป้าหมายทุกครั้งที่มีใบแจ้งยอดใหม่
เมื่อเงินไม่พอ: อย่าแก้ด้วยการโปะหนี้จนบัญชีอื่นพัง
หากรวมยอดขั้นต่ำแล้วสูงกว่าเงินที่เหลือหลังค่าใช้จ่ายจำเป็น แผนแบบเร่งปิดหนี้ยังเริ่มไม่ได้ เพราะปัญหาอยู่ที่กระแสเงินสด ไม่ใช่ลำดับหนี้ ให้ทำรายการต่อไปนี้ก่อน
- ตรวจว่ามีรายการหักอัตโนมัติหรือค่าใช้จ่ายที่ไม่จำเป็นซึ่งทำให้เงินขาดช่วงหรือไม่
- ติดต่อเจ้าหนี้โดยเตรียมยอดหนี้ รายได้ และจำนวนที่จ่ายไหวจริง อย่ารับเงื่อนไขที่ทำให้ค่าใช้จ่ายพื้นฐานไม่พอ
- ถามให้ชัดว่าการปรับเงื่อนไขเปลี่ยนยอดชำระ ระยะเวลา ต้นทุนรวม หรือค่าธรรมเนียมอย่างไร
- ขอรายละเอียดเป็นลายลักษณ์อักษรหรือเก็บหลักฐานการตกลงไว้ตรวจสอบภายหลัง
- หลีกเลี่ยงการก่อหนี้ใหม่เพื่อจ่ายหนี้เดิม เว้นแต่เข้าใจต้นทุนรวม เงื่อนไข และความสามารถชำระอย่างรอบคอบ
ถ้าต้องเลือกจ่ายในช่วงเงินตึงมาก ให้ยึดค่าใช้จ่ายที่จำเป็นต่อการดำรงชีวิตและความปลอดภัยก่อน จากนั้นตรวจเงื่อนไขของบัญชีที่มีความเสี่ยงสูง การตัดสินใจควรอาศัยข้อมูลจากเจ้าหนี้หรือหน่วยงานที่เกี่ยวข้อง ไม่ใช่เดาจากลำดับทั่วไปในอินเทอร์เน็ต
วิธีจ่ายให้เงินโปะไปลดหนี้จริง
ก่อนชำระเงินก้อนพิเศษ ให้ตรวจว่าการชำระส่วนเกินถูกนำไปหักส่วนใดของบัญชี และมีค่าธรรมเนียมหรือเงื่อนไขการปิดบัญชีหรือไม่ บางสัญญาอาจมีวิธีคำนวณต้นทุนและการตัดยอดแตกต่างกัน จึงไม่ควรสรุปว่าการโอนเงินเพิ่มจะลดเงินต้นทั้งหมดโดยอัตโนมัติ
- ชำระขั้นต่ำของทุกบัญชีก่อนวันครบกำหนดตามแผนที่ตั้งไว้
- ตรวจยอดและต้นทุนล่าสุดของหนี้เป้าหมาย
- ชำระเงินโปะไปยังบัญชีเป้าหมายเพียงบัญชีเดียว เว้นแต่มีเหตุผลด้านความเสี่ยงที่ต้องแบ่งเงิน
- เก็บหลักฐานการชำระและตรวจใบแจ้งยอดรอบถัดไป
- เมื่อบัญชีหนึ่งหมด ให้ยืนยันว่าปิดจริง ไม่มีค่าธรรมเนียมหรือยอดค้าง แล้วนำเงินก้อนเดิมไปรวมกับการจ่ายหนี้บัญชีถัดไป
จุดตรวจที่สำคัญคือยอดคงเหลือต้องลดตามหลักฐาน และยอดชำระขั้นต่ำในเดือนถัดไปต้องถูกปรับหรือสิ้นสุดตามสถานะบัญชี หากตัวเลขไม่ตรง ให้ติดต่อเจ้าหนี้ก่อนเพิ่มเงินก้อนถัดไป
ติดตามแผนทุกเดือนโดยไม่ต้องเริ่มคำนวณใหม่ทั้งหมด
ทำรายการติดตามสั้น ๆ ในวันเดียวกันของทุกเดือนได้แก่ ยอดคงเหลือ ต้นทุนหรือค่าธรรมเนียมที่เกิดขึ้น ยอดขั้นต่ำ เงินโปะ และวันที่คาดว่าจะทบทวนใหม่ การติดตามนี้ไม่ได้มีไว้เพื่อกดดันตัวเอง แต่เพื่อจับความเปลี่ยนแปลง เช่น รายได้ลด ค่าใช้จ่ายจำเป็นเพิ่ม หรือเจ้าหนี้เปลี่ยนเงื่อนไข
ถ้าเงินโปะลดลงในเดือนใด ให้ลดความเร็วชั่วคราวแทนการฝืนจ่ายจนต้องรูดหรือกู้เพิ่ม และถ้ามีรายได้พิเศษ อย่ารีบส่งทั้งหมดไปหนี้โดยไม่เหลือเงินสำหรับเหตุจำเป็น แบ่งจำนวนที่จะใช้ได้ตามสภาพคล่องจริง แล้วคงลำดับเดิมไว้
สรุปจำง่าย: กันค่าใช้จ่ายจำเป็น จ่ายขั้นต่ำทุกบัญชี จัดการบัญชีที่ค้างหรือมีความเสี่ยงรุนแรง แล้วนำเงินที่เหลือโปะหนี้ต้นทุนสูงสุด เมื่อหนี้ก้อนหนึ่งหมด ให้ย้ายเงินก้อนเดิมไปก้อนถัดไปและตรวจหลักฐานทุกครั้ง
ดังนั้นคำตอบของคำถามว่า “มีหนี้หลายทางควรจ่ายอันไหนก่อน” ไม่ใช่หนี้ที่ยอดสูงที่สุดโดยอัตโนมัติ แต่คือหนี้ที่เมื่อพิจารณาสถานะการค้าง ผลกระทบตามเงื่อนไข และต้นทุนจริงแล้วควรถูกเร่งก่อน การเรียงหนี้ที่ดีต้องทำให้คุณจ่ายตามแผนได้ต่อเนื่อง ไม่ใช่แค่จ่ายเงินก้อนหนึ่งแล้วกลับไปสร้างหนี้ใหม่ในเดือนถัดไป