หนี้บัตรเครดิตที่มียอดสูงไม่ควรเริ่มแก้ด้วยการพยายามจ่ายเงินก้อนใหญ่แบบไม่มีแผน เพราะถ้าจ่ายจนเงินไม่พอใช้แล้วต้องรูดใบเดิมซ้ำ ยอดหนี้อาจไม่ลดลงจริง จุดเริ่มต้นที่เหมาะกว่าคือหยุดไม่ให้หนี้โตขึ้น เห็นภาพเงินสดทั้งเดือน และแยกให้ออกว่าปัญหาอยู่ที่ยอดหนี้ ดอกเบี้ย กระแสเงินสด หรือการค้างชำระ จากนั้นจึงเลือกวิธีปิดหนี้บัตรเครดิตที่ทำได้ต่อเนื่องโดยไม่สร้างหนี้ก้อนใหม่มาทดแทน
เป้าหมายของการแก้หนี้บัตรเครดิตจึงไม่ใช่แค่ “จ่ายให้มากที่สุดในเดือนนี้” แต่คือการทำให้บัญชีไม่เสียหายเพิ่มมีเงินพอสำหรับค่าใช้จ่ายจำเป็น และนำเงินส่วนเกินไปลดหนี้อย่างเป็นระบบ บทความนี้จะพาเริ่มจากจุดที่ควรตรวจสอบก่อน แล้วค่อยวางลำดับการจัดการหนี้บัตรเครดิตให้เหมาะกับสถานการณ์ของตัวเอง
เริ่มจากวินิจฉัยว่าอะไรทำให้หนี้บัตรเครดิตหนักขึ้น
ยอดหนี้สูงไม่ได้แปลว่าทุกคนควรใช้วิธีเดียวกัน บางคนมีรายได้พอแต่จ่ายกระจายจนเงินต้นลดช้า บางคนจ่ายขั้นต่ำแล้วยังต้องใช้บัตรซื้อของจำเป็นต่อ บางคนมีบัญชีค้างชำระจนค่าใช้จ่ายและความเสี่ยงเพิ่มขึ้น การเลือกวิธีผิดจุดอาจทำให้พยายามมากแต่ผลไม่ชัดเจน
ก่อนตัดสินใจว่าจะโอนหนี้ ขอปรับโครงสร้าง หรือเร่งจ่ายบัญชีใด ให้เขียนคำตอบของคำถามเหล่านี้ลงในกระดาษหรือไฟล์เดียวกัน
- ตอนนี้มีบัตรหรือสินเชื่อหมุนเวียนกี่บัญชี และยอดคงค้างของแต่ละบัญชีเท่าไร
- บัญชีใดจ่ายตรงเวลา บัญชีใดกำลังจะถึงกำหนด และบัญชีใดค้างชำระแล้ว
- ยอดที่ต้องจ่ายในรอบนี้ของแต่ละบัญชีคือเท่าไร โดยแยกยอดขั้นต่ำออกจากยอดที่ตั้งใจจ่ายเพิ่ม
- รายได้ที่คาดว่าจะได้รับจริงในเดือนนี้มีเท่าไร และเข้าวันไหน
- ค่าใช้จ่ายใดจำเป็นต่อการใช้ชีวิต การทำงาน หรือการรักษารายได้ และค่าใช้จ่ายใดพอลดหรือเลื่อนได้
- มีการใช้บัตรเพิ่มเพื่อจ่ายค่าใช้จ่ายเดิมหรือไม่
หากตอบไม่ได้ว่าต้องจ่ายขั้นต่ำรวมเท่าไร หรือไม่แน่ใจว่าบัญชีใดค้างอยู่ ให้หยุดการวางแผนชำระหนี้ไว้ชั่วคราวแล้วรวบรวมข้อมูลจากใบแจ้งยอดและช่องทางทางการของเจ้าหนี้ก่อน เพราะแผนที่ใช้ตัวเลขไม่ครบอาจทำให้เงินที่เตรียมไว้ไม่พอรักษาบัญชีที่สำคัญ
หยุดวงจรหนี้โต ก่อนเร่งจ่ายเงินต้น
ในช่วงที่หนี้บัตรเครดิตเยอะ ขั้นตอนแรกที่มีผลต่อแผนทั้งหมดคือทำให้ยอดใหม่ไม่ไหลเข้ามาเพิ่ม หากยังรูดบัตรเพื่อปิดช่องว่างระหว่างรายรับกับรายจ่าย เงินที่จ่ายไปอาจเพียงหมุนกลับมาเป็นยอดใช้จ่ายรอบใหม่ ไม่ได้ทำให้ภาระลดลงตามที่ตั้งใจ
ให้แยกสาเหตุของการใช้บัตรออกเป็นสองกลุ่ม คือค่าใช้จ่ายที่จำเป็นจริงกับค่าใช้จ่ายที่เลื่อนหรือลดได้ สำหรับค่าใช้จ่ายจำเป็น ให้หาวิธีชำระจากรายได้หรือเงินสดที่กันไว้ตามความเป็นไปได้ ส่วนรายการที่ไม่จำเป็นควรหยุดชั่วคราวในระหว่างตั้งหลัก ไม่จำเป็นต้องประกาศว่าจะห้ามใช้เงินทุกประเภท เพราะเป้าหมายคือทำให้กระแสเงินสดกลับมาเป็นบวกและทำตามแผนได้จริง
ถ้ายังจำเป็นต้องใช้บัตรในบางรายการ ให้กำหนดขอบเขตที่ตรวจสอบได้ เช่นใช้เฉพาะรายการจำเป็นที่มีเงินเตรียมไว้แล้ว และจดรายการทันที อย่าคิดว่ายอดวงเงินที่ยังเหลือคือเงินที่สามารถใช้ได้ เพราะวงเงินนั้นยังเป็นภาระที่ต้องชำระในอนาคต
หลักตั้งต้น: ก่อนถามว่า “จะจ่ายหนี้ใบไหนก่อน” ให้ถามว่า “เดือนนี้จะหยุดการก่อหนี้เพิ่มได้อย่างไร” และ “หลังหักค่าใช้จ่ายจำเป็นกับยอดที่ต้องรักษาแล้ว เหลือเงินสำหรับลดหนี้จริงเท่าไร”
ทำแผนเงินสดหนึ่งเดือนให้เห็นตัวเลขที่ใช้ได้จริง
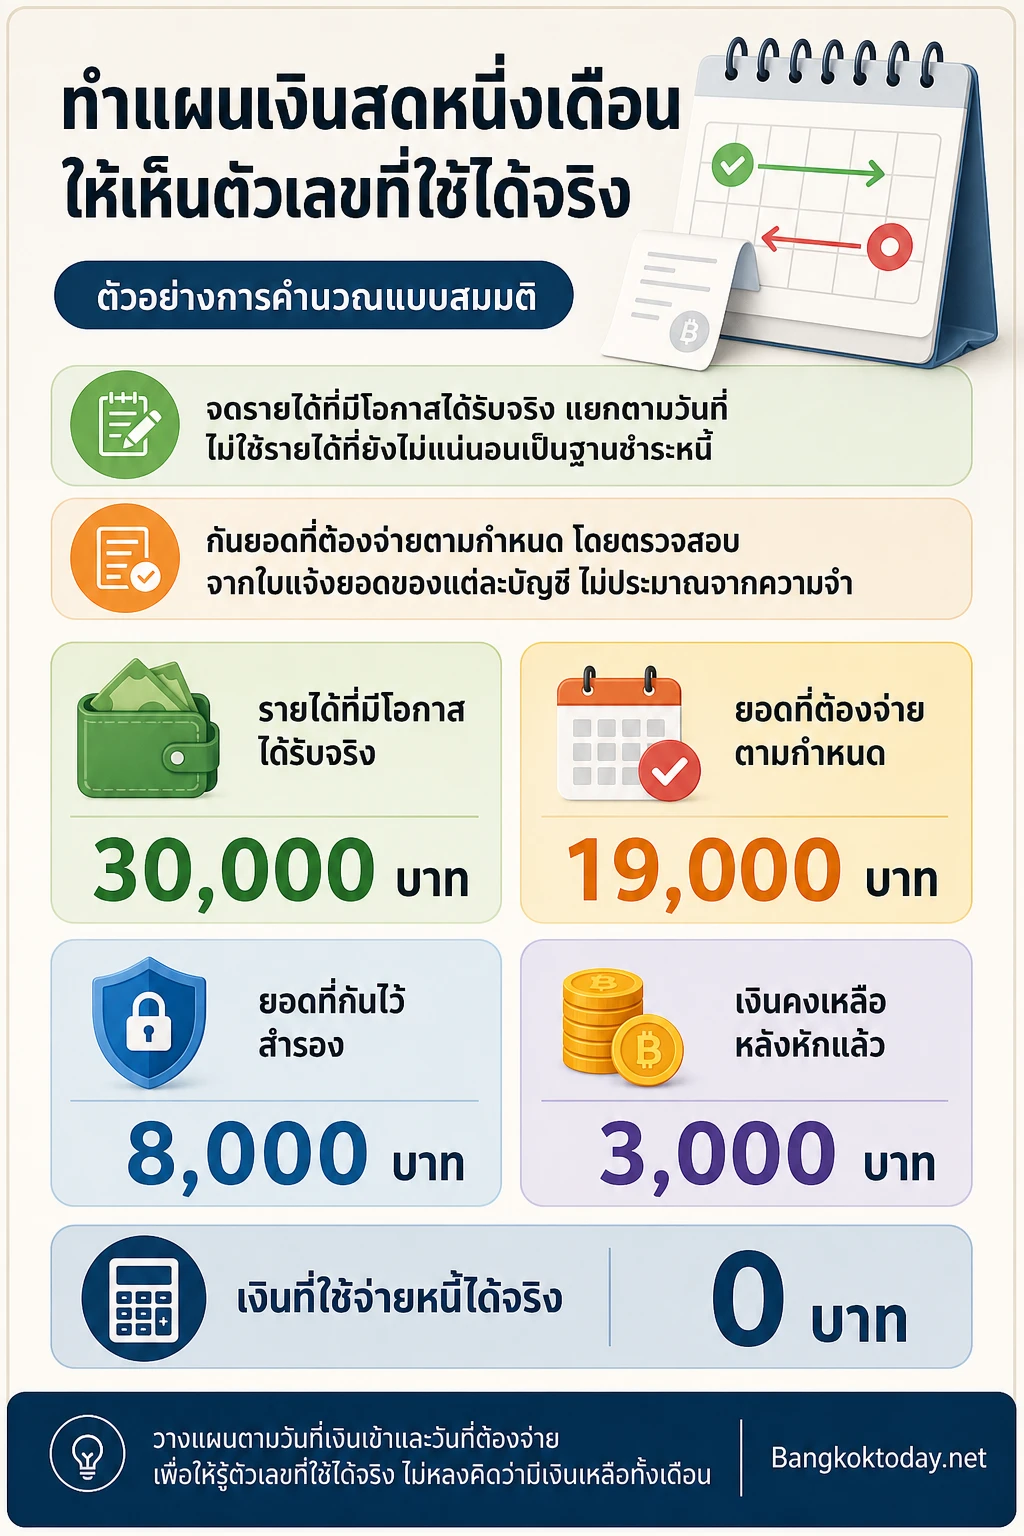
การดูรายได้ทั้งเดือนแล้วหักเฉพาะค่าใช้จ่ายประจำอาจทำให้รู้สึกว่ามีเงินเหลือ แต่ถ้ารายได้เข้าหลังวันครบกำหนด หรือมีค่าใช้จ่ายรายปีที่ไม่ได้กันไว้ เงินก้อนนั้นอาจใช้ชำระหนี้ไม่ได้จริง วิธีที่เหมาะกว่าคือวางแผนตามวันที่เงินเข้าและวันที่ต้องจ่าย
- จดรายได้ที่มีโอกาสได้รับจริง แยกตามวันที่ ไม่ใช้รายได้ที่ยังไม่แน่นอนเป็นฐานชำระหนี้
- กันค่าใช้จ่ายเพื่อให้มีชีวิตและทำงานต่อได้ เช่น ค่าอาหาร การเดินทาง ที่อยู่อาศัย ค่าสาธารณูปโภค หรือรายการจำเป็นอื่นของครัวเรือน
- กันยอดที่ต้องจ่ายตามกำหนด โดยตรวจสอบจากใบแจ้งยอดของแต่ละบัญชี ไม่ประมาณจากความจำ
- กันเงินสำหรับค่าใช้จ่ายที่ไม่ได้เกิดทุกเดือน ถ้ามีรายการที่รู้ว่าจะต้องจ่ายในระยะใกล้ เพื่อไม่ให้ต้องรูดบัตรเมื่อถึงกำหนด
- คำนวณเงินส่วนเกินสำหรับลดหนี้ เงินจำนวนนี้ต้องเป็นเงินที่จ่ายแล้วไม่ทำให้ต้องก่อหนี้เพิ่มในสัปดาห์หรือเดือนเดียวกัน
ตัวอย่างการคำนวณแบบสมมติ
ตัวเลขต่อไปนี้เป็นเพียงตัวอย่างเพื่อให้เห็นวิธีคิด ไม่ใช่เกณฑ์ตายตัว สมมติรายได้ที่ได้รับจริงในเดือนหนึ่งเท่ากับ 30,000 บาท ค่าใช้จ่ายจำเป็น 19,000 บาท และยอดที่ต้องชำระเพื่อรักษาบัญชีรวม 8,000 บาทจะเหลือ 3,000 บาทสำหรับลดหนี้เพิ่มเติม หากไม่มีค่าใช้จ่ายจำเป็นอื่นที่ยังไม่ได้บันทึก
แต่ถ้าค่าใช้จ่ายจำเป็นจริงอยู่ที่ 22,000 บาท เงินที่เหลือสำหรับจ่ายเพิ่มจะเป็น 0 บาท แผนที่ปลอดภัยในเดือนนั้นอาจเป็นการรักษาการชำระตามกำหนดและหยุดยอดใช้ใหม่ก่อน ไม่ใช่ฝืนจ่ายเพิ่มจนต้องใช้บัตรอีกครั้ง ตัวอย่างนี้ชี้ให้เห็นว่าเงินสำหรับเร่งปิดหนี้ไม่ได้มาจากยอดรายได้เพียงอย่างเดียว แต่มาจากเงินที่เหลือหลังหักภาระที่หลีกเลี่ยงไม่ได้แล้ว
จัดลำดับการแก้หนี้จากความเสียหายที่ต้องหยุดก่อน
เมื่อมีหลายบัญชี อย่าใช้ยอดคงค้างเพียงตัวเดียวเป็นตัวตัดสิน บัญชีที่ยอดเล็กกว่าอาจมีกำหนดชำระใกล้กว่า ส่วนบัญชีที่ค้างชำระแล้วอาจต้องรีบติดต่อเพื่อหาทางแก้ไขตามเงื่อนไขของเจ้าหนี้ ลำดับที่ใช้ได้ในทางปฏิบัติคือ
- รักษาบัญชีที่ยังต้องชำระให้ทันกำหนดตามความสามารถ ตรวจสอบยอดและวันครบกำหนดให้ครบทุกบัญชี เพื่อไม่ให้พลาดเพราะลืมหรือคำนวณเงินผิด
- จัดการบัญชีที่เริ่มมีปัญหาหรือค้างชำระก่อน ติดต่อเจ้าหนี้ผ่านช่องทางทางการเพื่อสอบถามทางเลือกที่มีอยู่ อย่ารอให้สถานการณ์ซับซ้อนขึ้นโดยไม่แจ้งใคร
- นำเงินส่วนเกินไปยังหนี้เป้าหมายเพียงบัญชีเดียวในแต่ละช่วง การกระจายเงินเพิ่มเล็กน้อยไปทุกใบอาจทำให้ติดตามผลยาก เลือกบัญชีโดยพิจารณาต้นทุนตามเงื่อนไขจริงและความเสี่ยงของบัญชีนั้น
- เมื่อบัญชีหนึ่งลดลงหรือปิดได้ ให้นำเงินที่เคยจ่ายบัญชีนั้นไปต่อยอดบัญชีถัดไป อย่าเปลี่ยนเงินก้อนนี้กลับเป็นงบใช้จ่ายทันที หากเป้าหมายคือเร่งลดภาระรวม
การเรียงลำดับข้างต้นไม่ใช่สูตรที่บังคับว่าต้องเลือกบัญชีดอกเบี้ยสูงสุดเสมอไป หากมีบัญชีที่ค้างหรือมีเงื่อนไขเฉพาะควรให้ความสำคัญกับการหยุดความเสียหายก่อน แล้วใช้ข้อมูลจากเจ้าหนี้ประกอบการตัดสินใจเรื่องบัญชีเป้าหมาย
ติดต่อเจ้าหนี้เมื่อจ่ายตามแผนเดิมไม่ไหว
ถ้าคำนวณแล้วรายได้ไม่พอแม้แต่ยอดที่ต้องชำระ หรือการจ่ายทุกบัญชีทำให้ต้องก่อหนี้ใหม่ นี่ไม่ใช่ปัญหาที่แก้ด้วยการประหยัดเพิ่มเพียงอย่างเดียวควรติดต่อเจ้าหนี้แต่ละรายผ่านช่องทางทางการโดยเร็ว เพื่อสอบถามทางเลือกที่มีสำหรับกรณีของตนเอง
ก่อนติดต่อ ให้เตรียมข้อมูลสั้น ๆ ให้ครบได้แก่ รายได้ที่ได้รับจริง ค่าใช้จ่ายจำเป็น ยอดหนี้ของบัญชีนั้น ประวัติการชำระล่าสุด และจำนวนเงินที่คาดว่าจะจ่ายได้ต่อเดือนตามจริง การบอกจำนวนที่จ่ายได้จริงมีประโยชน์กว่าการรับเงื่อนไขที่สูงเกินกำลังแล้วกลับมาค้างอีก
ควรถามให้ชัดว่าทางเลือกนั้นเปลี่ยนอะไรบ้าง เช่น จำนวนเงินที่ต้องจ่าย ระยะเวลาชำระ ต้นทุนรวม เงื่อนไขการใช้บัญชี และผลหากผิดนัดตามแผนใหม่ อย่าตัดสินใจจากคำว่า “จ่ายต่อเดือนน้อยลง” เพียงอย่างเดียว เพราะค่างวดที่ลดลงอาจมาพร้อมระยะเวลาที่นานขึ้นหรือเงื่อนไขอื่นที่ต้องพิจารณา ให้ขอรายละเอียดและอ่านเงื่อนไขก่อนยอมรับ
เลือกวิธีปิดหนี้บัตรเครดิตโดยดูความสามารถในการจ่ายต่อเนื่อง
หลังจากหยุดยอดใหม่และรู้เงินส่วนเกินแล้ว จึงค่อยพิจารณาวิธีปิดหนี้บัตรเครดิต วิธีที่เหมาะต้องทำให้ยอดลดลงโดยไม่ทำให้ค่าใช้จ่ายจำเป็นขาดมือ การใช้เงินก้อนทั้งหมดไปโปะหนี้อาจดูเร็ว แต่ถ้าไม่มีเงินสำรองสำหรับเหตุจำเป็นเล็ก ๆ ก็มีโอกาสกลับไปใช้บัตรอีกได้ ดังนั้นควรกันเงินสำหรับเหตุจำเป็นตามระดับที่ตนเองรับไหวก่อน แล้วจึงนำส่วนที่เหลือไปลดหนี้
หากจะรวมหนี้หรือย้ายหนี้ไปผลิตภัณฑ์อื่น ให้เปรียบเทียบต้นทุนรวมและเงื่อนไข ไม่ใช่ดูเฉพาะยอดจ่ายต่อเดือน ตรวจสอบอย่างน้อยเรื่องต่อไปนี้
- ยอดที่ต้องชำระรวมหลังการเปลี่ยนแผน
- ระยะเวลาที่ต้องชำระจนจบ
- ค่าใช้จ่ายหรือค่าธรรมเนียมที่เกี่ยวข้องตามเงื่อนไขจริง
- สิ่งที่จะเกิดขึ้นกับบัตรเดิมและความสามารถในการกลับไปใช้วงเงิน
- จำนวนเงินที่ต้องจ่ายในกรณีรายได้ลดลงหรือมีค่าใช้จ่ายฉุกเฉิน
ถ้าวิธีใหม่ทำให้จ่ายน้อยลงในช่วงแรก แต่ยังเปิดช่องให้ใช้วงเงินเดิมจนหนี้กลับมาเพิ่ม วิธีนั้นอาจเพียงย้ายปัญหา ไม่ได้แก้ต้นเหตุ การแก้หนี้ที่ยั่งยืนต้องมีทั้งแผนชำระและกติกาการใช้เงินหลังจากนั้น
ทำเช็กลิสต์รายสัปดาห์เพื่อไม่ให้แผนหลุด
แผนหนี้ที่ดีควรตรวจสอบได้ระหว่างเดือน ไม่ใช่รอเปิดใบแจ้งยอดตอนสิ้นรอบ ให้ใช้เช็กลิสต์สั้น ๆ สัปดาห์ละครั้ง
- ยอดใช้จ่ายใหม่ในสัปดาห์นี้เป็นศูนย์หรืออยู่ในขอบเขตที่กำหนดไว้หรือไม่
- มีบิลหรือยอดชำระใดใกล้ถึงกำหนด
- เงินที่กันไว้สำหรับยอดชำระยังอยู่ครบหรือถูกนำไปใช้เรื่องอื่น
- ค่าใช้จ่ายจำเป็นจริงสูงกว่าที่วางแผนไว้หรือไม่ และต้องปรับรายการใด
- ยอดหนี้รวมลดลงหรือไม่เมื่อเทียบกับรอบก่อน
ถ้าพบว่าเงินไม่พอ ให้แก้แผนทันทีด้วยการตัดรายจ่ายที่เลื่อนได้ ติดต่อเจ้าหนี้ หรือปรับจำนวนเงินเร่งจ่าย ไม่ควรรอจนพลาดกำหนดแล้วค่อยเริ่มคิด การลดเป้าหมายชั่วคราวเพื่อรักษาแผนอาจเหมาะกว่าการตั้งเป้าสูงจนทำไม่ไหว แต่ทุกการปรับควรบันทึกเหตุผลและวันทบทวนใหม่
สัญญาณว่าควรหยุดวางแผนเองและขอความช่วยเหลือ
ควรพิจารณาขอคำปรึกษาจากหน่วยงานหรือผู้ให้บริการที่เกี่ยวข้อง หากรายได้ไม่พอค่าใช้จ่ายจำเป็นและยอดชำระ หากมีการค้างหลายบัญชี หากต้องกู้หรือรูดบัตรใบหนึ่งมาจ่ายอีกใบเป็นประจำ หรือหากไม่สามารถยืนยันยอดหนี้และกำหนดชำระของตัวเองได้ การขอความช่วยเหลือไม่ควรเริ่มจากผู้ที่รับประกันว่าจะล้างหนี้ได้โดยไม่ตรวจสอบข้อมูล แต่ควรเริ่มจากช่องทางทางการและตรวจเงื่อนไขให้เข้าใจ
เตรียมเอกสารและข้อมูลให้พร้อม รวมทั้งบอกภาระทั้งหมดตามจริง การซ่อนหนี้บางบัญชีหรือบอกความสามารถในการจ่ายสูงกว่าความเป็นจริงทำให้แผนที่ได้ไม่สอดคล้องกับชีวิต และอาจทำให้กลับมามีปัญหาเร็วขึ้น
จุดเริ่มต้นที่ถูกต้องของการปลดหนี้
ถ้าต้องเริ่มวันนี้ ให้ทำตามลำดับนี้: หยุดการใช้บัตรที่ไม่จำเป็น รวบรวมยอดหนี้และวันครบกำหนดทั้งหมด คำนวณเงินสดที่เหลือหลังค่าใช้จ่ายจำเป็น รักษาการชำระที่ต้องรักษา ติดต่อเจ้าหนี้เมื่อแผนเดิมไม่ไหว และเลือกหนี้เป้าหมายเพียงบัญชีเดียวสำหรับเงินส่วนเกิน จากนั้นตรวจสอบผลทุกสัปดาห์
วิธีปลดหนี้ที่ทำได้จริงอาจไม่ได้ทำให้ยอดลดเร็วที่สุดในเดือนแรก แต่ต้องทำให้หนี้ไม่โตขึ้นและทำซ้ำได้ในเดือนถัดไป เมื่อฐานเงินสดเริ่มนิ่ง การจัดการหนี้บัตรเครดิตจะเปลี่ยนจากการไล่แก้ปัญหาเฉพาะหน้าเป็นแผนที่มองเห็นทางจบชัดขึ้นครับ