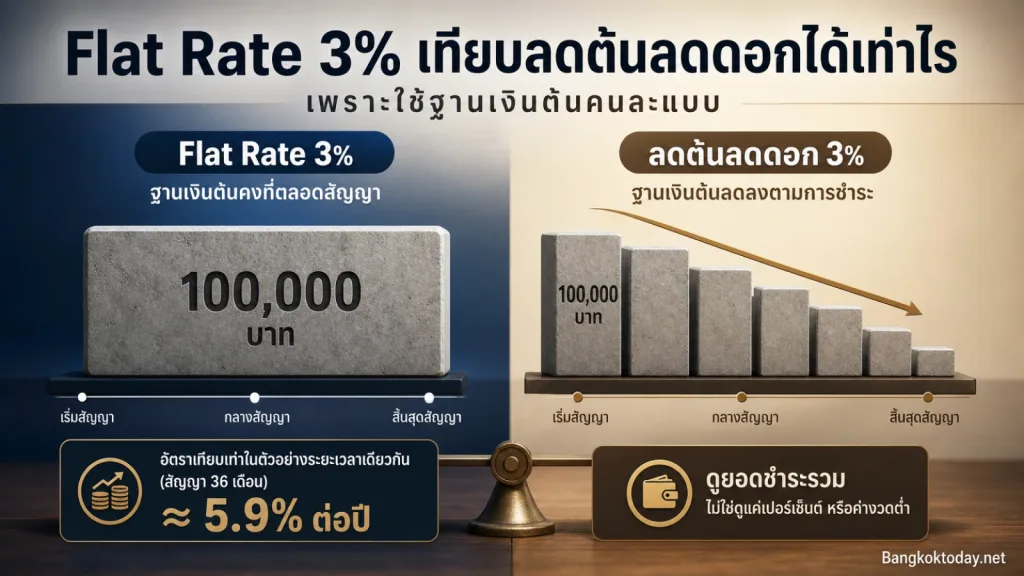
Flat Rate 3% ไม่ได้แปลว่าถูกกว่าสินเชื่อที่คิดแบบลดต้นลดดอก 3% เพราะฐานเงินต้นที่ใช้คำนวณไม่เหมือนกัน แบบ Flat Rate คิดดอกเบี้ยจากเงินต้นเต็มก้อนตลอดอายุสัญญา ส่วนแบบลดต้นลดดอก หรือ Effective Rate คิดจากเงินต้นคงเหลือหลังชำระแต่ละงวด ดังนั้นก่อนตัดสินใจจากโปรผ่อนควรแปลงอัตราให้เห็นภาพเดียวกัน และดูยอดจ่ายรวมควบคู่กัน
สรุปสั้น ๆ: Flat Rate 3% ต่อปี มักเทียบได้กับดอกเบี้ยลดต้นลดดอกประมาณ 5.5–6.6% ต่อปีในตัวอย่างการผ่อนรายเดือน ระยะเวลาที่สั้นกว่าจะทำให้ตัวเลขเทียบเท่าสูงขึ้น แต่ตัวเลขจริงต้องคำนวณจากจำนวนงวดและเงื่อนไขของสัญญา
ทำไม Flat Rate 3% จึงไม่เท่ากับลดต้นลดดอก 3%
ความต่างอยู่ที่ “ฐานเงินต้น” ที่นำมาคิดดอกเบี้ย ไม่ใช่แค่ตัวเลขเปอร์เซ็นต์ที่อยู่หน้าโฆษณา
- Flat Rate: นำเงินต้นตั้งต้นคูณอัตราดอกเบี้ยต่อปีและจำนวนปี ดอกเบี้ยรวมจึงถูกกำหนดไว้ตั้งแต่ต้น แล้วนำไปบวกกับเงินต้นเพื่อแบ่งชำระตามจำนวนงวด
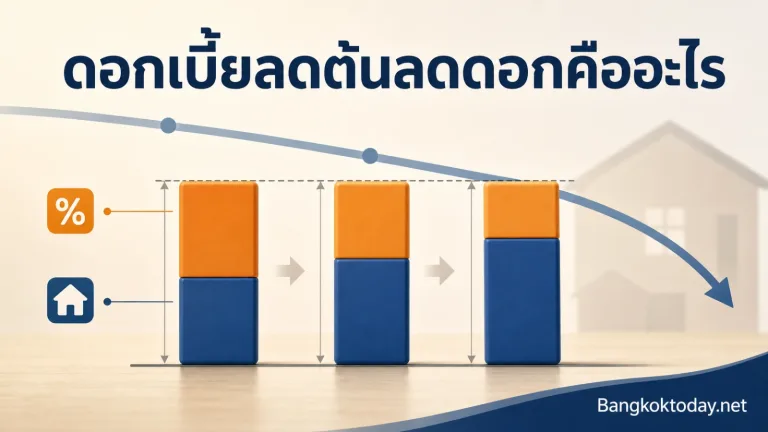
- ลดต้นลดดอก หรือ Effective Rate: คิดดอกเบี้ยแต่ละงวดจากเงินต้นคงเหลือ ยิ่งชำระเงินต้นไปมาก ดอกเบี้ยของงวดถัดไปก็มีโอกาสลดลงตามเงินต้นที่เหลือ
ตัวอย่างเช่น กู้ 100,000 บาทเป็นเวลา 3 ปี หากเป็น Flat Rate 3% ต่อปี ดอกเบี้ยรวมตามสูตรอย่างง่ายคือ 100,000 × 3% × 3 = 9,000 บาท แม้เงินต้นจะลดลงระหว่างทาง ดอกเบี้ยก้อนนี้ยังคงอ้างอิงจากเงินต้นตั้งต้น 100,000 บาท
ในทางกลับกัน หากเป็นลดต้นลดดอก 3% ต่อปี ผู้ให้กู้จะนำยอดเงินต้นคงเหลือของแต่ละงวดมาคิดดอกเบี้ย ไม่ได้คิดจาก 100,000 บาทเต็มจำนวนตลอด 3 ปี จึงเป็นคนละวิธีกัน การนำ “3%” มาเทียบตรง ๆอาจทำให้เข้าใจต้นทุนผิด
Flat Rate 3% เทียบเป็น Effective Rate ได้ประมาณเท่าไร
การเทียบต้องสมมติว่าได้รับเงินกู้เต็ม 100,000 บาท ไม่มีค่าธรรมเนียม ไม่มีเงินดาวน์ ไม่มีค่าปิดบัญชีก่อนกำหนด และชำระเป็นงวดรายเดือนเท่ากัน วิธีคำนวณ Flat Rate คือ
ดอกเบี้ยรวม = เงินต้น × อัตรา Flat Rate ต่อปี × จำนวนปี
ค่างวด = (เงินต้น + ดอกเบี้ยรวม) ÷ จำนวนงวด
จากนั้นจึงหาอัตราดอกเบี้ยรายเดือนของสินเชื่อแบบลดต้นลดดอกที่ทำให้มีค่างวดและยอดชำระรวมใกล้เคียงกัน ตัวเลขต่อไปนี้เป็น การคำนวณประกอบความเข้าใจ ไม่ใช่อัตรามาตรฐานของสินเชื่อทุกสัญญา
- ผ่อน 1 ปี: Flat Rate 3% ทำให้ดอกเบี้ยรวม 3,000 บาท ค่างวดประมาณ 8,583 บาทต่อเดือน เมื่อนำไปเทียบกับการผ่อนแบบลดต้นลดดอกจะอยู่ราว 6.6% ต่อปีแบบอัตราผลตอบแทนที่แท้จริงต่อปี
- ผ่อน 2 ปี: ดอกเบี้ยรวม 6,000 บาท ค่างวดประมาณ 4,417 บาทต่อเดือน เทียบได้ราว 6.1% ต่อปี
- ผ่อน 3 ปี: ดอกเบี้ยรวม 9,000 บาท ค่างวดประมาณ 3,028 บาทต่อเดือน เทียบได้ราว 5.9% ต่อปี
- ผ่อน 5 ปี: ดอกเบี้ยรวม 15,000 บาท ค่างวดประมาณ 1,917 บาทต่อเดือน เทียบได้ราว 5.7% ต่อปี
ตัวเลขจะค่อย ๆ เปลี่ยนตามจำนวนงวด เพราะ Flat Rate ยังคำนวณดอกเบี้ยจากเงินต้นเต็มก้อน ขณะที่การเทียบแบบลดต้นลดดอกต้องกระจายดอกเบี้ยไปตามยอดคงเหลือ ระยะเวลาผ่อนจึงเป็นตัวแปรสำคัญ ไม่ควรจำว่า Flat Rate 3% เท่ากับ Effective Rate ตัวเลขเดียวในทุกกรณี
อ่านตัวเลขให้ถูก: อัตรารายปี อัตราต่อเดือน และยอดรวม
คำว่า “ประมาณ 5.9% ต่อปี” ในการเปรียบเทียบข้างต้นหมายถึงอัตราที่คำนวณจากกระแสเงินสดของการผ่อนรายเดือนเพื่อให้เทียบกับ Flat Rate ได้ ไม่ได้หมายความว่าสัญญาทุกฉบับจะระบุชื่อหรือวิธีนำเสนอเหมือนกัน
ก่อนเปรียบเทียบควรดูให้ชัดว่าโฆษณาระบุอัตราเป็นแบบใด
- Flat Rate ต่อปี: ต้องดูเงินต้นตั้งต้นและจำนวนปีที่ใช้คำนวณดอกเบี้ย
- Effective Rate ต่อปี: ต้องดูวิธีคิดจากเงินต้นคงเหลือ จำนวนงวด และค่างวดจริง
- อัตราต่อเดือน: อย่านำไปเทียบกับอัตราต่อปีโดยไม่ดูวิธีแปลง เพราะอัตรารายปีแบบคูณ 12 กับอัตราผลตอบแทนต่อปีแบบทบต้นให้ความหมายต่างกัน
- ยอดชำระรวม: เป็นตัวเลขที่ช่วยตรวจสอบได้ตรงที่สุดในกรณีที่เงินกู้ จำนวนงวด และค่าธรรมเนียมเหมือนกัน
นอกจากนี้ ค่างวดของสินเชื่อลดต้นลดดอกอาจไม่ได้มีรูปแบบเดียวกันทุกผลิตภัณฑ์ บางสัญญาอาจกำหนดค่างวดคงที่แต่สัดส่วนเงินต้นกับดอกเบี้ยเปลี่ยนไป ขณะที่บางรูปแบบอาจทำให้ยอดชำระแต่ละช่วงไม่เท่ากัน จึงควรยึดตารางชำระเงินจริงในใบเสนอราคา ไม่ใช่ดูเฉพาะชื่อวิธีคิด
ตัวอย่างอ่านโปรผ่อนแบบไม่หลงกับค่างวดต่ำ
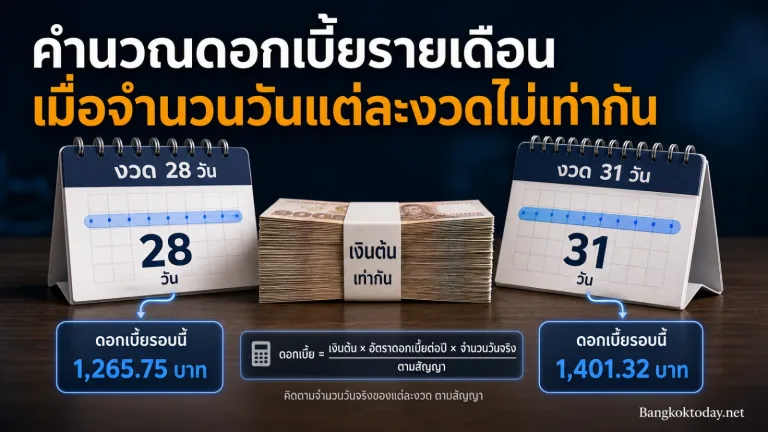
สมมติว่ามีข้อเสนอสำหรับเงินต้น 100,000 บาท ผ่อน 36 เดือนที่ Flat Rate 3% ต่อปี ภายใต้เงื่อนไขไม่มีค่าใช้จ่ายอื่น ดอกเบี้ยรวมจะเป็น 9,000 บาท และยอดจ่ายรวม 109,000 บาท หรือเฉลี่ยประมาณ 3,028 บาทต่อเดือน
จุดที่ต้องสังเกตคือค่างวด 3,028 บาทไม่ได้บอกว่าอัตราดอกเบี้ยที่แท้จริงมีเพียง 3% เพราะผู้กู้ไม่ได้ถือเงินต้น 100,000 บาทเต็มจำนวนตลอด 36 เดือน เงินต้นถูกทยอยคืนไปเรื่อย ๆ แต่ดอกเบี้ย Flat Rate ยังอ้างอิงเงินต้นตั้งต้น การเทียบกับลดต้นลดดอกจึงได้อัตราประมาณ 5.9% ต่อปีในสมมติฐานนี้
ถ้าโปรอีกชุดเสนออัตราลดต้นลดดอก แต่มีค่างวดสูงกว่าในช่วงแรก อย่าเพิ่งสรุปว่าแพงกว่า ให้ตรวจสอบยอดเงินที่ได้รับจริง ยอดชำระรวม และค่าใช้จ่ายทั้งหมดก่อน เพราะค่างวดที่สูงกว่าอาจสะท้อนการคืนเงินต้นเร็วกว่า หรืออาจเกิดจากระยะเวลาผ่อนที่สั้นกว่า
ก่อนดูโปรผ่อนต้องขอข้อมูลอะไรจากผู้ให้กู้
การคำนวณดอกเบี้ยเงินกู้จะมีความหมายก็ต่อเมื่อใช้ข้อมูลชุดเดียวกัน ลองไล่ตรวจตามลำดับนี้
- เงินต้นที่ต้องชำระจริง: แยกจากราคาสินค้า เงินดาวน์ เงินมัดจำ หรือเงินที่ถูกหักออกก่อนรับเงินกู้ เพราะยอดที่นำไปคิดดอกเบี้ยอาจไม่ใช่ตัวเลขเดียวกับราคาหน้าป้าย
- วิธีคิดดอกเบี้ย: ถามให้ชัดว่าเป็น Flat Rate หรือ Effective Rate และอัตราที่แจ้งเป็นต่อเดือนหรือต่อปี
- จำนวนงวดและวันครบกำหนด: อัตราเดียวกันแต่ผ่อน 12 งวดกับ 60 งวดย่อมให้ต้นทุนรวมและอัตราเทียบเคียงต่างกัน
- ค่างวดตลอดสัญญา: ตรวจว่าค่างวดเท่ากันทุกเดือนหรือมีช่วงอัตราพิเศษแล้วเปลี่ยนในภายหลัง
- ยอดชำระรวม: นำค่างวดคูณจำนวนงวด แล้วบวกค่าธรรมเนียมหรือค่าใช้จ่ายที่ผู้กู้ต้องจ่ายจริง หากมีรายการใดไม่รวมในค่างวดต้องแยกออกมาให้เห็น
- เงื่อนไขปิดบัญชีก่อนกำหนด: สอบถามวิธีคำนวณยอดปิดบัญชี ส่วนลดดอกเบี้ย และค่าใช้จ่ายที่เกี่ยวข้อง เพราะยอดปิดจริงอาจไม่เท่ากับเงินต้นคงเหลือที่คาดจากการหารยอดรวมแบบง่าย ๆ
หากผู้ให้กู้มีตารางผ่อนหรือเอกสารแสดงยอดชำระรวม ให้ใช้เอกสารนั้นเป็นฐานตรวจสอบ และขอให้ระบุยอดเงินที่ได้รับจริงกับยอดที่ต้องจ่ายทั้งหมดเป็นลายลักษณ์อักษร โดยเฉพาะโปรที่ใช้คำว่า “ดอกเบี้ยเริ่มต้น” หรือ “ผ่อนเพียงเดือนละ…” เพราะอาจไม่ได้สะท้อนเงื่อนไขตลอดอายุสัญญา
Flat Rate 3% เหมาะกับใคร และกรณีไหนควรระวัง
Flat Rate มีข้อดีตรงที่ค่างวดมักคำนวณและวางแผนได้ง่าย รวมทั้งอาจเห็นยอดชำระรายงวดที่ไม่สูงเมื่อเทียบกับข้อเสนอซึ่งใช้ระยะเวลาผ่อนเท่ากัน แต่ความง่ายของค่างวดไม่ได้ทำให้ต้นทุนรวมต่ำกว่าโดยอัตโนมัติ
รูปแบบนี้อาจเหมาะกับผู้ที่ตรวจสอบยอดรวมแล้วรับภาระได้ และตั้งใจผ่อนตามกำหนดจนจบสัญญา ส่วนผู้ที่มีแผนปิดหนี้เร็วควรให้ความสำคัญกับเงื่อนไขการชำระก่อนกำหนดเป็นพิเศษ เพราะการคำนวณดอกเบี้ยแบบ Flat Rate และวิธีให้ส่วนลดเมื่อปิดบัญชีอาจแตกต่างจากที่ผู้กู้คาด
สำหรับการตัดสินใจ ไม่มีอัตราแบบใดที่ถูกที่สุดสำหรับทุกคน ให้เปรียบเทียบข้อเสนอที่มีเงินต้น ระยะเวลา และค่าใช้จ่ายใกล้เคียงกัน โดยใช้ลำดับความสำคัญดังนี้: เงินที่ได้รับจริง → ยอดจ่ายรวม → อัตราที่เทียบเคียงได้ → ความยืดหยุ่นในการปิดหนี้ เมื่ออ่านครบสี่จุดแล้วจึงค่อยดูว่าค่างวดต่อเดือนพอดีกับกระแสเงินสดของคุณหรือไม่