เมื่อเห็นตัวเลขดอกเบี้ยต่อปี 15% หลายคนจะหาร 12 ทันที แล้วได้ 1.25% ต่อเดือน แล้วนำไปคูณยอดกู้เพื่อประมาณค่างวดหรือดอกเบี้ยที่ต้องจ่าย วิธีนี้สะดวกและใช้ประมาณคร่าว ๆ ได้ แต่ในสัญญาจริงมักยังคำนวณหนี้ไม่ตรง เพราะอัตราต่อปีเป็นเพียงกรอบมาตรฐาน ไม่ได้บอกเองว่าจะคิดบนยอดคงเหลือหรือยอดตั้งต้น คิดเป็นรายวันหรือรายเดือน และจะทบต้นเมื่อไหร่
บทความนี้จะไล่ให้เห็นว่า ดอกเบี้ย 15 เปอร์เซ็นต์ ต่อปีหมายถึงอะไรในทางปฏิบัติ ทำไมการหาร 12 อย่างเดียวจึงพลาดได้ง่าย และควรอ่านเงื่อนไขแบบไหนก่อนสรุปว่า “ดอกถูกหรือแพง”
ดอกเบี้ยต่อปี 15% บอกอะไรจริง ๆ
อัตราดอกเบี้ยต่อปี (annual interest rate) คืออัตราอ้างอิงที่ผู้ให้กู้ใช้สื่อสารต้นทุนเงินกู้ในหน่วยมาตรฐานเดียวกัน เพื่อให้เปรียบเทียบสินเชื่อต่างประเภทได้ ตัวเลข 15% ต่อปีจึงแปลตรง ๆ ว่า “ถ้าเงินต้น 100 บาท คงค้างตลอดทั้งปีโดยไม่ลดและไม่ทบต้นระหว่างทาง ดอกเบี้ยทั้งปีจะอยู่ที่ประมาณ 15 บาท” — นี่คือความหมายพื้นฐานของอัตราที่แสดงเป็นร้อยละต่อปี
แต่ในชีวิตจริง เงินต้นมักลดลงทุกงวด ระยะเวลากู้ไม่ครบปีพอดี และบางผลิตภัณฑ์คิดดอกเป็นรายวันตามจำนวนวันที่ผ่านไป ดังนั้น 15% ต่อปีจึงเป็น “อัตราฐาน” ไม่ใช่ใบเสร็จดอกเบี้ยล่วงหน้าหนึ่งปีเสมอไป
อีกจุดที่ควรแยกให้ชัดคือ ดอกเบี้ยเงินฝากกับดอกเบี้ยเงินกู้ใช้หน่วยร้อยละต่อปีเหมือนกัน แต่บริบทต่างกันโดยสิ้นเชิง ฝั่งเงินฝาก ตัวเลขร้อยละต่อปีคือผลตอบแทนที่ผู้ฝากอาจได้รับตามเงื่อนไขบัญชี ฝั่งเงินกู้คือต้นทุนที่ผู้กู้ต้องจ่าย ยิ่งอัตราสูงและยอดคงค้างนาน ภาระรวมยิ่งโตเร็ว การเห็นตัวเลข 15% จึงควรถามต่อทันทีว่าคิดบนฐานอะไร และชำระอย่างไร
ทำไมเอา 15 หาร 12 แล้วได้ 1.25% แต่ยังคำนวณหนี้ไม่ตรง
การหาร 12 คือการแปลงอัตรารายปีเป็นอัตรารายเดือนแบบเส้นตรง (nominal monthly rate) ซึ่งใช้ได้เมื่อสัญญาคิดดอกเป็นรายเดือนคงที่บนฐานที่ชัดเจน และไม่มีการปรับด้วยจำนวนวันจริง ปัญหาคือหลายสัญญามิได้ทำงานแบบนั้น
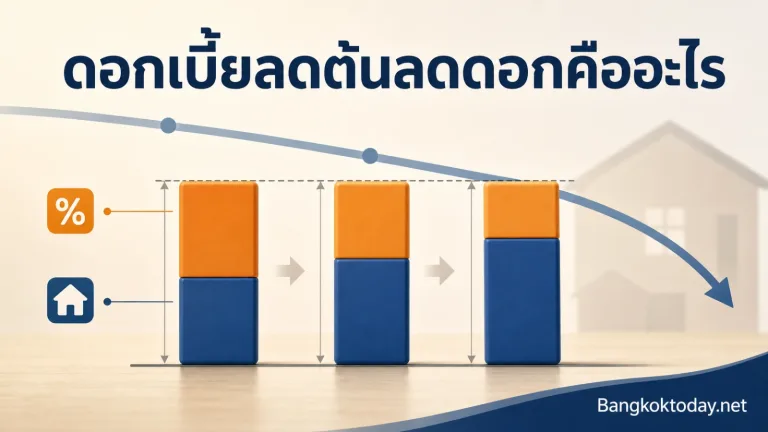
1) ฐานเงินต้นเปลี่ยนทุกงวด
ถ้าเป็นสินเชื่อแบบลดต้นลดดอก ดอกเบี้ยแต่ละงวดคิดจากยอดคงเหลือ ไม่ใช่จากยอดกู้ตั้งต้นตลอดอายุสัญญา งวดแรกดอกสูง งวดหลังดอกต่ำลงเมื่อเงินต้นลด ถ้าเอา 1.25% คูณยอดตั้งต้นทุกเดือน แล้วคูณจำนวนเดือนจะได้ดอกเบี้ยรวมสูงเกินจริงสำหรับสินเชื่อประเภทนี้
สมมติกู้ 120,000 บาท ดอกเบี้ยต่อปี 15% ชำระรายเดือนแบบลดต้นลดดอก และสมมติว่าแปลงเป็นอัตรารายเดือนแบบหาร 12 ได้ 1.25% ต่องวด งวดแรกดอกเบี้ยโดยประมาณคือ 120,000 × 1.25% = 1,500 บาท ส่วนที่เหลือของค่างวดจะไปตัดเงินต้น งวดถัดไปดอกจะคิดจากยอดที่ต่ำลงแล้ว ไม่ใช่ 1,500 บาทซ้ำทุกเดือน ถ้าใครเอา 1,500 × 12 = 18,000 บาท ไปเป็นดอกทั้งปีโดยไม่ลดต้นจะเพี้ยนจากตารางผ่อนจริงทันที
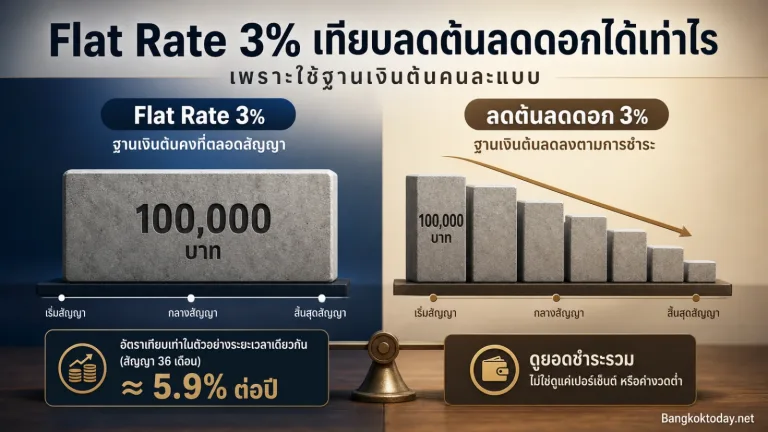
2) บางโปรคิดแบบ Flat Rate ไม่ใช่ลดต้นลดดอก
สินเชื่อบางประเภท โดยเฉพาะผ่อนสินค้าหรือสินเชื่อบุคคลบางโปรอาจคิดดอกจากยอดตั้งต้นตลอดอายุสัญญา (flat rate) แล้วเฉลี่ยเข้าค่างวด ตัวเลข “3% ต่อปีแบบแบน” จึงไม่เทียบตรงกับ “3% แบบลดต้นลดดอก” และเมื่อเทียบต้นทุนจริงมักสูงกว่าที่ตัวเลขหน้าโปรดู เรื่องนี้เป็นคนละกลไกกับการแปลง 15% ต่อปีเป็นรายเดือนบนยอดคงเหลือ ถ้ากำลังเทียบโปรผ่อนควรแยกประเภทอัตราก่อน แล้วค่อยดูยอดรวมที่ต้องจ่าย ไม่ใช่ดูแค่เปอร์เซ็นต์ที่โฆษณา
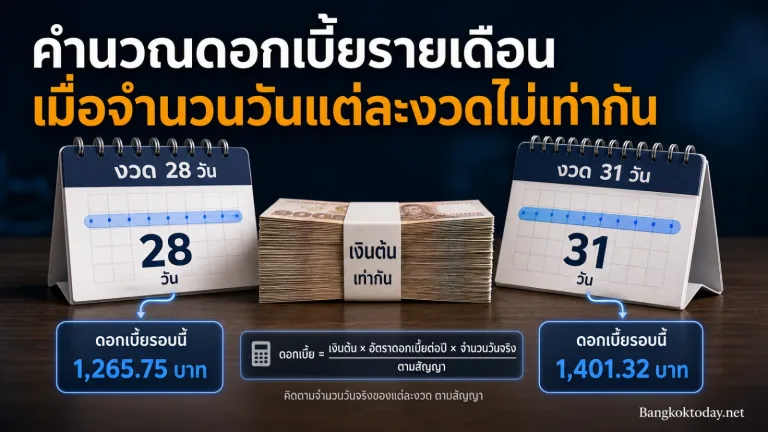
3) เดือนมีจำนวนวันไม่เท่ากัน
ผู้ให้กู้หลายรายคิดดอกเป็นรายวัน โดยใช้หลักประมาณการว่าปีมี 365 วัน (บางบริบทใช้ 360 วันตามข้อกำหนดผลิตภัณฑ์) สูตรแนวคิดคือ ดอกเบี้ยงวด ≈ ยอดคงเหลือ × อัตราต่อปี × (จำนวนวันในงวด ÷ 365) เดือน 31 วันจึงมีดอกสูงกว่าเดือน 28 วันเล็กน้อย แม้เงินต้นเท่ากัน การเอา 15 หาร 12 จะลบความต่างรายวันทิ้งไปทั้งหมด จึงเหมาะกับการประมาณ ไม่ใช่การตรวจใบแจ้งยอดทีละงวด
ถ้าต้องการไล่ตัวเลขทีละงวดเมื่อวันไม่เท่ากัน แนวคิดรายวันและการยกตัวอย่างทีละงวดมีรายละเอียดเฉพาะของมันเอง ซึ่งต่างจากการถามว่า “15% ต่อปีแปลว่าอะไร” ในภาพรวม
4) การทบต้นและรอบการคิดดอก
อัตราที่โฆษณาเป็นร้อยละต่อปีอาจเป็นอัตราที่ยังไม่สะท้อนการทบต้นภายในปี ถ้าคิดดอกบ่อยและนำดอกที่ยังไม่ชำระไปรวมเป็นฐาน ต้นทุนจริงของผู้กู้จะสูงกว่าการคูณแบบเส้นตรง ในทางกลับกัน ถ้าชำระดอกตรงเวลาและตัดเงินต้นสม่ำเสมอ ผลทบต้นฝั่งผู้กู้จะถูกจำกัด การดูแค่ 15 ÷ 12 จึงไม่บอกพฤติกรรมทบต้นในสัญญา
สรุปสั้น ๆ: 15% ต่อปีคืออัตราฐานรายปี การหาร 12 ได้เพียงอัตรารายเดือนแบบหยาบ ตัวเลขหนี้จริงขึ้นกับฐานเงินต้น (คงเหลือหรือตั้งต้น) จำนวนวัน รอบคิดดอก และวิธีตัดชำระ
วิธีคิดดอกเบี้ยให้ใกล้ความจริงมากขึ้น
ก่อนคำนวณดอกเบี้ยควรถามให้ครบสี่อย่างนี้ก่อนเสมอ
- อัตราที่แจ้งเป็นร้อยละต่อปีแบบลดต้นลดดอก แบบคงที่บนยอดตั้งต้น หรือมีสูตรเฉพาะ
- คิดดอกเป็นรายวันหรือรายเดือน และปีคิดกี่วัน
- ค่างวดคงที่หรือไม่ และส่วนไหนเป็นดอก ส่วนไหนเป็นเงินต้นในแต่ละงวด
- มีดอกเบี้ยผิดนัด ค่าธรรมเนียม หรือเงื่อนไขปิดก่อนกำหนดที่เปลี่ยนยอดรวมหรือไม่
กรอบคำนวณแบบลดต้นลดดอกเมื่อใช้รายเดือนอย่างง่าย
เมื่อสัญญาอนุญาตให้ใช้รายเดือนแบบหาร 12 ได้ แนวทางคร่าว ๆ คือ
- แปลงอัตราต่อปีเป็นต่อเดือน: 15% ÷ 12 = 1.25% ต่อเดือน (หรือ 0.0125 ในรูปทศนิยม)
- ดอกเบี้ยงวดนั้น = ยอดคงเหลือต้นงวด × 0.0125
- เงินต้นที่ตัดได้ = ค่างวด − ดอกเบี้ยงวดนั้น
- ยอดคงเหลือปลายงวด = ยอดต้นงวด − เงินต้นที่ตัดได้
- ทำซ้ำจนหมดอายุสัญญา
วิธีนี้ยังเป็นแบบจำลอง ไม่ใช่ใบแจ้งหนี้จากผู้ให้กู้ แต่ช่วยให้เห็นว่าทำไมดอกงวดแรกกับงวดท้ายไม่เท่ากัน และทำไมการคูณ 1.25% กับยอดตั้งต้นตลอดทั้งปีจึงผิดทาง
กรอบคำนวณเมื่อคิดรายวัน
ถ้าผู้ให้กู้คิดตามจำนวนวันจริง แนวคิดจะเป็น ดอกเบี้ย = ยอดคงเหลือ × 15% × (จำนวนวัน ÷ 365) แล้วนำผลลัพธ์ไปรวมในงวดนั้น เดือนยาวจะแพงกว่าเดือนสั้นเล็กน้อย ความต่างนี้อาจไม่ใหญ่ในงวดเดียว แต่สะสมได้ถ้ามียอดคงเหลือสูงและระยะเวลานาน
ตัวอย่างสมมติ: เห็นภาพว่าทำไมตัวเลขเพี้ยน
ตัวอย่างต่อไปนี้เป็นสมมติเพื่อประกอบความเข้าใจ ไม่ใช่ข้อเสนอสินเชื่อหรืออัตราของสถาบันการเงินใดเป็นพิเศษ
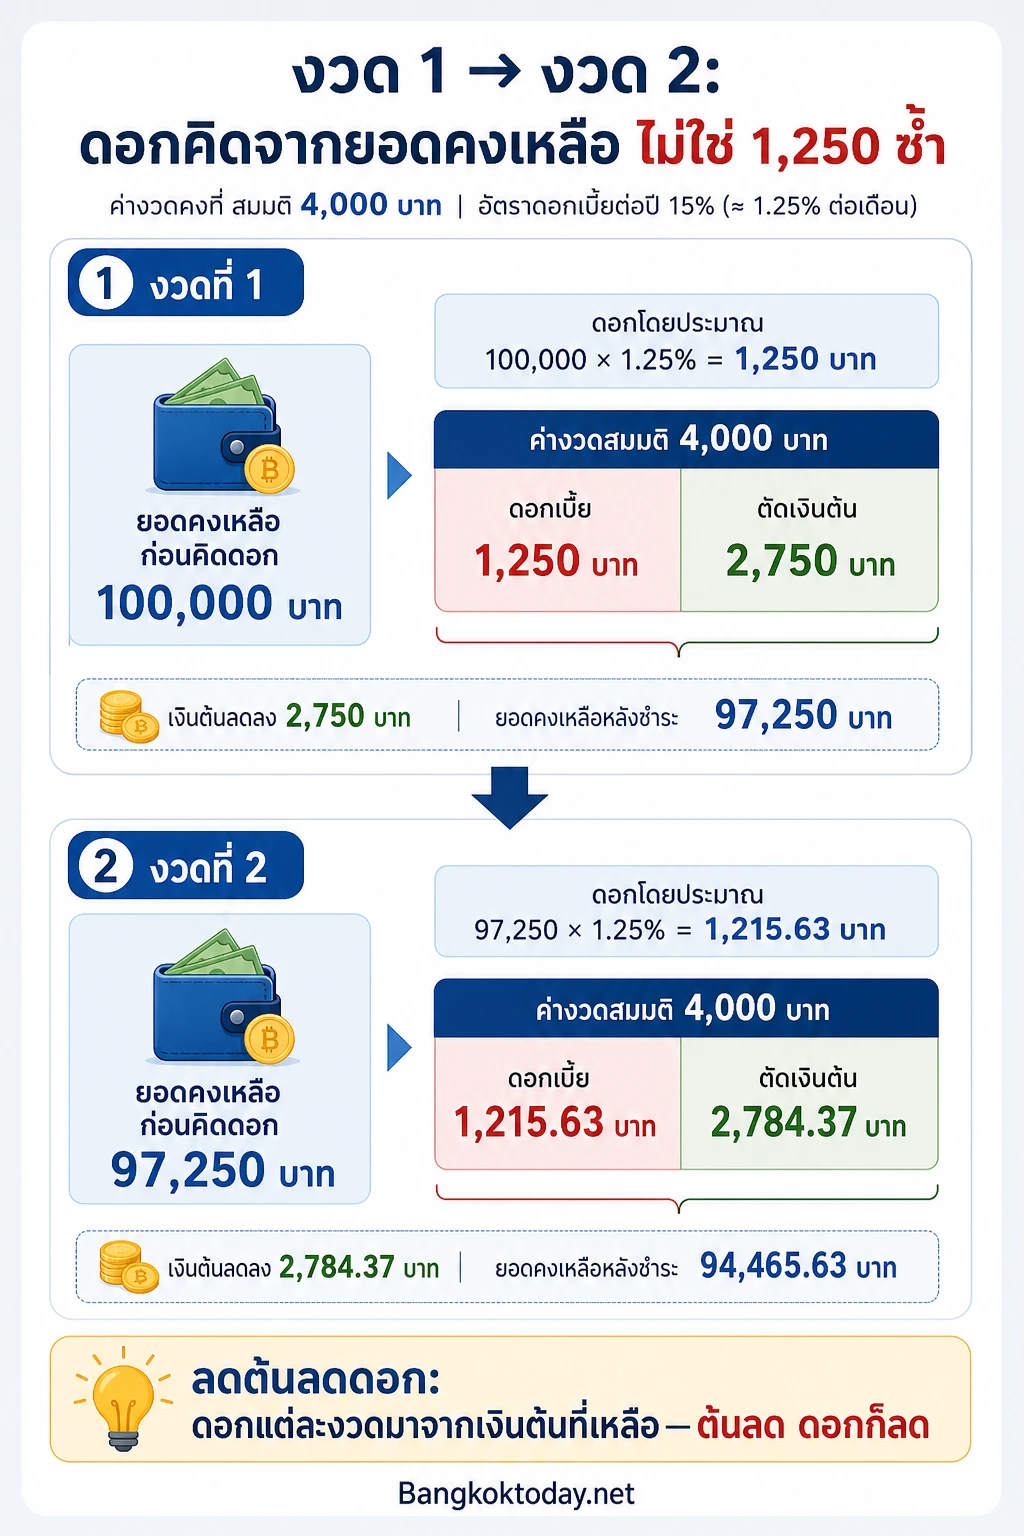
สมมติ กู้ 100,000 บาท อัตราดอกเบี้ยต่อปี 15% ผ่อนแบบลดต้นลดดอก ค่างวดคงที่ และใช้การแปลงรายเดือนแบบ 15 ÷ 12 = 1.25% เพียงเพื่อประมาณการ
- งวดที่ 1: ดอกโดยประมาณ 100,000 × 1.25% = 1,250 บาท หากค่างวดสมมติ 4,000 บาทจะตัดเงินต้นได้ 2,750 บาท เหลือเงินต้นประมาณ 97,250 บาท
- งวดที่ 2: ดอกโดยประมาณ 97,250 × 1.25% ≈ 1,215.63 บาท ไม่ใช่ 1,250 บาทอีกต่อไป ส่วนตัดเงินต้นจะมากขึ้นเล็กน้อยถ้าค่างวดเท่าเดิม
ถ้าใครคำนวณผิดโดยเอา 100,000 × 1.25% × 12 = 15,000 บาทเป็นดอกทั้งปี โดยลืมว่าเงินต้นลดทุกเดือนจะประเมินภาระสูงเกินสำหรับสินเชื่อลดต้นลดดอก ในทางกลับกัน ถ้าสัญญาเป็นแบบคิดดอกจากยอดตั้งต้นตลอดอายุ (flat) ยอดดอกทั้งสัญญาอาจใกล้เคียงการคูณกับยอดตั้งต้นมากกว่า แต่ต้นทุนที่แท้จริงเมื่อเทียบเป็นอัตราที่มีผลมักสูงกว่าตัวเลขที่โฆษณาแบบแบน — จึงต้องอ่านชนิดอัตราก่อนเสมอ
ลองมุมรายวันสั้น ๆ: ยอดคงเหลือ 100,000 บาท ดอก 15% ต่อปี งวด 31 วัน ดอกโดยประมาณ = 100,000 × 0.15 × (31 ÷ 365) ≈ 1,274 บาท ส่วนงวด 28 วัน ≈ 1,151 บาท ความต่างราวร้อยกว่าบาทต่องวดนี้เกิดจากจำนวนวัน ไม่ใช่จากอัตราที่เปลี่ยน
เมื่อไหร่การหาร 12 ใช้ได้ และเมื่อไหร่ไม่ควรใช้
ใช้ประมาณการได้ เมื่อต้องการรู้คร่าว ๆ ว่าดอกต่องวดต้น ๆ อยู่แถวไหน เปรียบเทียบสินเชื่อที่โครงสร้างคล้ายกัน หรือวางแผนกระแสเงินสดเบื้องต้นก่อนขอตารางผ่อนอย่างเป็นทางการ
ไม่ควรใช้ตัดสินใจคนเดียว เมื่อจะเซ็นสัญญา เปรียบเทียบโปรผ่อนสินค้า วางแผนปิดหนี้ก่อนกำหนด หรือตรวจว่าใบแจ้งยอดถูกต้อง เพราะรายละเอียดฐานคิดดอก ค่าธรรมเนียม และวิธีตัดชำระมีผลต่อยอดรวมมากกว่าทศนิยมจากการหาร 12
สัญญาณที่บอกว่าตัวเลขในหัวคุณอาจไม่ตรงกับหนี้จริง มี เช่น ค่างวดต่ำผิดปกติเมื่อเทียบกับระยะเวลาสั้น ดอกเบี้ยที่แจ้งเป็น “ต่อปี” แต่ไม่ระบุว่าแบนหรือลดต้นลดดอกมีดอกเบี้ยผิดนัดแยกต่างหากสูงกว่าอัตราปกติ หรือปิดจบก่อนกำหนดแล้วได้ยอดที่ต่างจากที่คูณคร่าว ๆ ไว้มาก
อ่านอัตราดอกเบี้ยเงินกู้บนหน้าประกาศอย่างไรไม่สับสน
สถาบันการเงินมักแสดงอัตราอ้างอิงเป็นร้อยละต่อปี เช่น อัตราสำหรับลูกค้ารายย่อยหรืออัตราลอยตัวประเภทต่าง ๆ ตัวเลขเหล่านี้เป็นจุดตั้งต้นของราคาเงินกู้ ไม่ใช่ค่างวดสำเร็จรูป สินเชื่อแต่ละสัญญาอาจบวกส่วนต่างตามความเสี่ยง หลักประกัน ประวัติ และโปรโมชัน แม้หน้าเว็บจะโชว์อัตราอ้างอิงชุดหนึ่ง สัญญาของคุณอาจใช้สูตรคนละแบบ
สิ่งที่ควรขอจากผู้ให้กู้ก่อนตัดสินใจจึงไม่ใช่แค่ “ปีละกี่เปอร์เซ็นต์” แต่รวมถึงตารางผ่อนที่แยกดอกและเงินต้น วิธีคิดดอกเมื่อจำนวนวันไม่เท่ากัน เงื่อนไขปรับอัตราหากเป็นแบบลอยตัว และยอดปิดบัญชี ณ วันที่สนใจ การมีเอกสารชุดนี้สำคัญกว่าการจำสูตรหาร 12 ได้คล่อง
เลือกมุมมองให้ถูกก่อนคำนวณ
ถ้าเป้าหมายคือเข้าใจภาระผ่อนรายเดือนของสินเชื่อลดต้นลดดอก ให้คิดดอกจากยอดคงเหลือทีละงวด แล้วดูว่าเงินต้นลดเร็วแค่ไหน
ถ้าเป้าหมายคือเทียบโปรผ่อนที่โชว์เปอร์เซ็นต์ต่ำ ๆ ให้ถามก่อนว่าเป็น flat หรือลดต้นลดดอก แล้วยึดยอดรวมที่ต้องจ่ายและระยะเวลา ไม่ยึดแค่ตัวเลขหน้าโปสเตอร์
ถ้าเป้าหมายคือตรวจใบแจ้งหนี้ที่ดอกแต่ละเดือนไม่เท่ากันแม้ค่างวดคงที่ ให้มองที่จำนวนวันและยอดคงเหลือ ไม่ใช่สงสัยว่าอัตราต่อปีเปลี่ยนเอง
ดอกเบี้ยต่อปี 15% จึงไม่ใช่คำตอบสำเร็จรูป แต่เป็นจุดเริ่มที่ถูกต้องเมื่อรู้ว่าต้องแปลงอย่างไร บนฐานอะไร และภายใต้กติกาใด การหาร 12 เป็นทางลัดที่สะดวกสำหรับประมาณการ แต่หนี้ที่ตรงกับสัญญาจะมาจากวิธีคิดดอกตามข้อกำหนดจริง ตารางผ่อน และพฤติกรรมการชำระของคุณเองครับ