เงินเดือน 15000 จะเก็บเงินยังไงให้พอใช้ ไม่ต้องถอนเงินเก็บกลับมาใช้กลางเดือน และค่อย ๆ มีเงินสำรองได้จริง คำตอบไม่ได้อยู่ที่การตัดค่าใช้จ่ายทุกอย่างจนใช้ชีวิตลำบาก แต่อยู่ที่การกำหนดบทบาทให้เงินแต่ละบาทตั้งแต่วันที่เงินเดือนเข้า โดยเริ่มจากรายได้สุทธิที่ได้รับจริง ไม่ใช่ตัวเลขเงินเดือนก่อนหักรายการต่าง ๆ
หลักสำคัญ: อย่ารอให้เหลือเงินแล้วค่อยออม ให้กันเงินสำรองออกก่อน จากนั้นจึงออกแบบค่าใช้จ่ายที่เหลือให้เหมาะกับชีวิตจริง หากรายได้ยังไม่พอสำหรับค่าใช้จ่ายจำเป็นทั้งหมด ต้องแก้ที่โครงสร้างรายจ่ายหรือเพิ่มรายได้ ไม่ใช่บังคับตัวเองให้ออมจนต้องก่อหนี้
เริ่มจากแยกเงินเดือน 15,000 บาทออกเป็น 4 หน้าที่
ก่อนคิดว่าจะออมกี่เปอร์เซ็นต์ ให้ดูว่าเงินทั้งเดือนต้องทำหน้าที่อะไรบ้าง เพราะคนที่อยู่คนเดียว เช่าห้อง และไม่มีหนี้ จะมีพื้นที่ออมไม่เหมือนคนที่ช่วยค่าใช้จ่ายครอบครัวหรือมีหนี้ผ่อนอยู่ วิธีแบ่งเงินเดือน 15000 จึงควรเป็นกรอบที่ปรับตามภาระจริง ไม่ใช่สูตรตายตัวสำหรับทุกคน
- ค่าใช้จ่ายจำเป็น: ค่าเช่าหรือที่พัก อาหาร การเดินทาง ค่าน้ำไฟ โทรศัพท์ และค่าใช้จ่ายที่ต้องจ่ายเป็นประจำ
- ภาระผูกพัน: หนี้ขั้นต่ำ เงินที่ต้องส่งให้ครอบครัว เบี้ยประกัน หรือรายการที่ยกเลิกไม่ได้ในระยะสั้น
- ค่าใช้จ่ายยืดหยุ่น: อาหารนอกบ้าน เครื่องดื่ม ช้อปปิ้ง ความบันเทิง และการเดินทางที่เลือกปรับได้
- เงินสำรอง: เงินสำหรับเหตุจำเป็นที่คาดเดาไม่ได้ เช่น เจ็บป่วย อุปกรณ์ทำงานเสีย หรือรายได้สะดุด
เงินออมระยะยาวหรือการลงทุนอาจเป็นเป้าหมายถัดไป แต่ในช่วงเริ่มต้นไม่ควรนำเงินสำรองฉุกเฉินไปเสี่ยงกับสินทรัพย์ที่มูลค่าเปลี่ยนแปลงได้ เงินสำรองมีหน้าที่ช่วยให้ไม่ต้องพึ่งบัตรเครดิตหรือสินเชื่อเมื่อเกิดเหตุไม่คาดคิด
ทำบัญชีจากเงินที่จ่ายจริง ไม่ใช่เดาจากความรู้สึก
การวางแผนการเงินมนุษย์เงินเดือนเริ่มได้จากการเปิดดูรายการย้อนหลังของบัญชี แอปธนาคาร หรือสลิปค่าใช้จ่าย แล้วจดรายการที่เกิดขึ้นจริงเป็นเวลาอย่างน้อยหนึ่งรอบรายได้ วิธีนี้ช่วยให้เห็นค่าใช้จ่ายเล็ก ๆ ที่เกิดซ้ำ ซึ่งมักไม่รู้สึกว่าเป็นภาระเมื่อจ่ายครั้งเดียว แต่รวมกันแล้วทำให้เงินหายไปมาก
แบ่งรายการที่พบเป็น 3 กลุ่มก่อน ได้แก่ “ต้องจ่าย” “ควรจ่าย” และ “อยากจ่าย” จากนั้นระบุยอดขั้นต่ำที่ทำให้ใช้ชีวิตและทำงานได้ตามปกติ ตัวอย่างเช่น ค่าเดินทางไปทำงานและอาหารในวันทำงานอาจอยู่ในกลุ่มต้องจ่าย ขณะที่การสั่งอาหารเดลิเวอรี่อาจเป็นค่าใช้จ่ายที่ลดความถี่ได้ ไม่จำเป็นต้องตัดออกทั้งหมด
อย่าลืมรายการที่ไม่ได้จ่ายทุกเดือน เช่น ค่าซ่อมรถ ค่าของใช้ชิ้นใหญ่ ค่ารักษาพยาบาล หรือค่าเดินทางกลับบ้าน หากไม่กันเงินไว้เลย รายการเหล่านี้จะดูเหมือน “เหตุฉุกเฉิน” ทุกครั้ง ทั้งที่บางรายการเป็นค่าใช้จ่ายที่เกิดขึ้นเป็นระยะและพอคาดการณ์ได้
ตัวอย่างการแบ่งเงิน 15,000 บาทที่ใช้เป็นจุดตั้งต้น
ตัวอย่างต่อไปนี้เป็น กรอบสมมติ ไม่ใช่สัดส่วนมาตรฐาน และยังไม่รวมรายละเอียดภาษี ประกันสังคม หรือหนี้ของแต่ละคน สมมติว่ารายได้สุทธิที่เข้าบัญชีคือ 15,000 บาท และไม่มีหนี้ดอกเบี้ยสูง อาจเริ่มทดลองจัดเงินดังนี้
- ค่าใช้จ่ายจำเป็น 9,000 บาท: ใช้กับที่พัก อาหาร การเดินทาง และบิลพื้นฐาน
- เงินสำรอง 2,000 บาท: โอนออกในวันเงินเดือนเข้าไปยังบัญชีที่ไม่ใช้จ่ายประจำ
- ค่าใช้จ่ายยืดหยุ่น 2,500 บาท: ใช้กับความสุขและรายการที่ปรับลดได้
- ค่าใช้จ่ายไม่ประจำ 1,500 บาท: เก็บไว้สำหรับค่าใช้จ่ายรายไตรมาส รายปี หรือของจำเป็นที่ต้องเปลี่ยน
รวมแล้วเท่ากับ 15,000 บาทพอดี แต่แผนนี้จะใช้ได้ก็ต่อเมื่อค่าใช้จ่ายจำเป็นของบุคคลนั้นอยู่ใกล้เคียงกรอบดังกล่าว หากค่าเช่าและภาระครอบครัวสูงกว่านี้ ให้ถือเป็นเครื่องมือสำหรับค้นหาจุดที่ต้องปรับ ไม่ใช่เหตุผลให้ฝืนใช้เงินน้อยกว่าความจำเป็นจริง
หากยังไม่สามารถกันเงินสำรองได้ 2,000 บาท ให้เริ่มจากจำนวนที่ไม่ทำให้ต้องยืมเงินกลับมาใช้ เช่น 300 หรือ 500 บาทต่อเดือน แล้วเพิ่มเมื่อพบว่ากระแสเงินสดยังเหลือ การออมจำนวนน้อยแต่ทำต่อเนื่องและไม่ต้องถอนกลับ มักสร้างระบบที่มั่นคงกว่าการตั้งเป้าสูงแล้วล้มเลิก
จัดการเงินสำรองเป็น 2 เป้าหมาย จะเห็นความคืบหน้าชัดกว่า
คำว่า “เงินสำรอง” อาจหมายถึงเงินคนละหน้าที่ จึงควรแยกเป้าหมายเพื่อไม่ให้ใช้ปะปนกัน
เป้าหมายแรก: เงินกันชนสำหรับเรื่องเร่งด่วน
เริ่มจากเงินก้อนเล็กที่ช่วยรับมือค่าใช้จ่ายทันที เช่น ค่าซ่อมโทรศัพท์ที่ใช้ทำงาน ค่าเดินทางจำเป็น หรือค่ารักษาพยาบาลเบื้องต้น จำนวนเป้าหมายขึ้นอยู่กับภาระของแต่ละคน ไม่จำเป็นต้องรอให้มีเงินก้อนใหญ่จึงจะเรียกว่าเริ่มต้นแล้ว
เป้าหมายที่สอง: เงินสำรองเมื่อรายได้สะดุด
เมื่อมีกันชนแล้ว จึงค่อยขยายเงินสำรองให้ครอบคลุมค่าใช้จ่ายจำเป็นหลายเดือน ระยะเวลาที่เหมาะสมแตกต่างกันตามความมั่นคงของงาน คนที่มีรายได้ผันผวน มีผู้พึ่งพิง หรือมีภาระหนี้ อาจต้องการเงินสำรองมากกว่าคนที่มีรายได้แน่นอนและค่าใช้จ่ายต่ำ
เวลาประเมินเป้าหมาย ให้ใช้เฉพาะค่าใช้จ่ายที่จำเป็นต่อการดำรงชีวิต ไม่จำเป็นต้องคูณรวมกับงบเที่ยวหรือช้อปปิ้งทั้งหมด เงินสำรองควรเก็บในที่ถอนใช้ได้เมื่อจำเป็นและไม่ปะปนกับบัญชีที่ใช้รูดหรือโอนจ่ายทุกวัน
ใช้ระบบวันเงินเดือนออก แทนการพึ่งวินัยทั้งเดือน
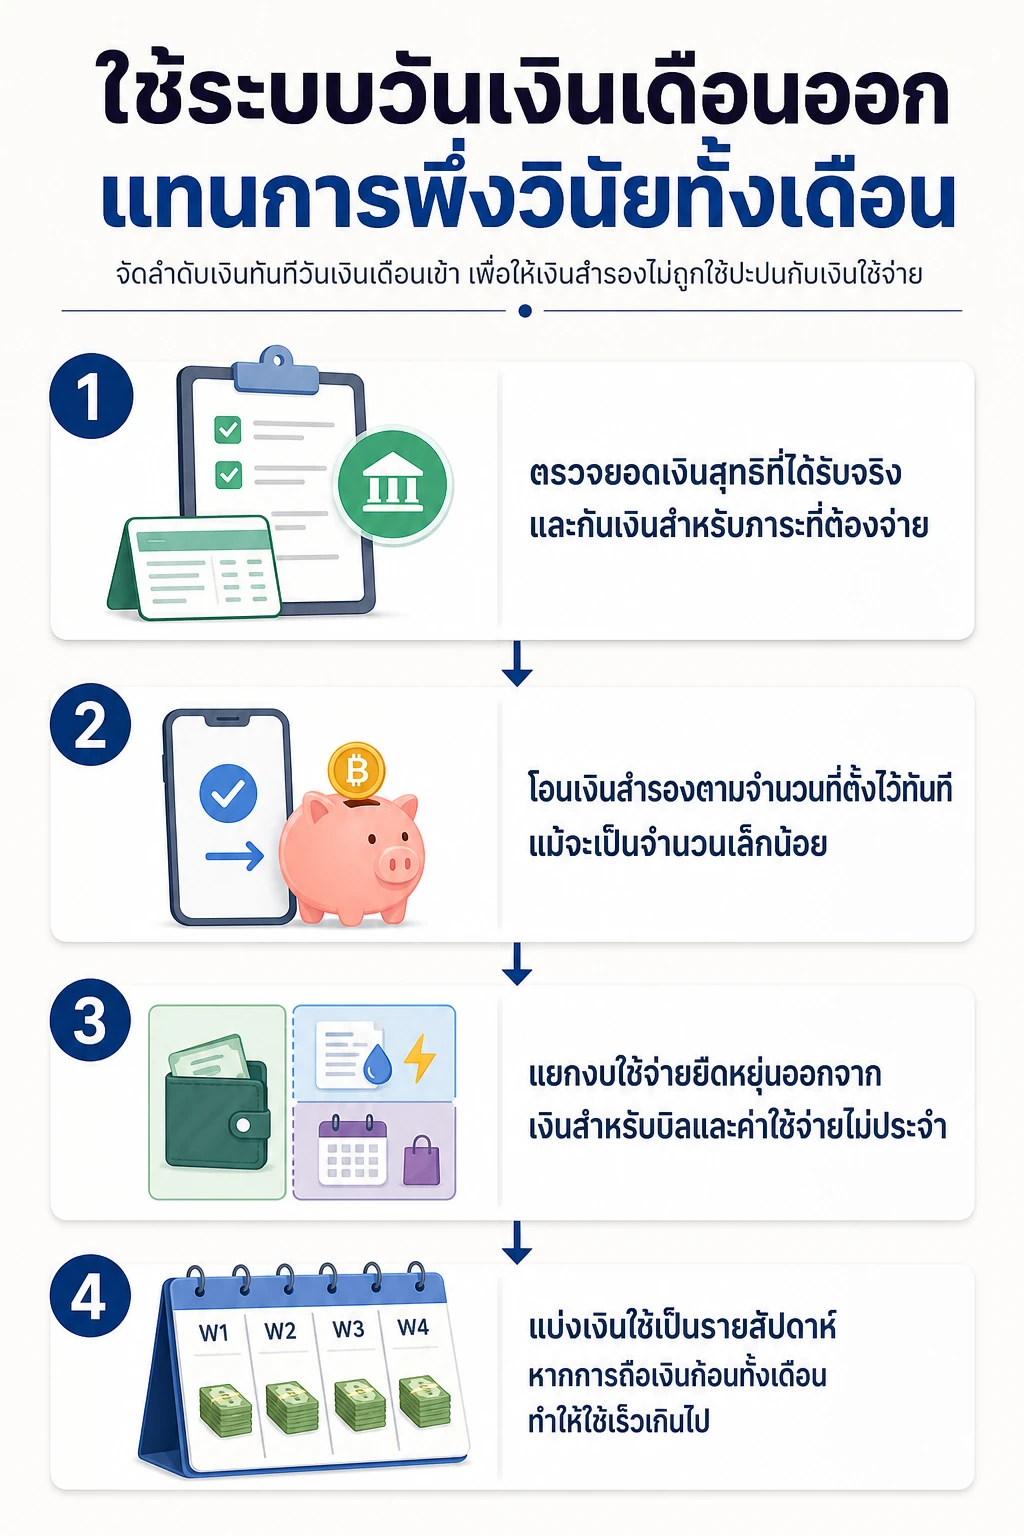
วันที่เงินเข้าเป็นจุดที่จัดการง่ายที่สุด เพราะยอดเงินยังไม่ถูกใช้ไปกับเรื่องต่าง ๆ ตั้งระบบให้เงินไหลตามลำดับนี้
- ตรวจยอดเงินสุทธิที่ได้รับจริง และกันเงินสำหรับภาระที่ต้องจ่าย
- โอนเงินสำรองตามจำนวนที่ตั้งไว้ทันที แม้จะเป็นจำนวนเล็กน้อย
- แยกงบใช้จ่ายยืดหยุ่นออกจากเงินสำหรับบิลและค่าใช้จ่ายไม่ประจำ
- แบ่งเงินใช้เป็นรายสัปดาห์ หากการถือเงินก้อนทั้งเดือนทำให้ใช้เร็วเกินไป
- เหลือเงินเท่าไรเมื่อสิ้นเดือน ให้ตัดสินใจล่วงหน้าว่าจะเพิ่มเงินสำรองหรือเก็บไว้เป็นงบของเดือนถัดไป
การแยกบัญชีเป็นเพียงเครื่องมือ ไม่ใช่หัวใจของแผน หากมีบัญชีเดียวก็ทำได้ด้วยการตั้งหมวดในแอป จดงบคงเหลือ หรือกำหนดวงเงินใช้รายสัปดาห์ สิ่งสำคัญคือเงินที่มีหน้าที่เป็นเงินสำรองต้องไม่ถูกนับเป็นเงินที่ใช้ได้ตามปกติ
ลดรายจ่ายตรงไหนก่อนเมื่อเงินไม่พอ
อย่าเริ่มจากการตัดค่าใช้จ่ายที่จำเป็นต่อการทำงานหรือสุขภาพ เพราะอาจทำให้เกิดต้นทุนที่แพงกว่าเดิม เช่น เดินทางลำบากจนต้องใช้บริการเร่งด่วน หรือประหยัดอาหารจนกระทบสุขภาพ ให้ไล่ตรวจตามลำดับที่ปรับได้ก่อน
- รายการที่จ่ายซ้ำแต่ไม่ค่อยได้ใช้: ตรวจค่าสมาชิกและบริการรายเดือนที่ถูกตัดอัตโนมัติ
- ค่าใช้จ่ายที่เกิดจากความสะดวก: เปรียบเทียบการซื้ออาหาร เครื่องดื่ม และการเดินทางบางครั้งโดยไม่ต้องห้ามตัวเองทั้งหมด
- สัญญาหรือแพ็กเกจที่เกินการใช้งาน: ทบทวนโทรศัพท์ อินเทอร์เน็ต และบริการประจำเมื่อครบช่วงเปลี่ยนแผน
- ค่าใช้จ่ายไม่ประจำที่ไม่ได้วางแผน: กันเงินรายเดือนเพื่อไม่ให้ต้องดึงเงินสำรองเมื่อถึงกำหนดจ่าย
การลดรายจ่ายควรมีจำนวนและช่วงเวลาทดลองที่ชัดเจน เช่น ลดความถี่การสั่งอาหารในเดือนหน้า แล้วดูว่ายังทำงานและใช้ชีวิตได้หรือไม่ หากแผนทำให้เครียดจนกลับไปใช้จ่ายหนักกว่าเดิม แปลว่าต้องปรับวิธี ไม่ใช่สรุปว่าตัวเองไม่มีวินัย
ถ้ามีหนี้ ต้องจัดลำดับก่อนเพิ่มเงินออม
เงินสำรองยังสำคัญแม้มีหนี้ แต่การแบ่งเงินทั้งหมดไปออมขณะที่หนี้มีดอกเบี้ยสูงอาจทำให้ภาระรวมเพิ่มขึ้น ควรชำระยอดขั้นต่ำให้ตรงเวลา รักษากันชนจำนวนหนึ่งสำหรับเหตุจำเป็น แล้วพิจารณานำเงินส่วนเกินไปลดหนี้ที่มีต้นทุนสูงก่อนการลงทุนระยะยาว
หากหนี้กินสัดส่วนรายได้จนเหลือไม่พอสำหรับอาหาร ที่พัก และการเดินทาง การแก้ปัญหาไม่ใช่แค่ลดกาแฟหรือความบันเทิง ต้องทำรายการหนี้ทั้งหมด ตรวจยอดที่ต้องจ่ายและวันครบกำหนด แล้วติดต่อเจ้าหนี้เพื่อสอบถามทางเลือกที่เหมาะสมก่อนเริ่มค้างชำระ การไม่สร้างหนี้ใหม่เพื่อเติมเงินออมก็เป็นส่วนหนึ่งของการเริ่มมีเงินสำรองเช่นกัน
ทบทวนแผนทุกเดือนด้วยคำถาม 4 ข้อ
แผนที่ดีไม่จำเป็นต้องทำให้ทุกเดือนเหมือนกัน ให้ตรวจหลังสิ้นเดือนด้วยคำถามต่อไปนี้
- ค่าใช้จ่ายจำเป็นจริงสูงกว่าที่ตั้งไว้หรือไม่ และรายการใดเป็นสาเหตุ
- เงินสำรองถูกโอนและเก็บไว้ได้จริง หรือมีการถอนกลับมาใช้
- ค่าใช้จ่ายยืดหยุ่นส่วนใดให้ประโยชน์มาก และส่วนใดลดได้โดยไม่กระทบชีวิตมาก
- เดือนถัดไปมีบิลหรือค่าใช้จ่ายพิเศษอะไรที่ต้องกันเงินล่วงหน้า
ถ้ารายได้เพิ่มขึ้น อย่าเพิ่มรายจ่ายประจำทั้งหมดทันที อาจแบ่งบางส่วนไปเพิ่มเงินสำรองหรือชำระหนี้ ส่วนถ้ารายได้ลดลง ให้ลดงบยืดหยุ่นและค่าใช้จ่ายที่เลื่อนได้ก่อนแตะเงินสำรอง การปรับตามสถานการณ์เช่นนี้ทำให้แผนอยู่รอดมากกว่าการยึดตัวเลขเดิมอย่างเคร่งครัด
สรุปวิธีออมเงินเงินเดือนน้อยให้เริ่มได้ตั้งแต่เดือนนี้
สำหรับคนที่มีเงินเดือน 15,000 บาท เป้าหมายแรกไม่ใช่การออมให้ได้จำนวนสูงที่สุด แต่คือการทำให้เงินพอใช้ตลอดรอบเดือนและมีระบบรองรับเหตุไม่คาดคิด เริ่มจากใช้รายได้สุทธิ จดค่าใช้จ่ายจริง แยกภาระจำเป็นออกจากรายจ่ายที่ปรับได้ กันเงินสำรองทันทีที่เงินเข้า และทบทวนแผนจากผลลัพธ์จริงทุกเดือน
หากยังออมได้น้อย ให้รักษาความต่อเนื่องและแก้รายการที่ทำให้เงินรั่วทีละจุด เมื่อเงินสำรองเริ่มตั้งหลักแล้ว จึงค่อยขยับไปสู่การลดหนี้ การออมเป้าหมาย และการลงทุนตามความพร้อม แผนที่เหมาะสมไม่ใช่แผนที่ดูดีที่สุดบนกระดาษ แต่คือแผนที่ทำให้คุณยังมีเงินใช้ มีทางเลือกเมื่อเกิดปัญหา และทำต่อได้จริงในเดือนถัดไป